保険の見直し相談で、営業担当者から死亡保障3,000万円のプランを提示されて固まった、という話を聞くことがある。子どもが生まれたばかりの30代の家庭にこの金額を勧めるケースは珍しくない。毎月の保険料は家計の固定費としてかなり重く、本当にこの金額が必要なのか判断がつかないまま契約書にサインしてしまう家庭は多いはずだ。死亡保障の必要額は、遺族の生活費の見込みから遺族年金などの公的な給付を差し引いて逆算すれば、感覚でなく数字で決められる。
必要額は逆算で求める
死亡保障の必要額を決める基本の式はシンプルだ。「遺族の生活費・教育費の見込み」から「遺族年金などの公的給付の見込み」「金融資産」「配偶者の就労収入見込み」を差し引いた残りが、保険で備えるべき不足額になる。保険会社が最初に提示する金額は、公的給付を考慮せずに算出されていることが多い。まず遺族年金でどこまでカバーされるかを把握するのが、逆算の最初の一歩になる。
この式のうち「遺族の生活費・教育費の見込み」は、現在の生活費をそのまま将来へ延ばす形では出さない。亡くなった人の分の食費や小遣いを差し引いて計算するのが基本になる。総務省の家計調査などを目安にしてもよいが、家庭によって差が大きい項目なので、実際の家計簿やクレジットカードの明細から積み上げたほうが精度が上がる。教育費は進学先によって数百万円単位で変わるため、公立中心か私立を含めるかで幅を持たせて試算するとよい。
遺族基礎年金の仕組み
遺族基礎年金は、国民年金の加入者(自営業者や会社員を含むすべての人)が対象になる制度で、死亡した人に生計を維持されていた「子のある配偶者」または「子」が受け取れる。ここでいう子とは、18歳になった年度の3月31日までにある人、または20歳未満で障害等級1級・2級の状態にある人を指す。受給には、死亡日の前日において保険料納付済期間が国民年金加入期間の3分の2以上あることなどの要件がある。子のない配偶者はこの制度の対象にならない点も、若い夫婦ほど見落としやすい。
日本年金機構によると、令和8年4月分からの遺族基礎年金額は、子のある配偶者が受け取る場合で年額847,300円(昭和31年4月2日以後生まれの場合。同年4月1日以前生まれは844,900円)に子の加算額を加えた金額になる。子の加算額は1人目・2人目が各243,800円、3人目以降は各81,300円だ(日本年金機構「遺族基礎年金」)。この金額は年度ごとに改定されるため、請求時点の最新額を必ず確認したい。
子の人数別の年金額
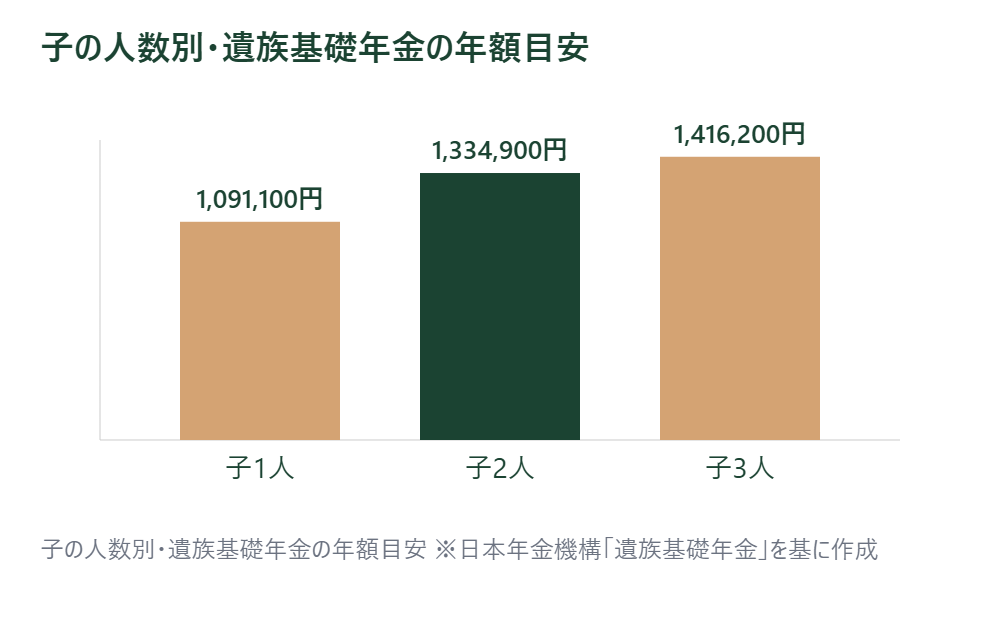
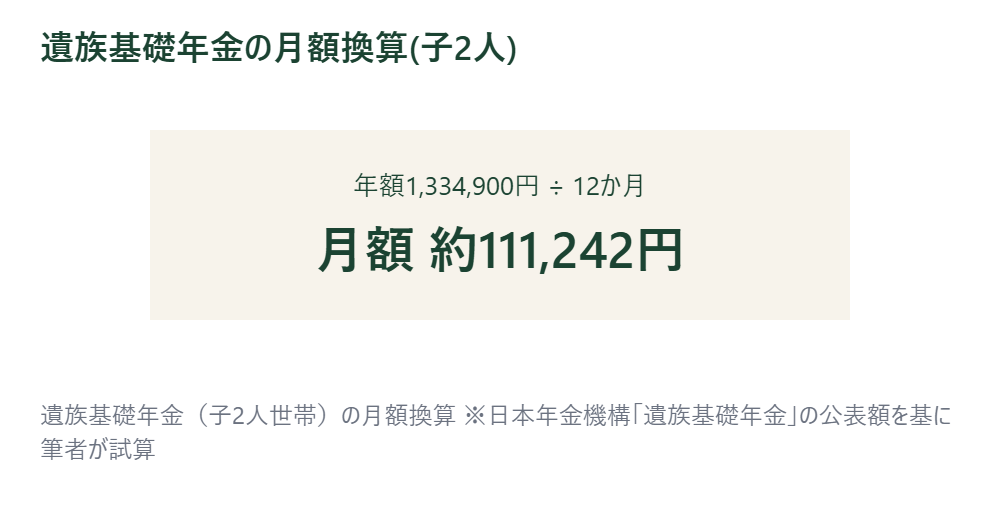
子が1人なら847,300円に243,800円を足した年額1,091,100円になる。子が2人ならさらに243,800円が加わり、年額1,334,900円だ。3人目からの加算額が1・2人目より少ない点は見落としやすい。家族構成が変わる予定がある家庭は、加算額の差も踏まえておきたい。子が18歳になった年度の3月31日を過ぎると、その子の分の加算額はなくなり、末子がその年齢に達すると遺族基礎年金そのものが支給されなくなる。保障額を考えるときは、この期限も織り込む必要がある。
遺族厚生年金の仕組み
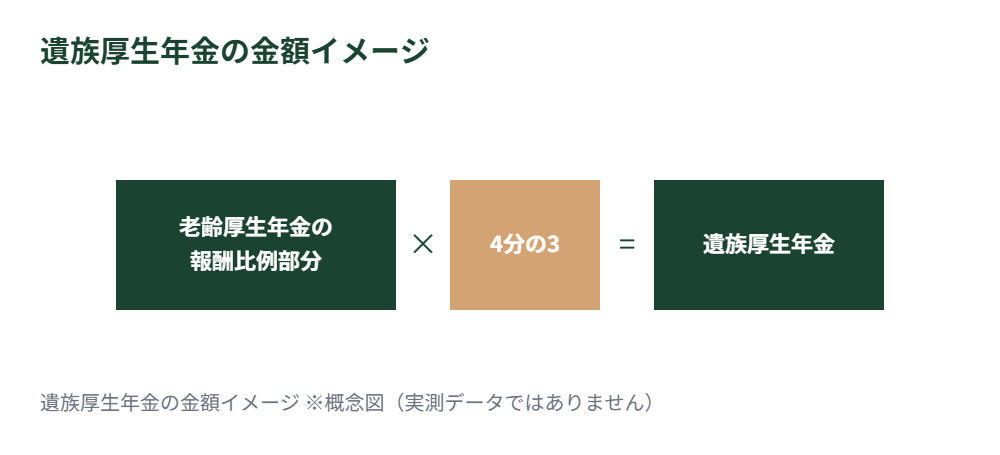
会社員や公務員など厚生年金の加入者が死亡した場合は、遺族基礎年金に加えて遺族厚生年金が上乗せされる。金額は、死亡した人の老齢厚生年金の報酬比例部分の4分の3が基準になる。厚生年金の加入期間が300月(25年)に満たない場合は300月とみなして計算するため、若くして亡くなった場合でも極端に少ない金額にはならない仕組みになっている(日本年金機構「遺族厚生年金」)。
報酬比例部分の実額は、給与水準や加入期間によって一人ひとり異なるため、この記事だけで正確な金額を出すことはできない。自分の場合の見込額は、毎年誕生月に届くねんきん定期便や、ねんきんネットで確認できる。保険の必要額を試算するときは、この数字を先に調べてから逆算するとずれが小さくなる。受給の優先順位は「子のある配偶者」が最も高く、次いで子、子のない配偶者、父母と続く仕組みになっている点も、家族構成によっては確認しておきたい。
受給できる人の順位
遺族厚生年金を受け取れるのは、亡くなった人に生計を維持されていた遺族のうち、優先順位が最も高い一人に限られる。順位は「子のある配偶者」「子」「子のない配偶者」「父母」「孫」「祖父母」の順で、上位の対象者がいる間、下位の人には支給されない。子のない30歳未満の妻は5年間のみの受給、子のない55歳以上の夫や父母・祖父母は60歳からの受給開始など、対象者ごとに細かい年齢要件が定められている。自分がどの順位に当てはまるかで、受け取れる金額も期間も変わってくる。
中高齢寡婦加算とは
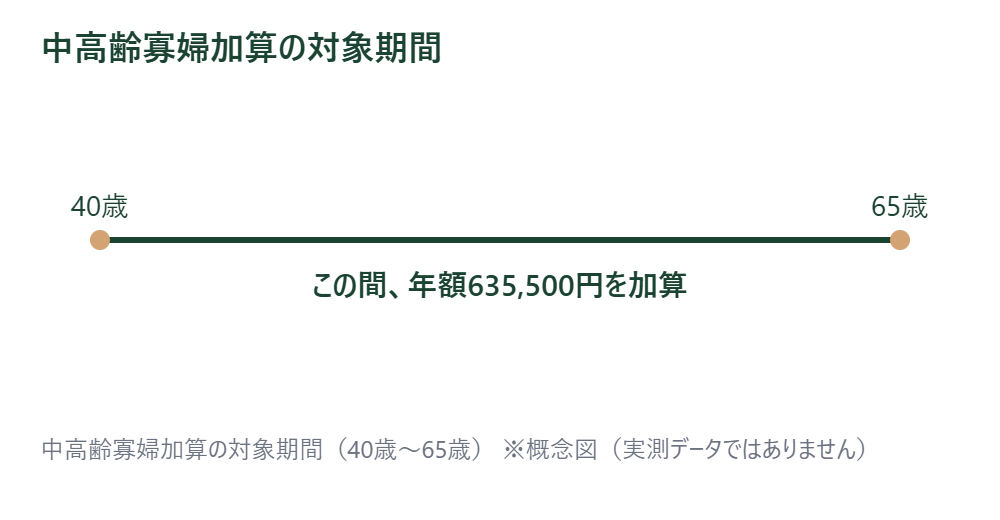
遺族厚生年金には、条件を満たす妻に対して中高齢寡婦加算という上乗せがある。夫が死亡したときに40歳以上65歳未満で生計を同じくする子がいない妻、または遺族基礎年金を受けていた妻が子の18歳到達年度末などで遺族基礎年金を受け取れなくなったときが対象で、40歳から65歳になるまでの間、年額635,500円が加算される。適用には、死亡した夫の厚生年金保険の被保険者期間が20年以上であることなどの要件がある(日本年金機構「遺族厚生年金」)。子が独立したあとの期間を見落として保障額を計算すると、実際より多く見積もってしまうことがあるので注意したい。65歳になると、この加算に代わって経過的寡婦加算という別の仕組みに切り替わる家庭もある。
自営業と会社員の違い
自営業やフリーランスの家庭は国民年金だけに加入しているため、遺族基礎年金は受け取れても、会社員のような遺族厚生年金の上乗せはない。末子が18歳になった年度の3月31日を過ぎると遺族基礎年金そのものが終了し、その後の公的な保障はなくなる。会社員の家庭に比べると、自営業の家庭のほうが公的保障の厚みが薄くなりやすいというのが実情だ。
国民年金の第1号被保険者(自営業者など)の家庭には、遺族基礎年金とは別に寡婦年金や死亡一時金といった独自の給付もある。支給要件や金額はここで扱った遺族基礎年金・遺族厚生年金とは別の制度になるため、該当する可能性がある家庭は日本年金機構の窓口やねんきんネットで個別に確認したほうが確実だ。自営業か会社員かによって、必要な死亡保障の金額感は大きく変わってくる。自分の家庭は、公的保障が厚い会社員側か、それとも自分で備える比重が大きい自営業側だろうか。
試算: 子2人世帯の場合
30代の夫婦で子どもが5歳と2歳、という家庭を例に、遺族基礎年金部分だけで試算してみる。配偶者が死亡し、残された配偶者と子2人が生計を維持されていた場合、遺族基礎年金は847,300円+243,800円+243,800円で年額1,334,900円、月額にするとおよそ11万円になる。これは筆者による試算で、上記の日本年金機構の公表額を基に計算した数字だ。
会社員の家庭であれば、これに遺族厚生年金と、要件を満たす場合は中高齢寡婦加算635,500円が上乗せされる。遺族厚生年金の実額は保険料の納付記録で変わるため、ここでは含めずに試算した。厚生年金部分を含めた総額を知りたい場合は、ねんきん定期便の見込額を使って自分の家庭の数字に置き換えてほしい。月11万円という遺族基礎年金だけで、住宅ローンが残っている家庭や、私立進学を考えている家庭の生活費が足りるだろうか。多くの場合は足りないはずで、その不足分を確認してから保険で備える金額を決めるほうが、感覚で決めるより納得感が強い。
逆に、共働きで配偶者にも十分な収入がある家庭では、必要な保障額はまったく違う計算になる。子どもがいない新婚の家庭は、そもそも遺族基礎年金の対象にならない。子のない配偶者は遺族厚生年金の要件も年齢によって異なり、30歳未満の妻は5年間のみの受給になるなど、期限つきの給付である点も踏まえておきたい。家族の状況が変わるたびに、この逆算をやり直す価値がある。
子どもがいない45歳の妻が夫を亡くした場合は、遺族基礎年金の対象にならないため、受け取れるのは遺族厚生年金と、要件を満たせば中高齢寡婦加算の635,500円だけになる。子がいる家庭と比べると公的給付の総額は小さくなりやすく、民間の保険でどこまで備えるかという判断がより重要になる。逆に子が2人いる家庭では遺族基礎年金だけで年134万円ほどの土台があるため、上乗せする保障額は相対的に小さくて済む。家族構成によって必要な保障額の差は大きい。
2028年に予定される改正
遺族厚生年金は2028年4月から見直される予定だ。令和7年の年金制度改正法によるもので、18歳年度末までの子がいない配偶者は、原則5年間の有期給付へ移る。男女で違っていた受給要件をそろえる改正で、男性は子のいない60歳未満の人が新たに対象になる。女性で対象になるのは、2028年度末時点で40歳未満の人だ。すでに受給している人、60歳以降に受給権が発生する人、2028年度に40歳以上になる女性は影響を受けない(厚生労働省「遺族厚生年金の見直しについて」)。
有期給付になる代わりに、期間中の年金額には有期給付加算が上乗せされる。厚生労働省によると、加算後の額は現在の遺族厚生年金のおよそ1.3倍だ。5年で打ち切りというより、受け取り方の形が変わると読むほうが実態に近い。障害の状態にある人や収入が十分でない人は、5年の経過後も増額された年金を受け取れる継続給付の対象になる。今の制度で逆算した保障額は、施行が近づいた時点でもう一度引き直すことになる。
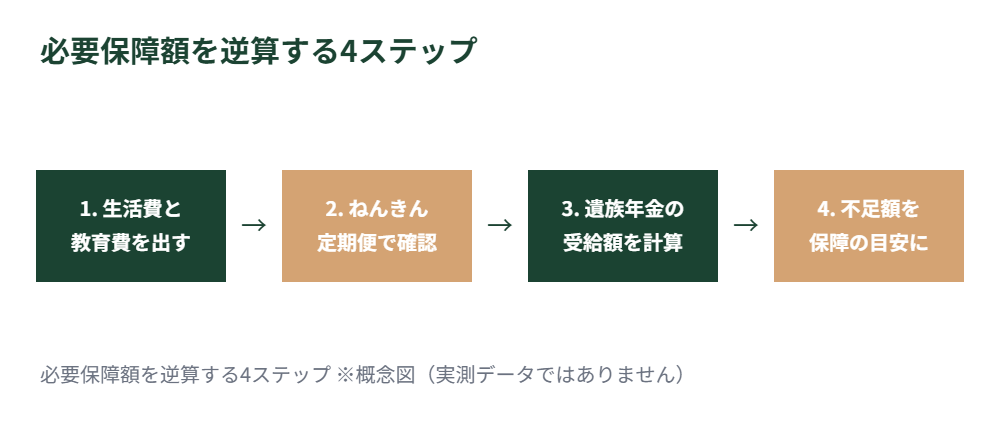
保障額を出す4ステップ
- 毎月の生活費と、子どもの進学にかかる教育費の見込みを書き出す
- ねんきん定期便やねんきんネットで、自分の年金加入記録と報酬比例部分の見込額を確認する
- 遺族基礎年金・遺族厚生年金・(該当すれば)中高齢寡婦加算の見込み受給額を計算する
- 生活費見込みから、遺族年金の見込み額・貯蓄・配偶者の就労収入見込みを差し引き、残った不足額を死亡保障の目安にする
この4ステップを踏むだけで、保険会社が最初に提示した金額と、自分で計算した不足額にどれくらい差があるかが見えてくる。差が大きい場合は、保障額を見直す余地があるということだ。結婚したばかりで死亡保障そのものの要否から考えたい場合は、生命保険は結婚したら本当に必要かもあわせて読んでおくと、判断の土台が整理しやすい。
保障額を一度決めたら終わりではなく、子どもの成長や住宅ローンの完済、共働きへの移行などのタイミングで見直すことも忘れないでおきたい。加入から時間が経つほど、当初の試算と実際の家計の状況にずれが生まれやすいからだ。
保障額を出す作業は一度で終わらせず、子どもが増えたとき、住宅ローンを組んだとき、配偶者が正社員として働き始めたときなど、家計の前提が変わるたびに数字を引き直す価値がある。試算のたびに保険料が下げられる余地が見つかることも珍しくない。医療費側の備えをどう考えるかは、医療保険は必要か: 高額療養費との重なりで考えるで整理した。
参考書籍(PR)
保険の必要性を数字で見直す視点については、『いらない保険』(後田亨・永田宏)が参考になる。保険を一律に否定する本ではなく、公的保障と照らし合わせて過不足を考える視点を紹介している一冊で、YMYLの性質上、内容を鵜呑みにせず複数の情報源と照らし合わせて判断したい。
【PR】
いらない保険 生命保険会社が知られたくない「本当の話」 (講談社+α新書) [ 後田 亨 ]
免責事項
本記事で紹介した遺族年金の金額・要件は、2026年8月時点で日本年金機構が公表している内容に基づく試算であり、実際の受給額は個人の年金加入記録や家族構成によって異なる。制度の金額は年度ごとに改定されるため、最新情報は日本年金機構の公式サイトで確認してほしい。死亡保障の金額を決める際は、本記事の試算を出発点としつつ、必要に応じてファイナンシャルプランナーなど専門家に相談することをすすめる。本記事は特定の保険商品の購入を推奨するものではない。