家計簿アプリの通知を見て、保険料の欄で手が止まる。そんな夫婦の話をよく聞く。給与明細に載らない支出だからこそ、契約した日のまま何年も見直されずに残りやすい。保険証券をまとめて出してみたら、似たような保障が二重に入っていた、という相談も珍しくない。
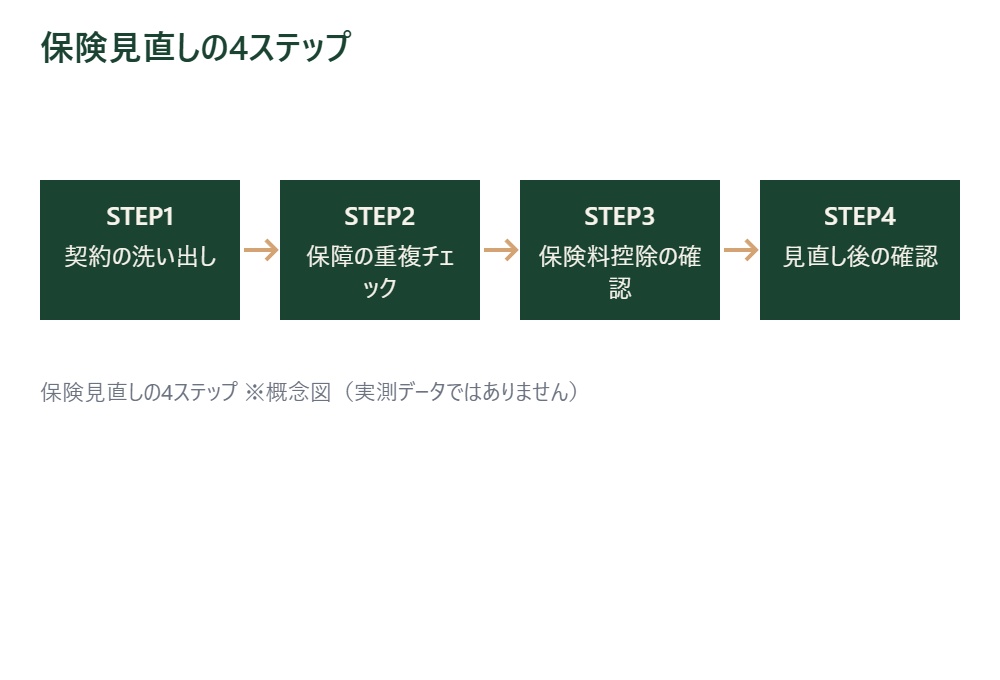
払いすぎに気づく人の多くは、特別なことをしているわけではない。契約の洗い出し、保障の重複チェック、保険料控除の使い残し確認。この3つを順番に済ませているだけだ。今も「これで正解」とは言い切れない部分は残るが、少なくとも見落としを減らす手順はある。ここではその手順を、契約の洗い出しから見直し後の確認まで順に整理する。
保険料が上がっている理由
結婚、出産、住宅購入。ライフイベントのたびに新しい保険を勧められ、そのまま契約する。多くの世帯はこうして保険を積み増していく。問題は、増やすときは検討するのに、減らすときはほとんど検討しないことだ。子どもが独立した後も学資保険代わりに入った保険をそのままにしていたり、転職で団体保険から外れたのに個人契約を増やしたままだったりする。
保険会社や窓口の担当者は新規契約の提案はしても、既契約の解約は積極的には勧めてこない。今入っている保障は、今の暮らしに本当に合っているか。見直しの主導権は契約者側にあるということを、まず前提として押さえておきたい。
平均いくら払っているか
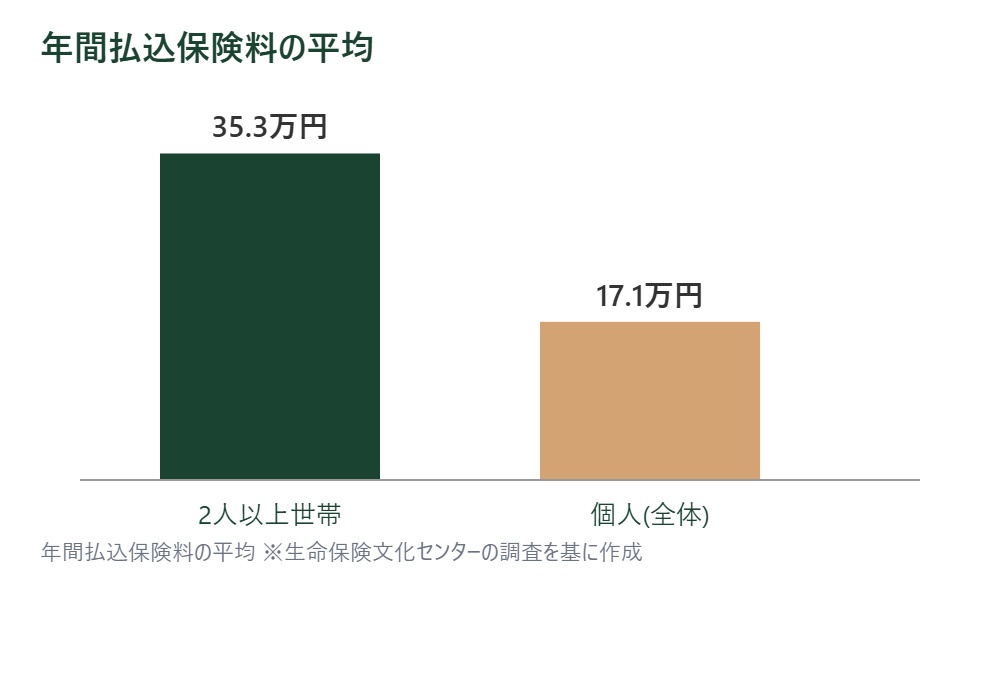
生命保険文化センターの「生命保険に関する全国実態調査」(2024年度)による。2人以上世帯の年間払込保険料は平均35.3万円だった。分布を見ると「12万円〜24万円未満」19.3%が最も多い。次いで「12万円未満」17.8%、「24万円〜36万円未満」15.7%、「36万円〜48万円未満」9.9%の順だ。同センターの「生活保障に関する調査」(2025年度)も見ておく。こちらは個人単位の集計で、年間払込保険料は全体平均17.1万円、男性19.6万円、女性15.4万円だった(生命保険文化センター「生命保険の保険料は年間どれくらい払っている?」)。
ここで大事なのは平均額そのものより、自分の家計がどの分布帯にいるかを知ることだ。年間48万円を超える世帯も一定数いる。月額に直すと4万円超で、住宅ローンの返済額に匹敵する規模になる。
保険料が手取りの何%までなら妥当か、という問いには公的な統計による明確な基準はない。ファイナンシャルプランナーの相談で目安として語られることはあるが、世帯構成や貯蓄の状況で適正な水準は変わるため、割合だけで判断しないほうがいい。むしろ「この保障は何のためにいくら払っているか」を1件ずつ説明できるかどうかで確認するほうが実務的だ。
30代夫婦・子ども1人、世帯年収600万円という想定で契約を洗い出すと、こういう構成になっていることが多い。夫の定期保険と収入保障保険が1本ずつ、妻の医療保険、子の学資保険、家族の火災保険と自動車保険。合計すると年間30万円台になり、平均に近い水準に見える。ところが1件ずつ保障内容を書き出すと、夫の定期保険と収入保障保険がどちらも死亡時の保障だと分かる。片方は住宅購入前に入った契約のままだった、というのはよくある話だ。金額だけでは見えなかった重複が、一覧表にした瞬間に見えてくる。
まず契約を洗い出す
手元にある保険証券、毎年秋に届く「生命保険料控除証明書」のはがき、契約時の「契約のしおり」を1か所に集める。証券が見当たらない契約は、保険会社のマイページや「生命保険契約照会制度」(生命保険協会が運営)で確認できる。
集めた契約は、保険種類・保険期間・年間保険料・保障内容・受取人の5項目を1枚の表にまとめる。医療保険なら入院日額と手術給付、生命保険なら死亡保障額と満期の有無を書き出す。ここまでやって初めて、次の重複チェックに進める土台ができる。
保障の重複を見つける
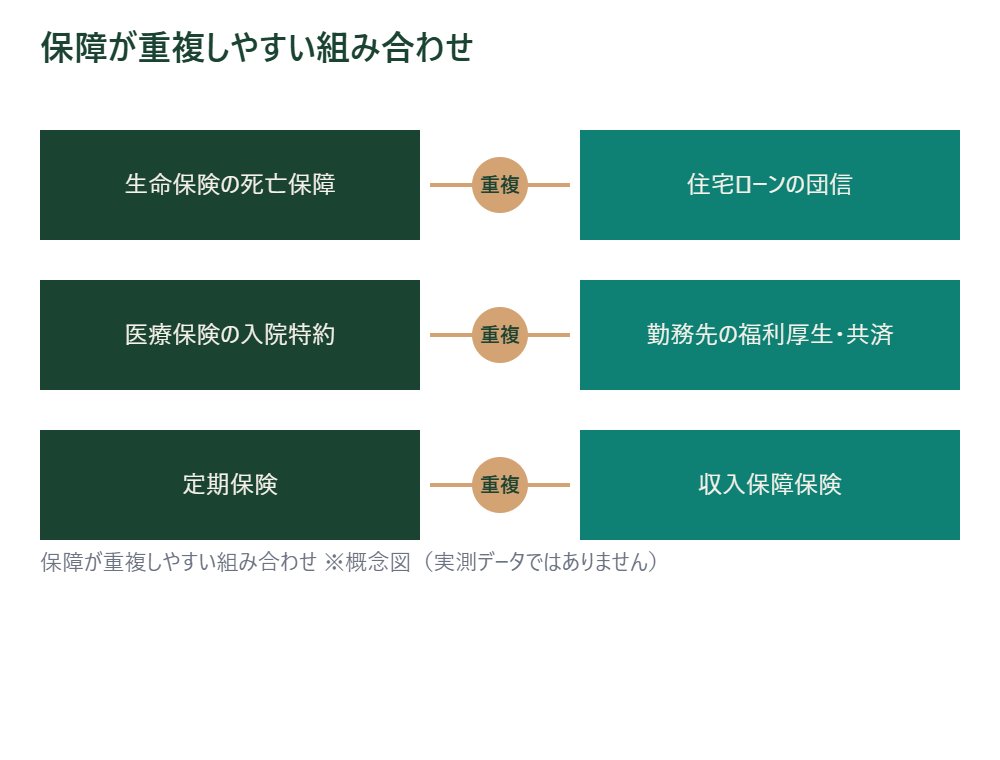
重複が起きやすい組み合わせはだいたい決まっている。ひとつは、生命保険の死亡保障と住宅ローンの団体信用生命保険(団信)だ。団信は住宅ローンの契約者が死亡・高度障害になった場合にローン残債が保険金で完済される仕組みで、住宅購入時点で大きな死亡保障が自動的に上乗せされる。既存の生命保険の死亡保障額を住宅購入前のまま据え置いていると、必要以上に手厚い保障を二重に持つことになる。
もうひとつは、医療保険の入院特約と勤務先の福利厚生だ。健康保険の高額療養費制度に加えて、企業の互助会や共済が入院時に給付金を出すケースがある。この場合、個人の医療保険で同水準の保障を重ねて持つ必要があるかどうかは、一度立ち止まって考える価値がある。
火災保険とクレジットカード付帯保険、自動車保険の弁護士費用特約と個人賠償責任特約も、複数契約で重なりやすい組み合わせだ。契約書を並べて「同じ場面で二重に給付が出ないか」を確認する作業が、そのまま払いすぎの発見につながる。
もうひとつ見落としやすいのが、定期保険と収入保障保険の重複だ。どちらも死亡時にお金を受け取る仕組みだが、支払われ方が違う。定期保険は契約時に決めた保険金額が一括で支払われる。収入保障保険は毎月一定額を年金のように受け取る設計になっている。子どもの年齢が上がるほど必要な保障額は減っていくため、収入保障保険1本に集約したほうが同じ保障を安い保険料で持てるケースは多い。同じ「死亡保障」という言葉でも仕組みが違うので、保険証券の「保険種類」欄を並べて確認する価値がある。
そもそも生命保険をどれだけ持つべきかで迷う場合は、生命保険は結婚したら本当に必要かもあわせて読むと、重複チェックの前提が整理しやすい。ここまで洗い出すと、そもそも自分で判断しきれない契約が出てくるかもしれない。無料の保険相談窓口を使うこと自体は否定しないが、相談窓口は特定の保険会社から手数料を受け取って成り立っている場合が多い。相談する前に、この記事のチェックリストで洗い出しと重複の把握だけは自分で済ませておくと、提案内容を鵜呑みにせずに済む。
保険料控除を使いきる
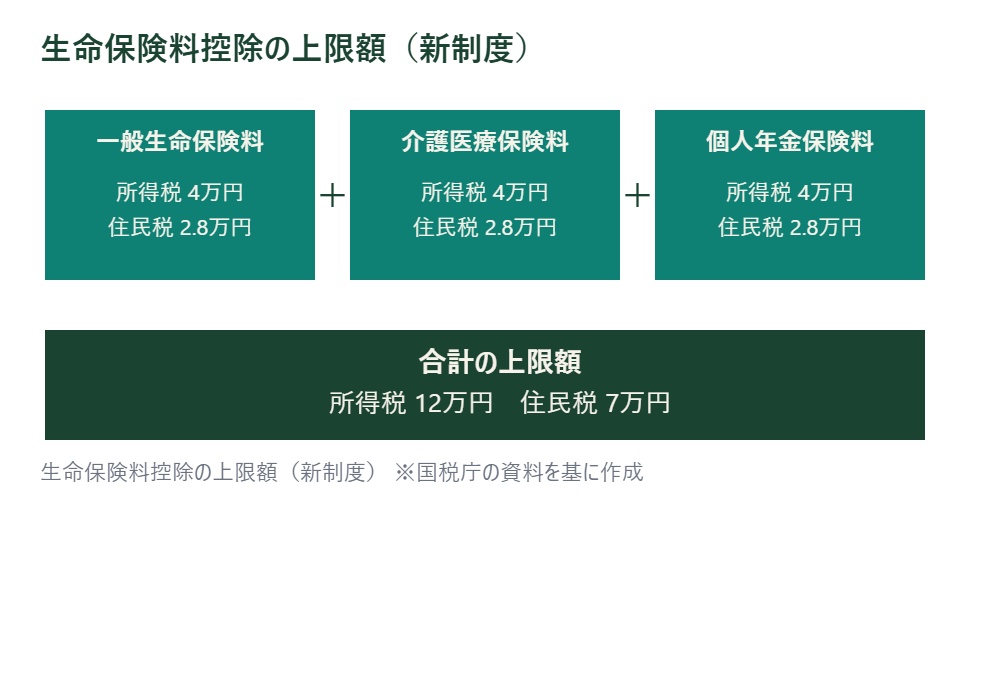
払いすぎの逆側にあるのが、控除の使い残しだ。生命保険料控除は、一般生命保険料・介護医療保険料・個人年金保険料の3区分で、平成24年以降の新契約の場合、区分ごとに所得税4万円・住民税2.8万円が上限になる。3区分すべてを使うと、合計で所得税12万円・住民税7万円が控除の上限額になる。対象は生命保険料・介護医療保険料・個人年金保険料を実際に支払った人で、年末調整では保険料控除証明書を添えた申告書の提出、確定申告をする場合は申告書への記入と証明書の添付(または電磁的記録印刷書面の提示)が必要になる(国税庁「No.1140 生命保険料控除」)。
なお令和8年分と令和9年分については、23歳未満の扶養親族がいる場合に限り、新契約の一般生命保険料控除の所得税の適用限度額が4万円から6万円に引き上げられている。介護医療保険料控除・個人年金保険料控除と合わせた3区分合計の適用限度額は12万円のままで変わらない(国税庁「源泉所得税の改正のあらまし(令和8年4月)」)。子どもがいる世帯は上の図の4万円ではなく、この6万円を前提に控除の使い残しを確かめることになる。
年末調整の時期に控除証明書のはがきを紛失して未提出のまま、というケースは実務上少なくない。契約の洗い出しをしたついでに、直近の源泉徴収票で3区分がきちんと反映されているかを見ておくと、払いすぎとは別の意味での「取りこぼし」を防げる。
見直し後に確認すること
見直しの手順を終えたら、次に考えるべきは解約の順番だ。今の契約を先に切ってしまって大丈夫か。重複や過剰な保障が見つかっても、古い契約をすぐに解約するのは避けたい。新しい契約の保障が始まる前に旧契約を解約すると、その間は無保障の期間ができてしまう。新規契約は健康状態の告知が必要で、持病や治療歴によっては希望通りの条件で入れないこともある。解約は、新しい契約の保障開始日を確認したあとにする。これが順番を間違えやすいポイントだ。
解約返戻金がある契約は、解約のタイミングで受け取れる金額が変わることがある。契約から一定期間内の解約は返戻金がほとんどない設計の商品もあるため、証券に記載の「解約返戻金の推移表」を確認してから判断する。
古い個人年金保険や学資保険は、契約時の予定利率が今の新規契約より高いことがある。予定利率が高い契約は、保険会社が運用で約束している利回りが高いということなので、保障が重複していないなら、保険料が高く見えても解約せずに残したほうが有利な場合がある。「重複しているかどうか」と「利率が有利かどうか」は別の軸で、この2つを混同すると本来残すべき契約まで解約してしまう。迷ったら、契約時期が古い保険ほど先に予定利率を確認する、という順番を覚えておくといい。
やりがちな失敗3つ
保険料の安さだけで乗り換え先を選ぶと、保障内容が実は薄くなっていたということが起こる。特約の有無や給付条件の細かい違いは、保険料の数字だけでは見えてこない。
解約のタイミングを誤り、保障の空白期間を作ってしまう失敗もある。新契約の審査に想定より時間がかかり、旧契約をすでに解約していた、という順番違いが典型例だ。
告知義務を軽く考えて、将来の給付請求で困るケースもある。持病を「大したことはない」と自己判断で告知しなかった結果、いざという時に給付が受けられない事態は避けたい。告知は正直に、迷ったら保険会社に確認してから書く。
行動チェックリスト
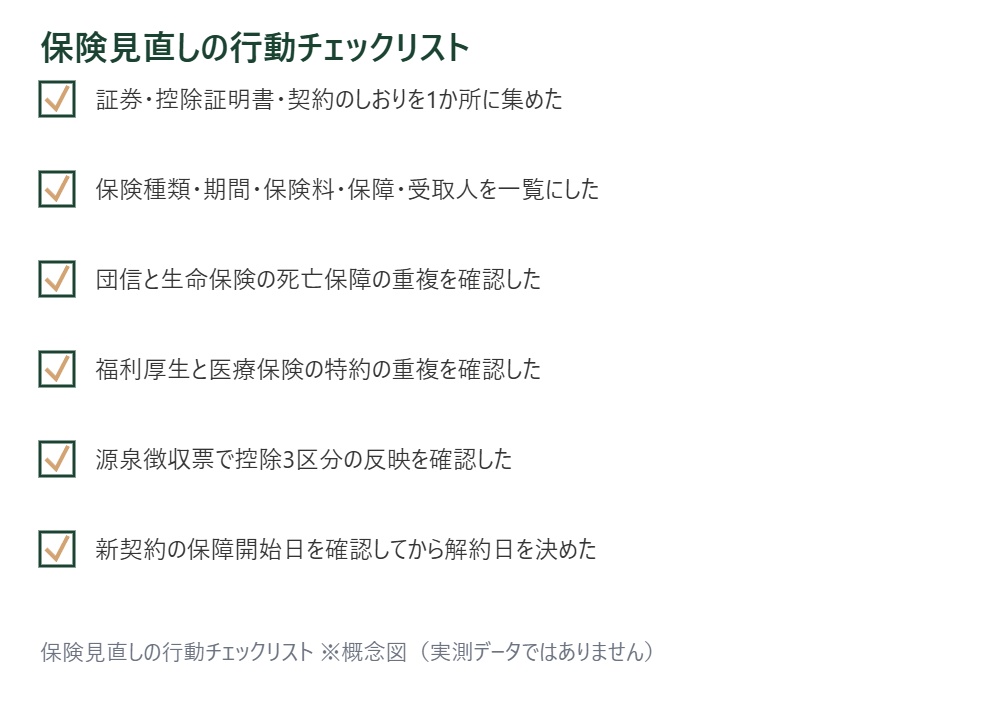
- 保険証券・控除証明書のはがき・契約のしおりを1か所に集めたか
- 保険種類・保険期間・年間保険料・保障内容・受取人を一覧表にしたか
- 住宅ローンの団信と生命保険の死亡保障が重複していないか確認したか
- 勤務先の福利厚生・共済と医療保険の特約が重なっていないか確認したか
- 直近の源泉徴収票で生命保険料控除の3区分が反映されているか確認したか
- 新契約の保障開始日を確認してから旧契約の解約日を決めたか
この6つを順番にこなせば、大きな見落としはかなり減らせるはずだ。すべてを一度にやろうとせず、週末に1項目ずつ進める程度でも十分に効果はある。
参考書籍(PR)
保険の要不要を判断軸で考えたい人には「いらない保険」(後田亨・永田宏)が参考になる。特定の商品を勧める本ではなく、保障の考え方を整理する内容なので、契約の洗い出しをした後に読むと理解が深まる。
【PR】
いらない保険 生命保険会社が知られたくない「本当の話」 (講談社+α新書) [ 後田 亨 ]
この記事は一般的な情報整理を目的としたもので、特定の保険商品や保険会社を推奨するものではありません。保障内容や控除額は制度改正や個々の契約条件によって変わるため、実際の見直しや解約の判断は、契約している保険会社・税務署・ファイナンシャルプランナーなど専門家に確認したうえで行ってください。