住宅ローンの借入相談で、担当者がまず示すのは「返済比率」という言葉だという。年収に対してどのくらいの返済額なら家計が回るかを、金融機関が独自の基準で線引きしているという話をよく耳にする。借りられる金額と、無理なく返せる金額が必ずしも一致しないというのが、住宅ローンの厄介なところだ。
判断の軸になるのは、①金融機関の審査基準(総返済負担率)、②その基準ぎりぎりで借りたときの生活の余白、③実際の利用者がどのくらいの水準で借りているかの3つで、年収だけを見て借入額を決めると後で苦しくなりやすい。
審査基準は年収の何%か
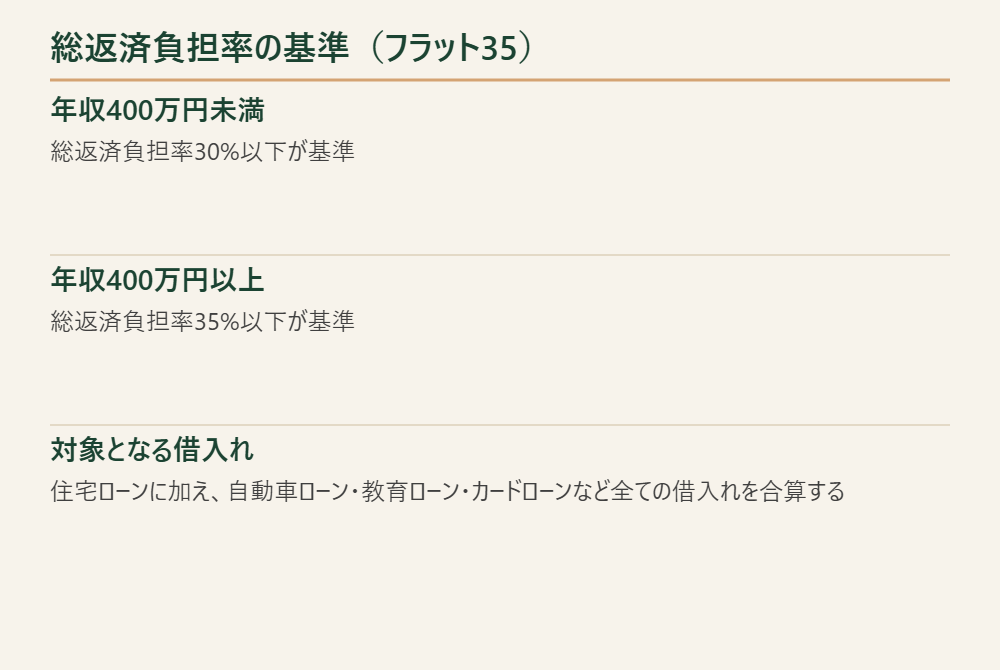
フラット35の基準を見ると、借入額の目安がはっきりする。年収に占めるすべての借入れの年間合計返済額の割合を「総返済負担率」といい、年収400万円未満は30%以下、400万円以上は35%以下が基準だ。この割合には住宅ローンだけでなく、自動車ローンや教育ローン、カードローンなど他の借入れもすべて合算される。【フラット35】年収による借入額などの制限はありますか
つまり年収500万円の世帯なら、住宅ローン以外の返済も含めて年間175万円(月14.6万円)が返済額の上限という計算になる。すでに車のローンを抱えている場合は、その返済額を差し引いた残りが住宅ローンに回せる枠だ。奨学金の返済が続いている人も見落としやすいので、住宅ローンの相談前に一度残高と月々の返済額を確認しておきたい。
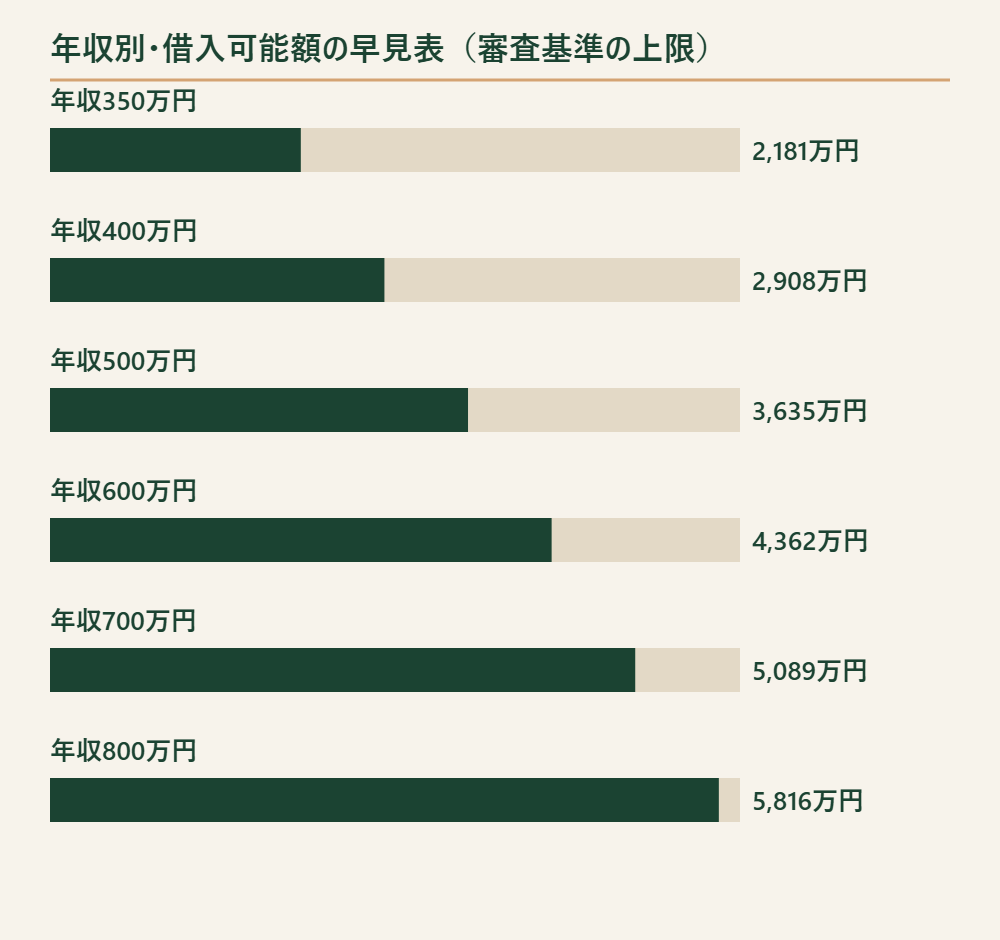
年収別の借入可能額早見表
審査基準の上限まで借りると、実際どのくらいの金額になるのか。フラット35の2026年8月分の金利(返済期間21年以上35年以下・融資率9割以下・年3.290%)と返済期間35年、元利均等・ボーナス払いなしの条件で試算した(【フラット35】最新の金利情報)。年収350万円なら借入可能額はおよそ2,181万円になる。400万円なら2,908万円、500万円なら3,635万円、600万円なら4,362万円、700万円なら5,089万円、800万円なら5,816万円だ。
年収が100万円上がるごとに、借入可能額もほぼ比例して増えていく。ただしこれはあくまで審査上の上限であり、この金額まで借りることを勧める試算ではない。
実際の利用者はどこまで借りているか
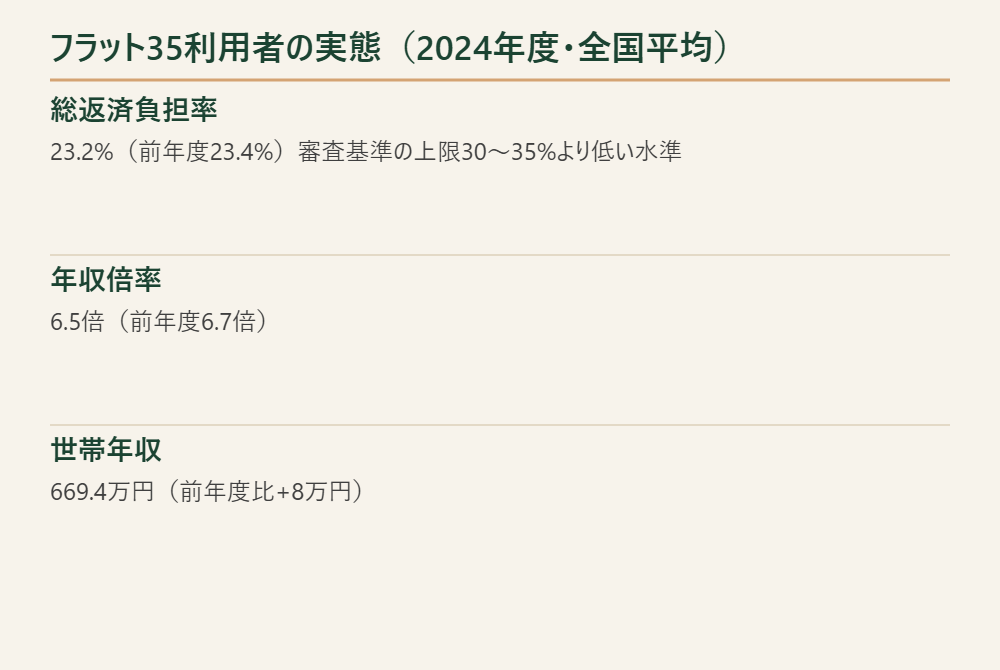
審査基準の上限と、実際に借りている人の水準には差がある。住宅金融支援機構の「2024年度フラット35利用者調査」によると、全国の総返済負担率の平均は23.2%だった。前年度の23.4%から小幅に下がっている。審査基準の上限が30〜35%であるのに対し、実際の利用者は平均でそれより7〜12ポイント低い水準に収まっている。ただしこの調査でいう総返済負担率は1か月あたりの予定返済額を世帯月収で割った数値で、他の借入れをすべて合算する審査基準の総返済負担率とは算定の範囲が完全には一致しない。数字を並べて安心するためではなく、審査に通る上限いっぱいで借りている人が平均像ではない、という点を読み取っておきたい。住宅金融支援機構「2024年度 フラット35利用者調査」
同じ調査では、年収倍率(借入時の所要資金を世帯年収で割った数値)の全国平均が6.5倍だった。前年度の6.7倍から下がっている。世帯年収の平均は669.4万円で前年度より8万円増えており、収入が伸びる一方で借入額は年収に対して抑えめになってきている様子がうかがえる。
年収倍率で見る住宅タイプ別の実態
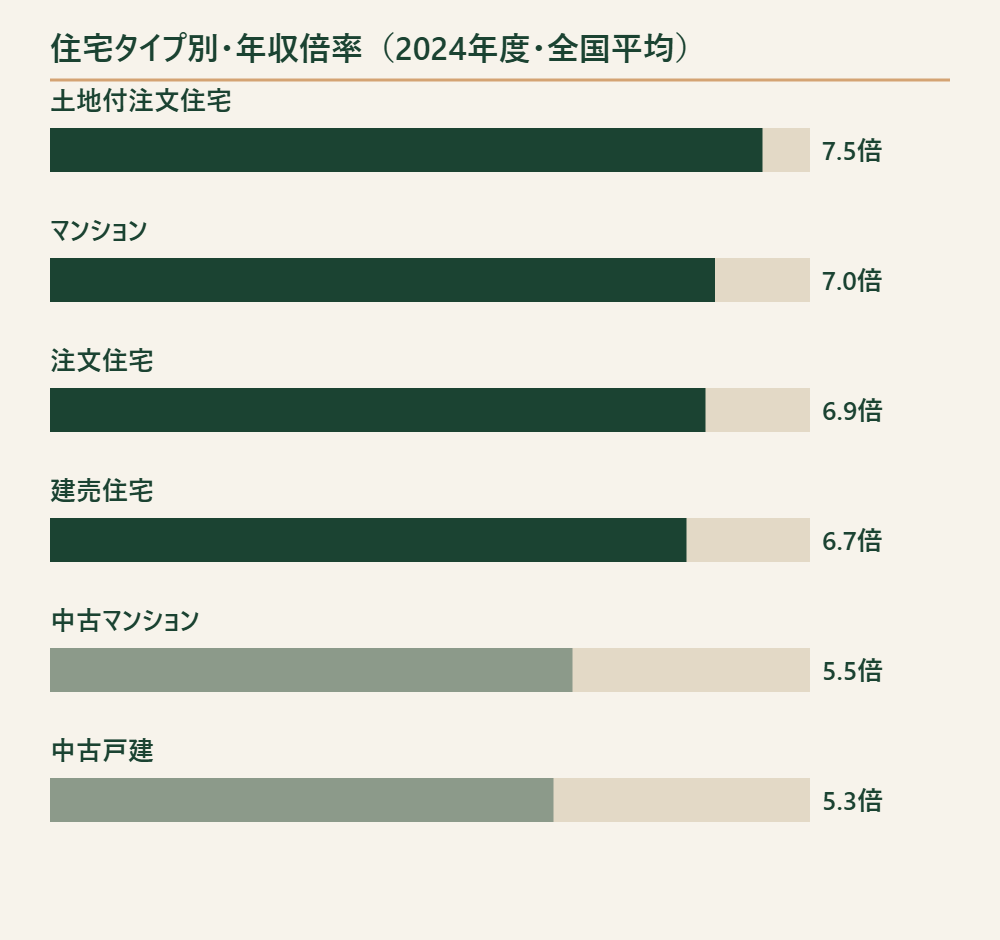
年収倍率は住宅のタイプによっても差がある。同じ調査の全国平均で見ると、土地付注文住宅が7.5倍(前年度7.6倍)ともっとも高く、マンションが7.0倍(同7.2倍)、注文住宅が6.9倍(同7.0倍)と続く。建売住宅は6.7倍(同6.6倍)で前年度よりわずかに上がった。中古マンションは5.5倍(同5.6倍)、中古戸建は5.3倍(前年度から変動なし)で、新築より低めの水準にとどまっている。
新築の注文住宅やマンションを検討している家庭は、中古を検討している家庭より年収倍率が高くなりやすい傾向があるという言い方ができそうだ。土地の取得費用が上乗せされる分、所要資金そのものが膨らみやすいからだろう。
具体例:年収600万円世帯の場合
数字だけでは実感がわきにくいので、年収600万円の世帯で3つの水準を並べてみる。審査基準の上限(総返済負担率35%)まで借りると4,362万円。全国平均の年収倍率6.5倍をそのまま当てはめると3,900万円。返済負担率を20%に抑えると2,492万円だ。同じ年収でも、どの基準を使うかで借入可能額に1,800万円以上の開きが出る。
月々の返済額に置き換えると差はもっとはっきりする。同じ年3.290%・35年の条件なら、4,362万円は月およそ17万5千円、3,900万円は月およそ15万6千円、2,492万円は月およそ10万円だ。年収600万円を月収に直すとおよそ50万円なので、上限まで借りると額面の3分の1超が毎月住宅ローンに回る計算になる。手取りで考えればさらに重い。教育費が本格化する十数年後にこの水準を維持できるかどうかが、上限で借りるかどうかの分かれ目になる。
この開きのどこに着地させるかは、頭金の額や物件の立地条件によっても変わってくる。審査基準の上限に近い金額を借りている家庭が実際に多いわけではないというのは、先ほどの実態調査からも読み取れる。3つの水準のどれを基準にするにしても、試算はあくまで出発点であり、最終判断は家計全体を見てから下したい。
借りられる額と返せる額の差
審査に通る額をそのまま借りるかどうかは、ここまで見てきた金額差が毎月の家計にそのまま効いてくる話だ。実際にどこまで抑えるべきかの正解を、筆者自身もまだ持ち合わせていない。それでも、返済負担率を数ポイント下げるだけで月々の余白がどれだけ変わるかは、試算すれば具体的に見える。
教育費は子どもが中学生から大学生になる時期にかけて急激に増えていく。住宅ローンの返済額を審査基準の上限に近い水準で固定してしまうと、教育費のピークと重なったときに家計の調整が利きにくくなる。老後資金の積み立てが後回しになりやすいのも、借入額を大きくしすぎたときによく聞く悩みだ。
頭金を増やせば、同じ返済負担率でも借入額そのものを圧縮できる。物件価格の1割を頭金として用意できれば、フラット35の金利区分が変わり、月々の返済額もあわせて下がる。手元資金をどこまで頭金に回すかは、諸費用や生活防衛資金とのバランスで決めたい。
返済負担率を抑えるとどうなる
試しに、返済負担率を年収の20%に抑えて同じ条件で試算してみる。年収350万円なら借入可能額はおよそ1,454万円、400万円なら1,662万円、500万円なら2,077万円、600万円なら2,492万円、700万円なら2,908万円、800万円なら3,323万円になる。審査基準の上限で借りる場合と比べると、6〜7割程度の金額に収まる計算だ。
この差額をそのまま「削るべき金額」と捉える必要はない。頭金を増やす、返済期間を調整する、共働きの収入をどこまで住宅ローンの前提に含めるかなど、選択肢は複数ある。まずは審査基準の上限と、もう少し抑えた水準の両方を並べて見比べることが出発点になる。
返済期間の取り方でも数字は動く。同じ年収600万円で返済負担率を35%のままにしても、返済期間を35年から30年に縮めると借入可能額はおよそ4,000万円まで下がる。期間を延ばせば借りられる額は増えるが、その分だけ完済年齢が後ろにずれ、退職後まで返済が残る形になりやすい。借入額・返済期間・完済年齢の3つは連動して動くので、どれか1つだけを動かして決めないほうがいい。
借入額を決める前の確認手順
共働きで収入を合算する方法には、大きく分けて2通りある。夫婦それぞれが別々の契約を結ぶ「ペアローン」と、1本の契約に収入を合算する「収入合算」だ。ペアローンは住宅ローン控除をそれぞれが受けられる一方、団体信用生命保険への加入や諸費用の負担もそれぞれに発生する。収入合算はローン契約は1本にまとまるが、合算する側の収入をどこまで審査に含められるかは金融機関によって扱いが異なる。
どちらの方法でも、片方の収入が育休や転職で一時的に下がる可能性を試算に織り込んでおきたい。合算した年収をそのまま前提にすると、計算上の借入可能額は審査基準の上限近くまで一気に伸びる。年収から借入額を逆算する前に、次の順番で確認しておきたい。
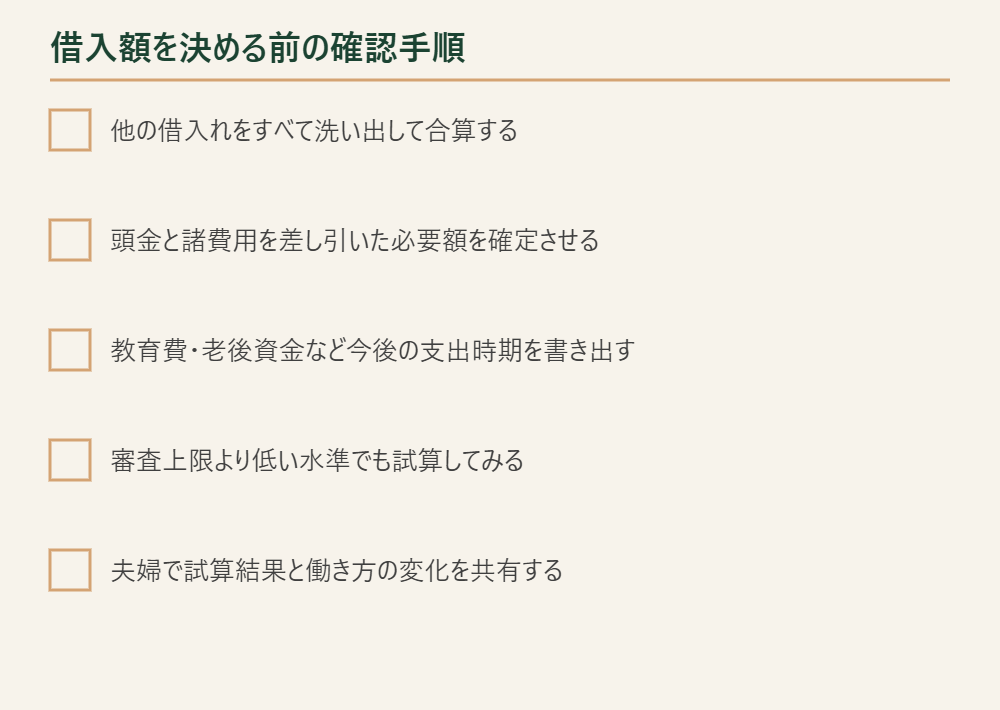
- 自動車ローンや奨学金の返済など、他の借入れをすべて洗い出して合算する
- 頭金と諸費用を差し引いた、実際に必要な借入額を確定させる
- 子どもの教育費や老後資金など、今後増える支出の時期を書き出す
- 審査上限ではなく、返済負担率を数ポイント下げた金額でも試算してみる
- 夫婦で試算結果を共有し、返済期間中の働き方の変化も含めて話し合う
この5つを順番に確認するだけでも、「借りられる額」と「無理なく返せる額」の間にどれくらいの幅があるかが見えてくる。
参考書籍(PR)
ここから先は広告リンクを含む紹介です(PR)。借り方・返し方の手順をもう少し細かく確認したいときは、専門家がまとめた本が判断材料になる。『住宅ローンを賢く借りて無理なく返す32の方法 2024-25』(淡河範明)は、住宅ローン専業のコンサルタントによる実践的な整理だ。借入額を決める段階から返済期間中の見直しまでを順番に追える。資金計画そのものを組み立て直したいなら、公認会計士が書いた『家を買うときに「お金で損したくない人」が読む本』(千日太郎)がある。年収と借入額の関係を数字で押さえる構成になっている。どちらも読んだうえで決めるのは自分たちなので、必要だと感じたときだけ手に取ればよい。
住宅ローンを賢く借りて無理なく返す32の方法 2024-25 [ 淡河 範明 ]
家を買うときに「お金で損したくない人」が読む本 [ 千日太郎 ]
次に読む記事
借入額の前提として、金利タイプの選び方も合わせて確認しておくと資金計画が立てやすくなる。住宅ローンは変動か固定か、判断材料の整理も参考にしてほしい。
免責事項
本記事は住宅ローンの借入額に関する一般的な情報提供を目的としています。個別の借入可能額や審査結果を保証するものではありません。金利水準や審査基準は変更される場合があるため、実際の借入れにあたっては最新の金融機関の情報を確認してください。必要に応じてファイナンシャルプランナーなど専門家にもご相談ください。本記事の内容によって生じた損害について、当サイトは責任を負いかねます。