入院を経験した人から「思ったより請求が来なかった」という話を聞くことがある。高額療養費制度で自己負担が一定額を超えず、想像していた金額に届かなかった、という説明が続くことが多い。医療保険に入るべきかどうかで悩む家庭は多いはずだが、実は判断の順番を間違えると、必要以上に手厚い保険に入ってしまいやすい。医療保険の要否は、まず公的な高額療養費制度でどこまで自己負担が抑えられるかを確認してから考えるほうが、比較しやすくなる。
判断には順番がある
医療保険が必要かどうかを断定することはできないが、判断の型は決まっている。先に高額療養費制度の自己負担限度額を調べ、その金額が家計にとって重いか軽いかを確認したうえで、貯蓄で対応できるか、保険で備えるかを選ぶという順番だ。保険の営業トークを先に聞いてしまうと、公的な保障の存在を知らないまま契約してしまうことがある。
高額療養費制度の仕組み
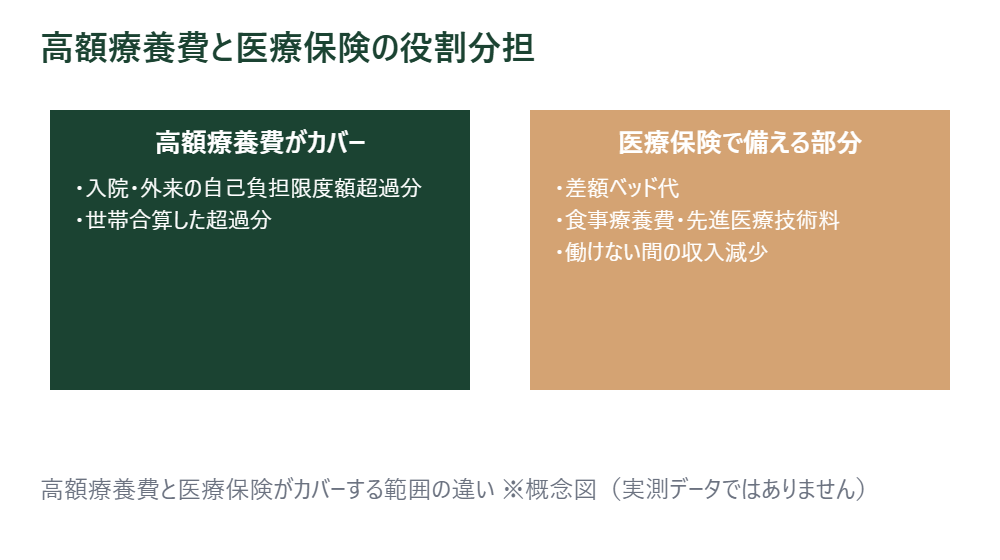
高額療養費制度は、同じ月に医療機関等へ支払った医療費が一定額(自己負担限度額)を超えた場合、その超えた分が払い戻される公的な制度だ。自己負担限度額は年齢と所得区分に応じて決まり、加入している健康保険(協会けんぽや健康保険組合など)を通じて申請する。差額ベッド代や食事療養費、保険外併用療養費の差額部分はこの制度の対象にならない(全国健康保険協会「高額療養費」)。
この制度は令和8年8月と令和9年8月の2段階で見直しが行われている最中だ。令和8年8月からは所得区分ごとの自己負担限度額が引き上げられた一方、新たに「年間上限」が設けられ、長期療養者の年間負担に歯止めがかかる仕組みが加わった。令和9年8月からは所得区分がさらに細かく分かれる予定になっている。制度が変わる過渡期にあるため、自分の所得区分と現時点の金額を確認する作業は欠かせない。
高額療養費は、同じ世帯の家族が同じ月に受診した医療費を合算できる「世帯合算」の仕組みもある。ひとりの自己負担が21,000円以上であれば合算の対象になり、家族で複数の医療機関にかかった場合でも、合計額が自己負担限度額を超えれば超えた分が払い戻される(全国健康保険協会「高額療養費」)。子どもの通院と親の入院が同じ月に重なった家庭では、この合算を知っているかどうかで実際の負担感がかなり変わる。
70歳未満の自己負担限度額
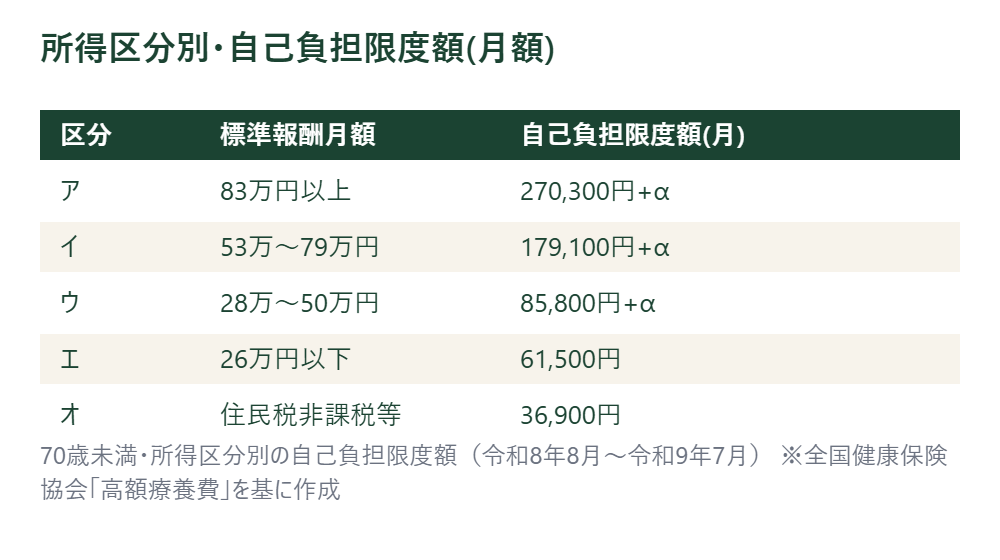
令和8年8月から令和9年7月までの70歳未満の自己負担限度額は、標準報酬月額83万円以上の区分アで270,300円+(総医療費-901,000円)×1%、53万〜79万円の区分イで179,100円+(総医療費-597,000円)×1%、28万〜50万円の区分ウで85,800円+(総医療費-286,000円)×1%、26万円以下の区分エで61,500円、住民税非課税等の区分オで36,900円になっている。総医療費とは保険適用される診察費用の総額(10割)を指す(全国健康保険協会「高額療養費」)。年収が上がるほど自己負担限度額も上がる仕組みだ。
高額療養費は原則、いったん医療機関の窓口で費用を全額支払ったあとに申請して払い戻される仕組みだが、事前に「限度額適用認定証」の交付を受けてマイナ保険証等と一緒に提示すれば、窓口での支払いそのものを自己負担限度額までに抑えられる。まとまった現金をすぐ用意できるか不安な家庭ほど、この手続きを知っておく価値がある。入院が決まった時点で、加入している健康保険の窓口かウェブサイトから早めに手続きしておくと安心だ。
この制度の計算は暦月単位だ。月をまたいで入院すると、同じ一連の治療でも月ごとに自己負担限度額の判定が行われる。月末から翌月初めにかけての入院では、それぞれの月で限度額に届かず、払い戻しが出ないこともある。入院の時期を自分で選べる場面は限られるが、請求書を見て思ったより戻ってこないと感じる原因は、ここにあることが多い。
多数回該当と年間上限
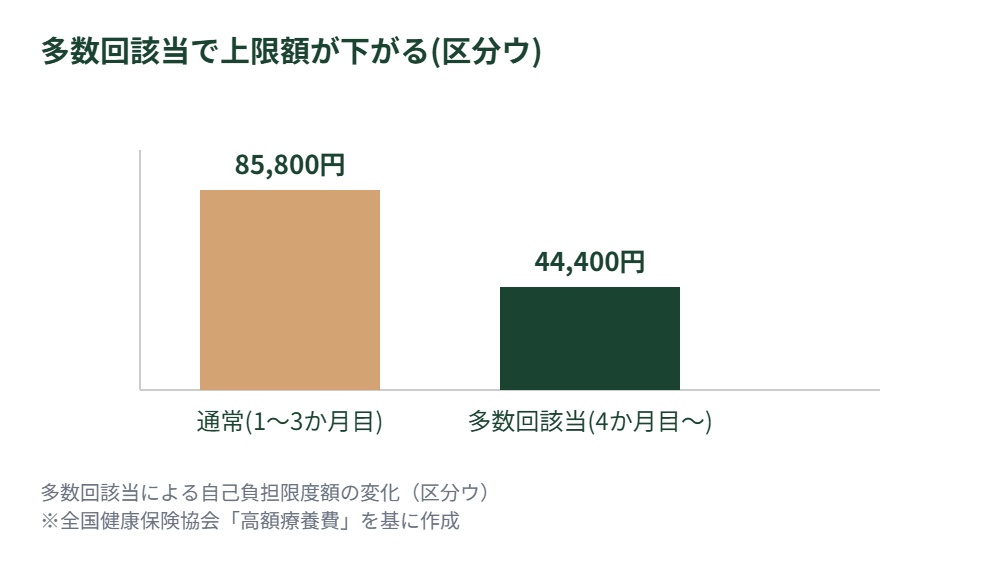
直近1年間に3か月以上高額療養費の支給を受けた場合、4か月目からは「多数回該当」となり、自己負担限度額がさらに軽減される。たとえば区分ウであれば、通常の月額上限85,800円台から44,400円まで下がる。長期の治療が続く家庭ほど、この軽減の恩恵が大きくなる仕組みだ。加えて令和8年8月からは、8月から翌年7月までの12か月間で医療費の自己負担を合算した「年間上限」が新設された。区分ウであれば年間上限は53万円で、月ごとの上限に達し続けても、年間ではこの金額で頭打ちになる(全国健康保険協会「高額療養費」)。長く治療が続く不安に対して、見通しを立てやすくする狙いの改正だ。
試算: 入院1か月の場合
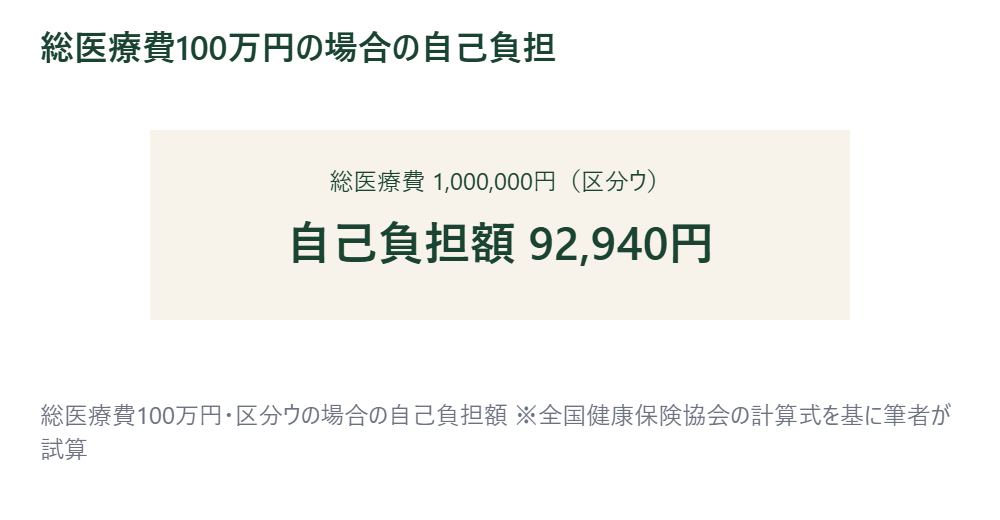
標準報酬月額が28万〜50万円(区分ウ)の会社員が、ひと月の入院で総医療費100万円がかかったケースを試算してみる。自己負担限度額は85,800円+(1,000,000円-286,000円)×1%で、7,140円を足した92,940円になる。総医療費が100万円という大きな金額でも、実際に窓口で払う金額はこの水準に収まる。これは筆者による試算で、全国健康保険協会が公表している計算式を基に算出した数字だ。
同じ人が別の月にも高額な治療を受け、4か月目に多数回該当になった場合は、自己負担限度額が44,400円まで下がる。医療費が100万円でも200万円でも、この上限を超えて窓口負担が膨らむことはない。この事実を知らずに「入院したら医療費で家計が破綻するかもしれない」という漠然とした不安だけで保険を選んでしまう家庭は多いはずだ。数字を先に確認すれば、不安の大きさと実際の負担額のずれが見えてくる。
医療保険がカバーする範囲
高額療養費制度がカバーしないものを知っておくと、医療保険で備える理由がはっきりする。差額ベッド代(個室や少人数室を希望した場合の追加費用)、入院中の食事療養費、先進医療にかかる技術料、通院や入院にともなう交通費、そして働けない間の収入の減少は、いずれも高額療養費の対象外だ。会社員には傷病手当金という別の公的制度がある。自営業者やフリーランスにはこれがなく、収入減少への備えがまるごと自己負担になる。
医療保険で備える価値が大きいのは、この「高額療養費が届かない部分」だ。差額ベッド代や収入減少の規模は家庭や働き方によって差が大きいため、一律に「医療保険は不要」とも「必ず入るべき」とも言い切れない。会社員で貯蓄が十分にあり、傷病手当金も見込める家庭と、自営業で収入減少がそのまま家計に響く家庭とでは、必要性の重みがまったく違ってくる。自分の働き方では、この空白部分をどう埋めるのが現実的だろうか。
医療保険を検討する際は、入院日数に応じて一定額が支払われる「入院日額型」と、実際にかかった費用を補う「実損てん補型」など、商品によって設計が異なる点も押さえておきたい。どちらが向いているかは、高額療養費で補いきれない部分(差額ベッド代や収入減少)の金額感によって変わる。商品を選ぶ前に、自分の家庭の空白部分を先に数字で把握しておきたい。
自営業者は事情が違う
高額療養費制度そのものは、会社員が加入する健康保険でも、自営業者が加入する国民健康保険でも、基本的な自己負担限度額の考え方は変わらない。違いが大きいのは、働けない間の収入をどう補うかという部分だ。会社員には傷病手当金がある。業務外の病気やけがで働けないとき、支給開始日以前12か月の標準報酬月額を平均し、30で割った額の3分の2が1日あたりの額になる。支給期間は支給開始日から通算して1年6か月だ(全国健康保険協会「傷病手当金」)。国民健康保険にはこの制度がなく、自営業者やフリーランスは入院や療養で仕事を休むと、その分の収入がそのまま減ってしまう。
この違いを踏まえると、同じ「医療保険が必要か」という問いでも、答えの重みは働き方によって変わってくる。会社員であれば、高額療養費と傷病手当金である程度の備えができている一方、自営業者は収入減少への備えを医療保険や就業不能保険など別の手段で作る必要性が高い。自分の働き方は、収入が途絶えたときの備えをどこまで持っているだろうか。
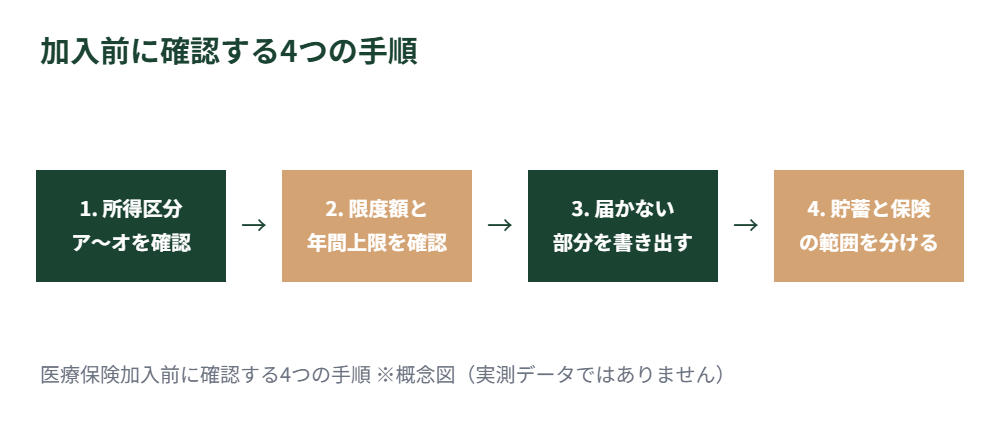
加入前に確認する順番
- 自分の標準報酬月額から所得区分(ア〜オ)を確認する
- その区分の自己負担限度額と、多数回該当・年間上限の金額を調べる
- 差額ベッド代・食事療養費・収入減少など、高額療養費が届かない部分の金額感を書き出す
- 貯蓄でまかなえる範囲と、保険で備えたい範囲を切り分けて、必要な保障内容を絞り込む
この順番を踏むと、保険の営業担当者が提示するプランのうち、どの部分が公的制度と重複していて、どの部分が本当に必要な上乗せなのかが見えやすくなる。重複している保障を削るだけで、毎月の保険料が下がる家庭も少なくない。保険料の見直しを具体的に進めたい場合は、保険料の払いすぎを見つける手順もあわせて確認しておくと作業が進めやすい。死亡保障の側から必要額を逆算する手順は、死亡保障はいくら必要か: 遺族年金から逆算するにまとめた。
所得区分は毎年の給与水準によって変わることもある。転職や昇給、育児休業による収入減少があったタイミングでは、自己負担限度額そのものが変わっている可能性があるため、契約中の医療保険を見直すときにあわせて確認しておきたい。
高額療養費と医療保険の役割分担を理解したうえで加入すれば、同じ保険料でも「何のために払っているか」がはっきりする。逆に、公的制度の存在を知らないまま契約すると、保障が重複した割高なプランのままになっていることも少なくない。
参考書籍(PR)
保険を家計の固定費として見直す視点は、『本当の自由を手に入れる お金の大学』(両@リベ大学長)がまとまっている。保険・通信・住居といった固定費を順に点検していく構成で、公的制度と民間保険の重なりを整理する前段の下敷きに向く。どの保障を残すかは家庭の条件で変わるため、判断材料の一つとして読みたい。
【PR】
改訂版 本当の自由を手に入れる お金の大学 [ 両@リベ大学長 ]
免責事項
本記事で紹介した高額療養費制度の金額・要件は、2026年8月時点で全国健康保険協会が公表している内容に基づく。加入している健康保険の種類や年度によって金額が異なる場合がある。制度は令和8年8月・令和9年8月と段階的に見直されている。最新情報は加入先の健康保険や厚生労働省の公式情報で確認してほしい。医療保険への加入は、本記事の試算を出発点としつつ、必要に応じてファイナンシャルプランナーなど専門家に相談してほしい。本記事は特定の保険商品の購入を推奨するものではない。