住宅展示場で「頭金はいくら用意すればいいですか」と担当者に聞いたら、「今はゼロでも組めますよ」と返ってきて、かえって不安になった、という話をよく聞く。フラット35や民間ローンの多くが頭金なしでも審査に通る時代になった。それでもいくら入れるのが妥当なのかという素朴な問いに、意外と答えてくれる人は少ない。実際に住宅を取得した人たちのデータを見ると、頭金の目安ははっきり見えてくる。
頭金の平均は所要資金の13%
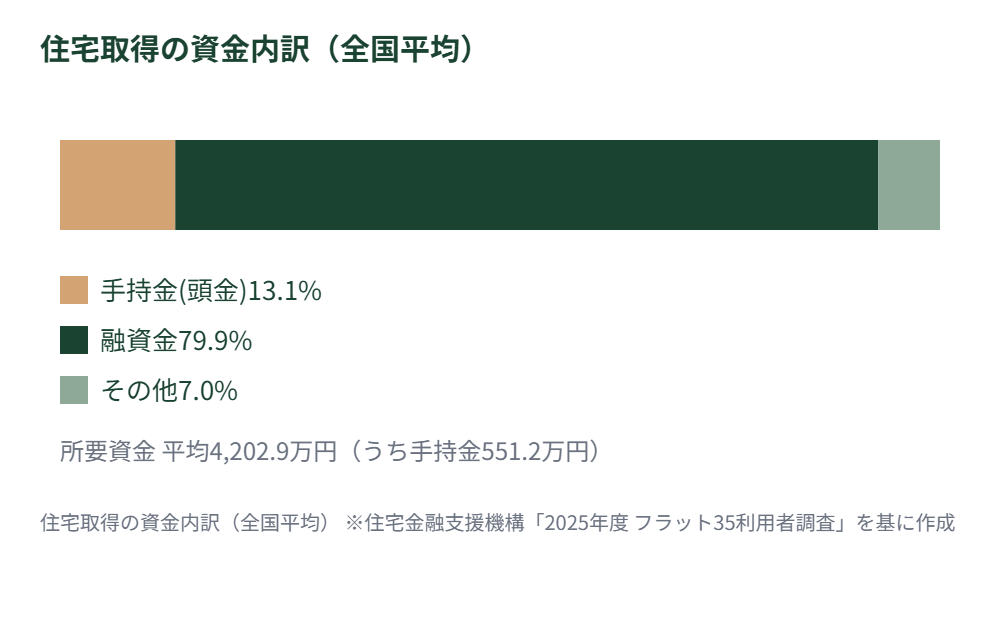
住宅金融支援機構が公表している2025年度のフラット35利用者調査によると、資金内訳は次のようになっている。全国平均の所要資金(住宅取得にかかる総額)は4,202.9万円、このうち自己資金にあたる「手持金」は551.2万円、融資金は3,357.0万円だった。手持金を所要資金で割った頭金比率は13.1%になる(住宅金融支援機構「2025年度 フラット35利用者調査」)。
頭金を1割強用意している世帯が平均的という計算だが、これは全ての住宅タイプを合わせた平均であり、実際には取得する住宅の種類によって差が大きい。
住宅タイプ別に見る頭金の差
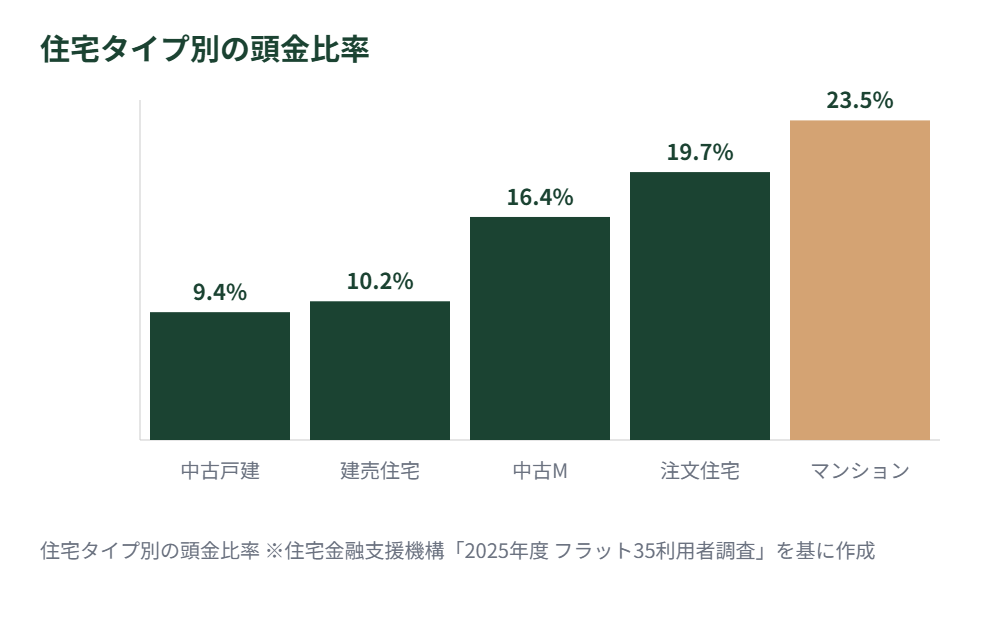
同じ2025年度調査を住宅タイプ別に見ると、頭金比率が最も高いのはマンションで23.5%(平均1,379.3万円)。次いで注文住宅の19.7%(平均839.8万円)となっている。一方、中古戸建は9.4%(平均261.4万円)、建売住宅は10.2%(平均428.8万円)と低い。新築の分譲物件・注文住宅に比べて、中古物件は頭金の割合が低い傾向にある。中古マンションは16.4%(平均591.3万円)で、その中間に位置する。
なぜ中古の方が頭金割合を低く抑えて動く世帯が多いのだろうか。所要資金そのものが新築より小さい分、同じ貯蓄額なら比率は高く出そうなものだが、実際の数字は逆を向いている。この調査は理由までは調べていないので、ここで原因を決めつけることはしない。中古を検討しているなら、新築の平均値をそのまま自分の目標額にしなくてよい、という受け取り方で十分だ。
頭金1割未満だと金利が上がる
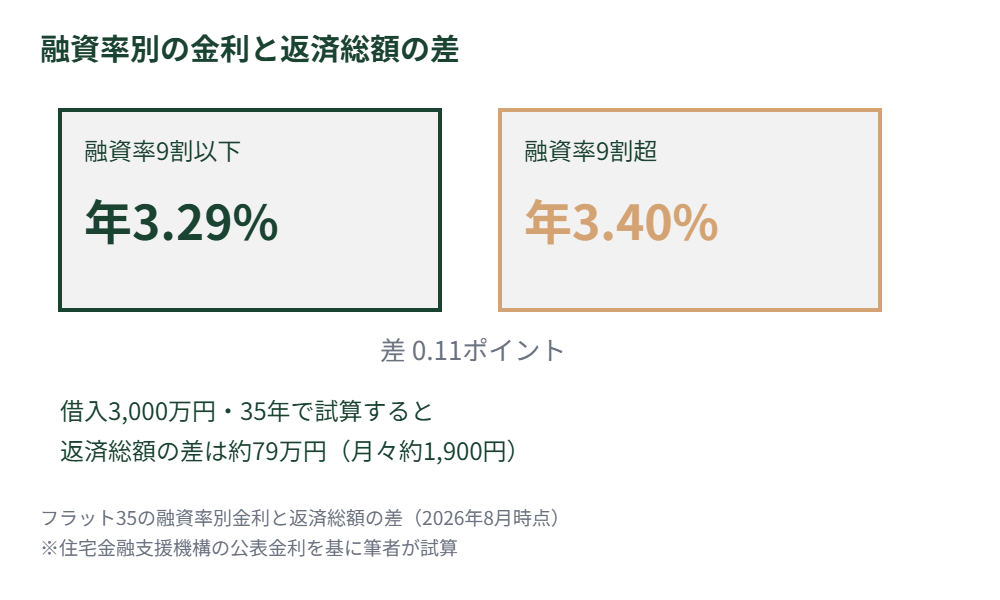
頭金の割合は、将来の返済総額にも直接効いてくる。フラット35には、融資率(所要資金に対する借入額の割合)が9割を超えるかどうかで適用金利が変わる仕組みがある。2026年8月の【フラット35】の最新金利(返済期間21〜35年)は、融資率9割以下で年3.29%、融資率9割超では年3.40%と、0.11ポイントの差がついている。頭金が所要資金の1割に届くかどうかが、返済総額を左右する分かれ目になっているわけだ。
借入額3,000万円を35年の元利均等返済で試算すると、金利0.11ポイントの差は返済総額でおよそ79万円、月々の返済額では約1,900円の差になる。頭金をあと100万円積んで融資率が9割以下に届くなら、借入額そのものが100万円減る。それに加えて、この79万円の利息差も同時に消える。住宅ローンを変動にするか固定にするかで悩んでいる場合は、以前の記事「住宅ローンは変動か固定か、判断材料の整理」も判断材料になる。
頭金を決める4つの視点
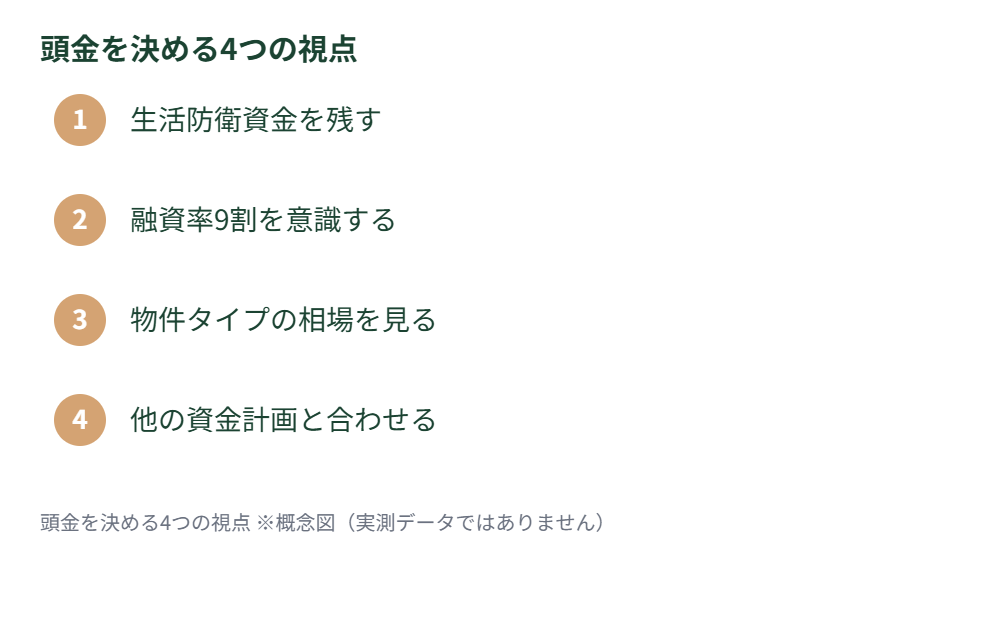
平均値はあくまで目安であり、そのまま自分の家庭に当てはめる数字ではない。では頭金をいくらにするか、何を基準に決めればよいのだろうか。次の4つの視点で順番に整理すると考えやすい。
- 頭金に回す前に、急な収入減や病気に備える生活防衛資金を手元に残せているかを確認する。何か月分を残すべきかを定めた公的な基準はないので、まず我が家の毎月の生活費を把握し、そこから逆算して自分たちの金額を決める。生活費に手をつけてまで頭金を積み増す必要はない。
- 融資率が9割を切るラインまで頭金を用意できるかどうかを、金利差(2026年8月時点で0.11ポイント)を目安に判断材料にする。
- 検討している物件が新築か中古かによって平均的な頭金割合が違うことを踏まえ、自分たちが探しているタイプの相場を先に確認する。
- 頭金を厚くして返済総額を抑えるか、頭金を抑えて手元資金を残すかは、教育費や老後資金など住宅以外の資金計画と合わせて決める。
年収に対してどこまで借りてよいかについては、以前の記事「年収別・無理のない住宅ローン借入額の考え方」で整理した。頭金と借入額はセットで考える話なので、あわせて読んでおくと判断がしやすくなる。
頭金を入れすぎるリスクもある
ここまで頭金を厚くする方向の話が中心になったが、逆に頭金を入れすぎることにもリスクがある。手元の貯蓄をほぼ全額頭金に回してしまうと、入居後に急な出費が重なったとき、生活費をカードのリボ払いで賄うことになりかねない。総返済負担率(年収に対する年間返済額の割合)は2025年度のフラット35利用者調査で平均22.8%だった。これは実際に借りた人たちの平均であって、安全ラインとして公表された数値ではない。自分の負担率がこの平均からどれだけ離れているかを見る、という使い方にとどめたい。
頭金を「多いほど良い」と単純化しない方がいい。①生活防衛資金を残す ②融資率9割のラインを意識する ③それ以上は無理に積み増さない、という順番で考えると、貯蓄と住宅取得のタイミングのバランスが取りやすい。頭金をゼロに近づけて早く動くか、数年待ってでも1割を超える頭金を用意するか。金利の差額と、待っている間の家賃・教育環境の変化を天秤にかけて決める話になる。
諸費用は頭金と別枠で見る
頭金の話をするとき見落とされやすいのが、住宅取得にかかる諸費用の存在だ。登記費用、仲介手数料(中古の場合)、火災保険料、引っ越し費用などが該当する。金額は物件価格や新築か中古か、仲介が入るかどうかで変わるため、一律の相場を当てはめず、不動産会社や金融機関からもらう資金計画表の内訳で自分の金額を確認したい。この諸費用分を頭金と同じ財布から出してしまうと、想定していた頭金比率を実際には下回ってしまうことがある。
資金計画を立てる際は、「頭金○○万円+諸費用○○万円」という形で最初から別枠で見積もっておきたい。そうすれば、契約直前になって手元資金が足りなくなる事態を避けやすい。資金計画表をもらうときは、頭金と諸費用が合算表示になっていないか、一度分けて確認しておくとよい。
地域によっても頭金比率は違う
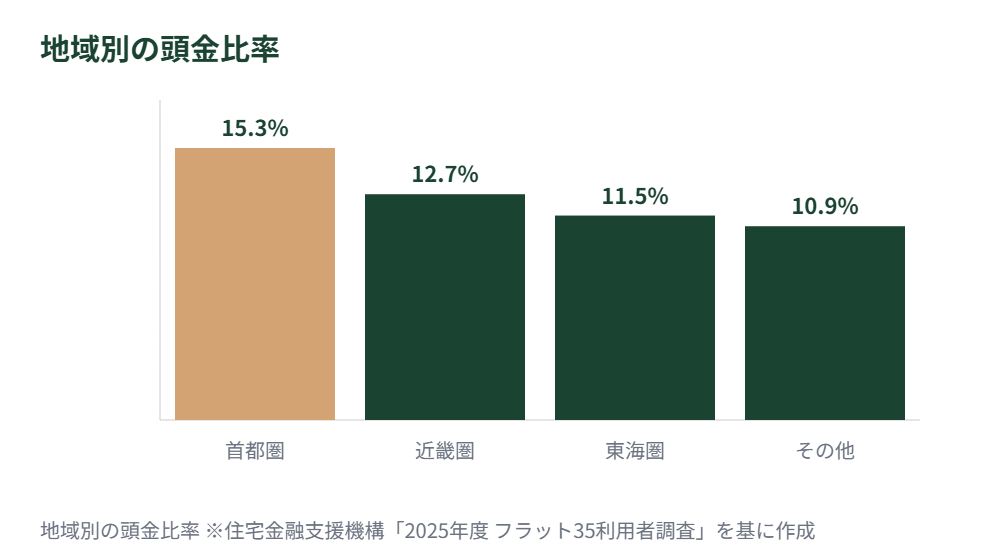
2025年度のフラット35利用者調査は、地域別の資金内訳も公表している。頭金(手持金)の比率が最も高いのは首都圏で15.3%(平均731.6万円)。次いで近畿圏12.7%(平均523.5万円)、東海圏11.5%(平均433.3万円)、その他地域10.9%(平均409.7万円)の順になる。首都圏は世帯年収も761.5万円と全国平均(715.9万円)より高い。所要資金・年収ともに大きい分、頭金の絶対額も膨らみやすい。
地方に住んでいて頭金の目安を探すときに、首都圏の事例をそのまま参考にすると、必要以上に高いハードルを設定してしまうことがある。自分たちが検討しているエリアに近い区分の数字を見るようにしたい。
ボーナスを頭金に回すときの注意
頭金を効率よく貯めようとして、ボーナスを全額頭金用の口座に回す家庭は多い。ボーナスは基本給と違って業績や会社の状況に左右されやすく、毎年同じ額が入る保証はない。ここ数年上振れが続いていたとしても、直近の支給額を5年、10年先まで前提にするのは危うい。減額があった年でも計画が崩れないようにしたい。ボーナスを頭金原資に組み込む場合は、直近数年の最低額を基準に見積もっておくと安全側に倒せる。
また、ボーナス払いを住宅ローン自体の返済方法に組み込むかどうかは、頭金の話とは別の判断になる。頭金を厚めに用意できた場合でも、月々の返済に加えてボーナス払いを併用すると、ボーナスが減った年に家計が一気に苦しくなることがある。頭金で使うボーナスと、返済に充てるボーナスを混同しないようにしたい。
頭金ゼロで動くという選択肢
ここまで頭金を用意する前提で話を進めてきたが、頭金ゼロで住宅ローンを組むという選択肢自体が悪いわけではない。低金利が続いてきた局面では、頭金を貯める間の家賃を払い続けるより、早めに購入して家賃相当額をローン返済に回した方が、トータルの支出を抑えられるという考え方も成り立つ。子どもの入学時期に合わせたい、転勤の見通しが立ったといった事情で、購入時期を家計の都合だけで動かせない家庭もある。
ただし、頭金ゼロで進める場合は、前述の融資率9割超の金利上乗せを織り込んでおく必要がある。月々の返済額には余裕を持たせておきたい。頭金を貯める時間を金利で買っている、という意識を持っておくと、後から「思ったより返済がきつい」という事態を避けやすくなる。
まとめ: 数字はあくまで出発点
貯蓄のペースには家庭ごとに差があり、平均に届いていないからといって遅れているわけでもない。焦って頭金を積み増すより、まず自分たちの生活防衛資金と諸費用の見積もりを固めることの方が、結果的に返済を安定させる近道になる。
2025年度のフラット35利用者調査から見えてくる頭金の目安は、全国平均で所要資金の13.1%、住宅タイプ別では9.4%〜23.5%という幅がある。この数字を「自分たちも同じくらい用意しなければ」という縛りにする必要はない。融資率9割のラインを一つの目安にしつつ、生活防衛資金と諸費用を別枠で確保できているかを先に確認し、そのうえで無理のない金額を頭金に回す、という順番で考えれば十分だ。
参考書籍(PR)
頭金をどこまで積むかは、住宅を「資産」と見るか「負債」と見るかで答えが変わってくる。この線引きを主題にしているのが『金持ち父さん貧乏父さん』(ロバート・キヨサキ)で、マイホームであっても手元にお金を生まないものは負債に分類する、という立場を取っている。この見方に沿えば頭金を抑えて手元資金を残す方向になり、返済総額を優先すれば頭金を厚くする方向になる。どちらが正解という話ではなく、判断の軸を一つ増やすための一冊として挙げておく。
【PR】
改訂版 金持ち父さん 貧乏父さん:アメリカの金持ちが教えてくれるお金の哲学 [ ロバート・キヨサキ ]
免責事項
本記事は一般的な情報提供を目的としており、特定の金融機関・商品への加入や住宅購入の意思決定を勧めるものではありません。金利・融資条件は変動するため、実際の借入にあたっては金融機関の最新情報を必ずご確認ください。住宅購入や資金計画の最終判断は、ご自身の状況を踏まえ、専門家(ファイナンシャルプランナー等)にもご相談のうえ行ってください。