共働きで二人の収入がほぼ同じでも、死亡保険の保険金額には夫婦で大きな差がついたままのことがあります。保険の更新案内が届いたら、夫と妻それぞれの保険金額を並べるところから始めます。
結婚したときに収入の多い方を厚く、少ない方を薄くと決めた金額は、その後に時短勤務からフルタイムに戻るなどして収入差が縮まっても、加入時のまま残ります。更新案内は、この金額のままでよいかを夫婦で確かめるきっかけになります。
死亡保障の商品のひとつに収入保障保険があります。毎月一定額の保険金が、契約終了年齢まで年金のように支払われるタイプで、子どもが成長するにつれて必要な保障額が減っていくという考え方に沿った商品です。定期保険のように保険金が満期まで一定額のまま変わらない商品とは違い、時間の経過とともに受け取れる総額が目減りしていきます。加入時に決めた金額が今の生活の実態に合っているかを見直す発想は、この保険の仕組みとも相性がよいものです。
二人分の保障を見直す前の制約
見直す金額は、家計の条件から決めます。確かめるのは、住宅ローンがあと何年残っているかと、子どもの年齢から見て教育費がこれから本格化する時期かどうかです。どちらか一方が働けなくなった場合、もう一方の収入だけで住宅ローンと生活費をどこまで支えられるかが、最初に確かめるべき制約になります。
共働きだからといって、保障を半分ずつにすればよいという単純な話でもありません。育児休業や時短勤務の期間があれば、その間の収入は下がります。看護休暇や急な呼び出しで働き方を変えざるを得なくなる可能性もあります。どちらの収入がどれだけ生活費に組み込まれているかを先に整理しないと、削ってよい金額の見当がつきません。
家計簿を1年分見返すと、どの支出がどちらの口座から引き落とされているかが分かります。たとえば住宅ローンと保育料は夫の口座から、食費と光熱費は妻の口座から、という分担なら、金額だけを見ると夫側の負担が大きく見えます。ただ、保育料は妻の収入があるからこそ払える費用でもあります。どちらか一方が欠けた場合、単純に「その人の口座からの支出が消える」のではなく、家計全体の組み方を作り直すことになります。
そもそも、保障額はいつ、何を根拠に決めたのでしょうか。加入したときの根拠を説明できない金額は、今の家計に合わせて決め直す対象です。
遺族年金は共働きでも受け取れるのか
見直しの前提として、公的な遺族年金がいくら出るのかを先に確かめます。遺族年金の対象は「死亡した方に生計を維持されていた」遺族で、その要件は2つあります(日本年金機構の年金用語集)。ひとつは死亡した人と生計を同じくしていたことです。もうひとつは、収入要件を満たしていることです。
前年の収入850万円未満、または所得655万5千円未満という基準は、亡くなった人ではなく、年金を受け取る側の遺族にかかる条件です。つまりこの収入要件を満たさなければ、亡くなった側がどれだけ厚生年金を納めていても遺族年金は受け取れません。基準額の前後にいる場合は認定の細かい条件がかかわるため、年金事務所で確かめます。共働きで保障を考えるときは、まずここを確かめます。
加入している年金の種類も確かめます。会社員や公務員は厚生年金に加入しているため、遺族基礎年金と遺族厚生年金の両方が対象になります。自営業やフリーランスで国民年金だけに加入している場合は、遺族基礎年金のみが対象で、子どもが18歳の年度末を迎えると受け取れる年金がなくなります。共働きでも、夫婦の一方が国民年金だけなら、その人が亡くなったときに遺族厚生年金は出ません。
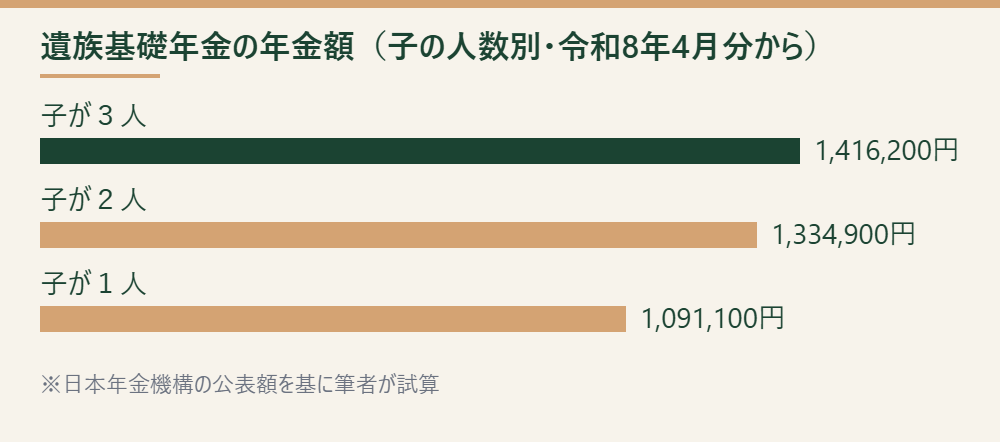
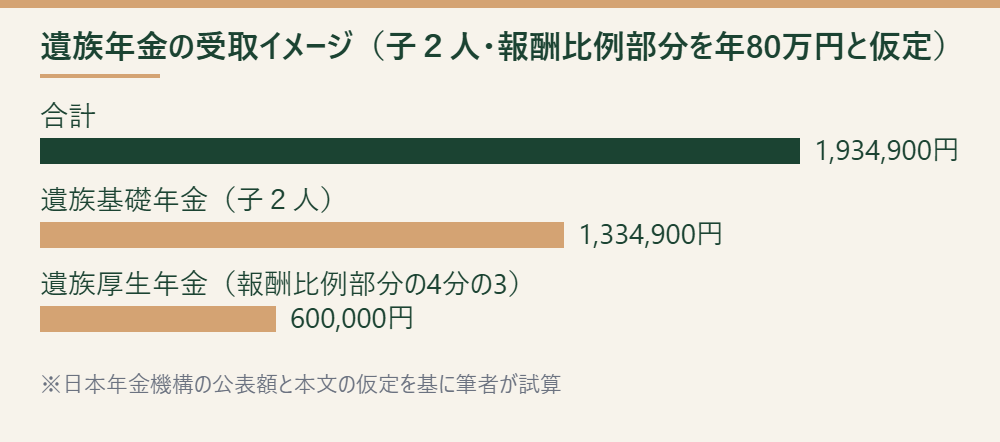
肝心の金額はどうでしょうか。遺族基礎年金は、令和8年4月分から年額847,300円です。子の加算額は1人目・2人目が各243,800円、3人目以降が各81,300円つきます。子ども2人の家庭なら、基礎年金だけで年間1,334,900円になります。
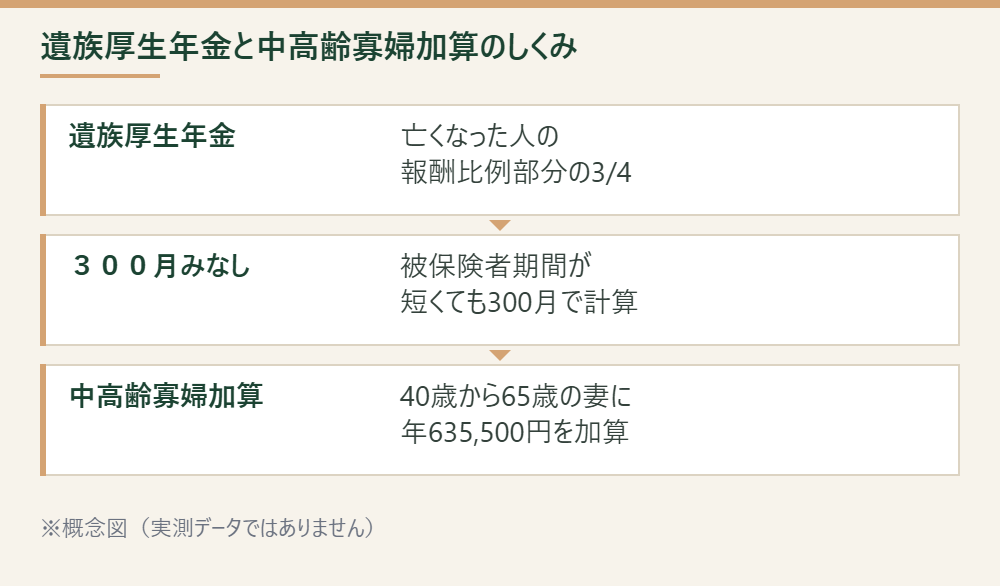
遺族厚生年金は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3にあたります。在職中の死亡などの場合は、厚生年金の被保険者期間が300月(25年)未満でも300月とみなして計算するため、加入期間の短い若い世代でも一定の額が確保されます。加えて、40歳から65歳になるまでの間、条件を満たす妻には中高齢寡婦加算として年額635,500円が上乗せされます。子どもが成長して遺族基礎年金の対象から外れた後の空白期間を、この加算が埋めます。
共働きでも、残された側の前年の収入が850万円未満(または所得655万5千円未満)であれば、収入要件は満たします。共働きだからという理由だけで、遺族年金を試算から外さないようにします。
生保文化センター統計に見る男女差
生命保険の加入率は全体で80.0%、男性78.2%、女性81.5%とほぼ差がありません(生命保険文化センター「生活保障に関する調査」(2025年度))。
ところが、加入している人の普通死亡保険金額の平均は、男性1,261万円に対して女性610万円です。2倍以上の開きがあります。加入率にはほとんど差がないのに、金額には大きな差がついています。
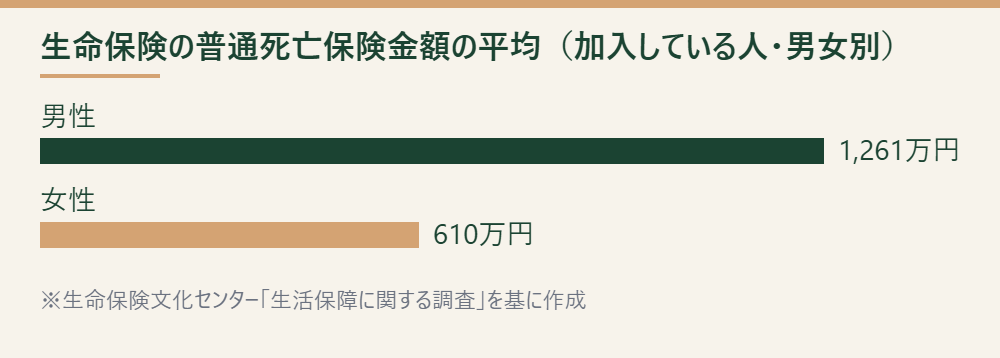
分布を見ると、男女とも「200万円以上500万円未満」の層が最も多くなっています。次いで「500万円以上1,000万円未満」が続く点も共通しています。違いはその先に出ます。男性は「1,000万円以上1,500万円未満」が3番目に多いのに対し、女性は「200万円未満」が3番目に多くなっています。男性の保険金額が厚く、女性が薄いという非対称が、分布にもそのまま表れています。
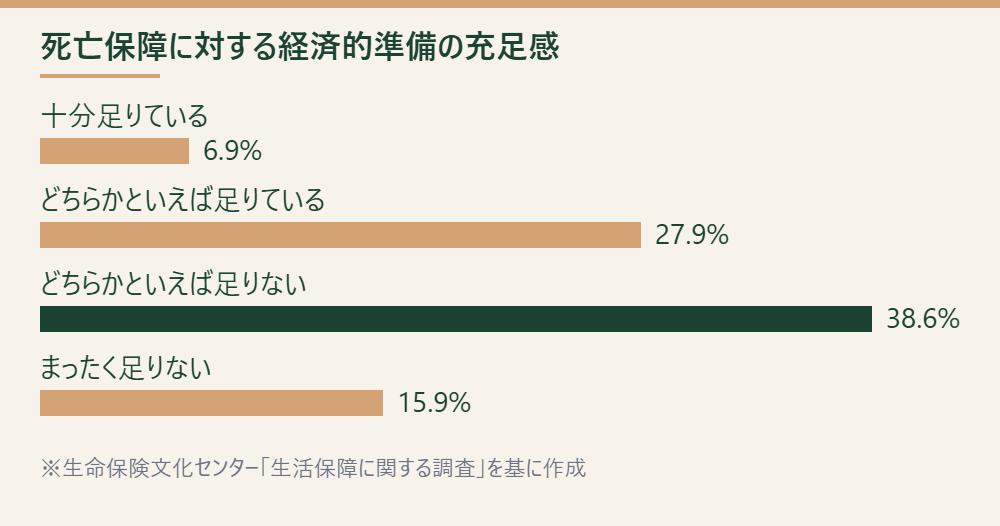
死亡保障に対する経済的準備の充足感は、「十分足りている」6.9%と「どちらかといえば足りている」27.9%を合計した「充足感あり」が34.7%です。「どちらかといえば足りない」38.6%と「まったく足りない」15.9%を合計した「充足感なし」は54.6%です。合計値と単純な足し算のわずかなずれは、小数点以下の端数処理によるものです(調査側の注記)。加入率にほとんど差がないのに保障額には大きな差があり、しかも半数以上が不足を感じています。この調査は性別ごとの回答をまとめたもので、共働き世帯だけを取り出した数字ではありません。それでも、平均加入金額の差がこれだけ大きい以上、共働き世帯の中にも同じ偏りを抱えた家庭は少なくないはずです。
男性の保障が手厚くなりやすい背景には、収入の多い方を守るという発想に加えて、育児休業や時短勤務による収入減が女性側に偏ってきた歴史もあるのでしょう。ただ、この統計はあくまで全体の平均であり、個々の家庭の収入構成を映すものではありません。自分たちの保障がどちらの型に近いのかは、平均ではなく手元の保険証券や更新案内で確かめます。
仮の数字で試算してみる
仮に、亡くなった側の老齢厚生年金の報酬比例部分が年80万円だったとします。遺族厚生年金はその4分の3にあたる年60万円になります。子ども2人がいる家庭であれば、遺族基礎年金の1,334,900円と合わせて、年間およそ193万円が公的年金として入ります。
40歳未満の妻であれば中高齢寡婦加算の対象外ですが、40歳を超えれば、この金額にさらに635,500円が加わる期間もあります。年齢によって受け取れる総額が変わる点は、見落としやすいところです。
この金額と、住宅ローンの返済額、教育費、日々の生活費を並べます。公的年金だけで足りない部分を保険で埋める、という順番で考えます。収入が多い方の保障を厚くするという発想そのものを変える必要はありません。ただし、収入差が縮まったなら、少ない方の保障も引き上げる方向で見直します。
妻が亡くなった場合の試算も確かめます。中高齢寡婦加算は妻が受け取る遺族厚生年金に上乗せされる仕組みで、夫が受け取る側になる場合は対象になりません。夫側の制約はほかにもあります。子のない夫が遺族厚生年金を受け取れる条件は55歳以上で、受給開始は60歳からです(日本年金機構)。子どもが18歳の年度末を過ぎた後に妻を亡くした場合、夫の側には空白が生まれます。
同じ子ども2人・同じ報酬比例部分の条件でも、夫婦のどちらが亡くなるかによって、受け取れる公的年金の総額と受け取れる期間が変わります。この非対称を見ないまま保障額を決めると、妻側の保障だけを軽く見積もることになります。
判断基準を並べ、決めた理由
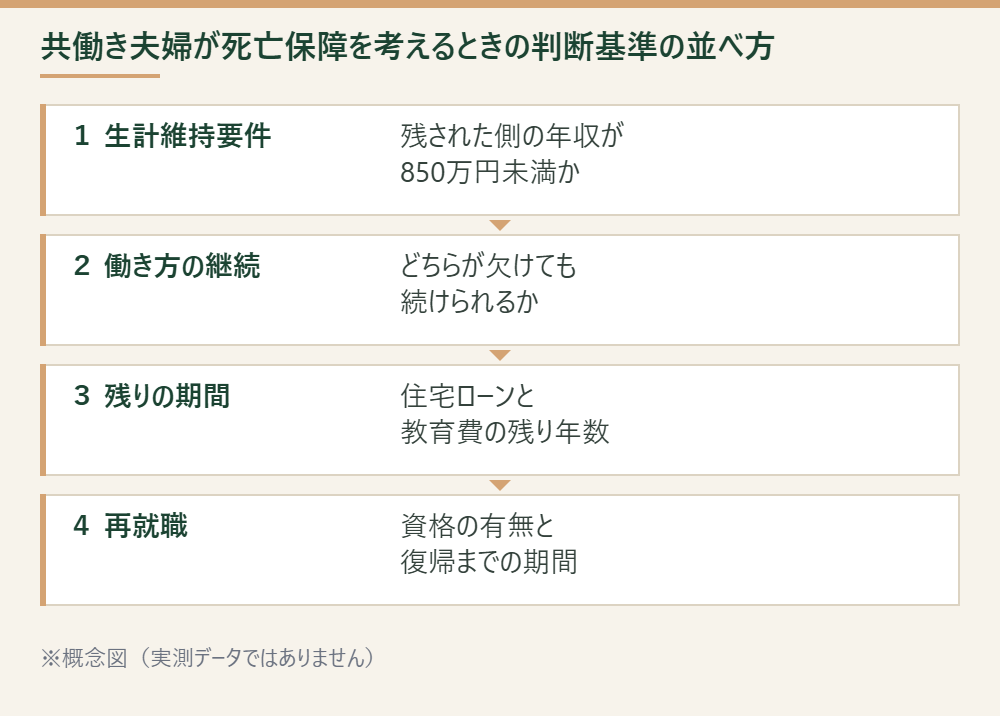
最終的な基準は、次の4点です。優先順位はこの順です。
ひとつ目は、残された側が生計維持の収入要件を満たすかどうかです。年収850万円を超えていれば、遺族年金がない前提で保障額を組み直します。2つ目は、どちらが欠けても今の働き方を続けられるかどうかです。時短勤務のままでは収入が戻らない期間もあるため、その間の生活費をどちらの保障で埋めるかを先に決めておきます。3つ目は住宅ローンと教育費の残り期間の長さです。ローンの残高は減っていきますが、教育費はこれから増えていく局面にあります。4つ目は、再就職のしやすさや資格の有無です。同じ収入でも、再就職までにかかる期間が長いほど、必要な保障額は大きくなります。
この基準に照らして、収入差が縮まっているのに保障額の差が大きく開いたままなら、少ない方の保障額を引き上げ、多い方をやや抑える方向で見直す選択肢があります。手続きは、加入している保険会社に連絡し、現在の契約内容を確かめるところから始めます。証券番号を手元に用意しておくと話が早く進みます。後田亨・永田宏の「いらない保険」は、保険の必要性を条件から詰めていく構成で、こうした見直しの順番を考えるときの下敷きになります。
どの配分が合うかは、家庭ごとに違います。二人分の保障額を並べ、公的年金の額まで確かめたうえで決めておけば、その記録が次に見直すときの土台になります。
住宅ローンの残高は毎年減っていきます。子どもが独立すれば、必要な保障額も変わります。転職や独立で働き方そのものが変わることもあります。次に見直すタイミングは、住宅ローンの繰り上げ返済を検討するときか、子どもが中学校に上がるときのどちらか早い方、というように先に決めておきます。
保障額の差は、いつの間にか固定観念になっていないでしょうか。次に更新案内が届いたら、金額を眺めるだけで引き出しに戻さず、その数字の根拠まで確かめてください。
次に読む
参考書籍(PR)
後田亨・永田宏「いらない保険」は、保険の要否を条件から詰めていく構成で、加入額を見直す順番を考えるときの下敷きになります。
【PR】
|
|


本記事で紹介した年金額や統計は、日本年金機構および生命保険文化センターが公表している資料に基づく参考情報であり、特定の保険商品や保障額を推奨するものではありません。遺族年金の受給要件や金額は家庭の状況によって異なるため、実際の見直しにあたっては年金事務所や保険会社への確認をもとに、各家庭でご判断ください。