産後3か月目、給与振込口座に入った数字は、いつもの月と違っていた。産休に入る前の手取りとは桁は同じでも中身が違う。振込元は勤務先ではなく健康保険からの出産手当金で、金額もひとまわり小さい。産後の1年は、収入の出どころと金額が何度も切り替わる期間だと、この時点で初めて実感した。何がいつ、どれだけ変わるのだろうか。時系列で確かめておくことにした。
産後3か月目に見た数字
全体の見取り図から作る。出産前後の収入は、産前産後休業(産休)中の出産手当金、育児休業(育休)中の育児休業給付金、職場復帰後の給与という3つの段階に分かれる。加えて出産時には出産育児一時金という一時金があり、これは収入というより出産費用の精算に近い性質のものだった。支給する制度も金額の計算方法も別で、切り替わるタイミングもばらばらだ。
試算の前提も先に決めておく。標準報酬月額25万円の会社員が、産前産後休業を経て育児休業を1歳の誕生日近くまで取る、という条件を仮に置いた。実際の金額は加入している健康保険や勤務先の給与体系によって変わるが、段取りの順番自体は多くの家庭に共通するはずだ。
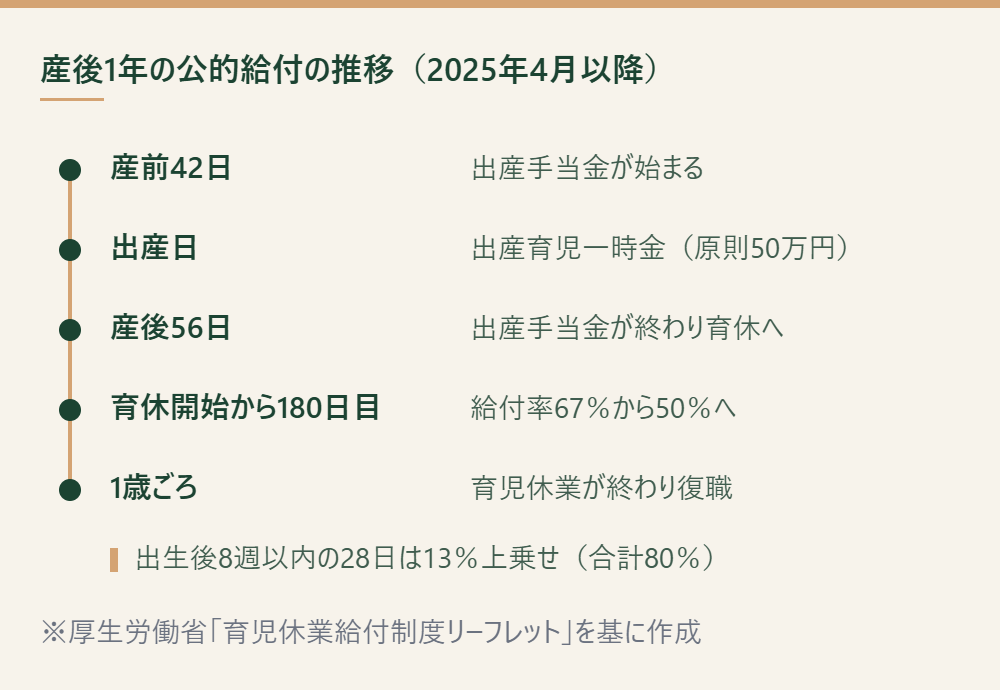
切り替わりの節目は4つ。出産日、産後56日目、育休開始から180日目、そして復職の日だ。節目ごとに支給元の制度が変わり、そのたびに振込額も変わる。この4つを軸に、収入と支出の両方を順番に見ていく。
出産前後の一時金と手当
厚生労働省「出産育児一時金等について」によると、出産育児一時金は公的医療保険の加入者が出産したとき、子ども1人につき原則50万円が支給される。多くの産院では「直接支払制度」を使い、出産費用の総額から一時金を差し引いた残りだけを窓口で支払う仕組みになっている。出産費用が一時金を下回れば差額が戻ってくる。まとまった額が最初から手元に入るわけではなく、費用の相殺という形で恩恵を受けるという点が、想像していたイメージと違っていた。支給の対象になるのは、日本の公的医療保険に加入していて、妊娠4か月(85日)以上での出産であることの二つだけだ。出産の方法や場所は問われない。
産休中の出産手当金
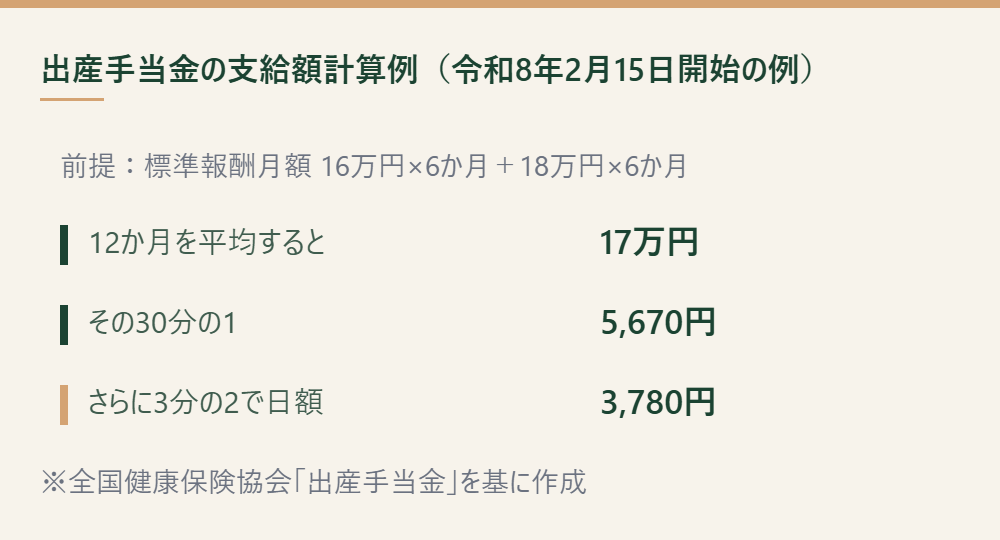
全国健康保険協会(協会けんぽ)「出産手当金」のページには、支給額の計算例が載っている。支給開始日以前12か月の標準報酬月額を平均し、その30分の1に相当する額の3分の2を日額とする、という計算式だ。掲載例は、標準報酬月額が16万円から18万円に変わった人。平均額が17万円、30分の1が5,670円、その3分の2で日額3,780円になっている。
支給対象期間は、出産予定日以前42日(多胎妊娠は98日)から出産の翌日以後56日目まで。休んだ日数分がまとめて支給される。出産が予定日より遅れた場合は、遅れた日数分も対象に含まれる。休んだ期間に会社から給与が一部支払われていても、その日額が出産手当金の日額を下回っていれば、差額が支給される仕組みだった。
育休給付金の67%と免除
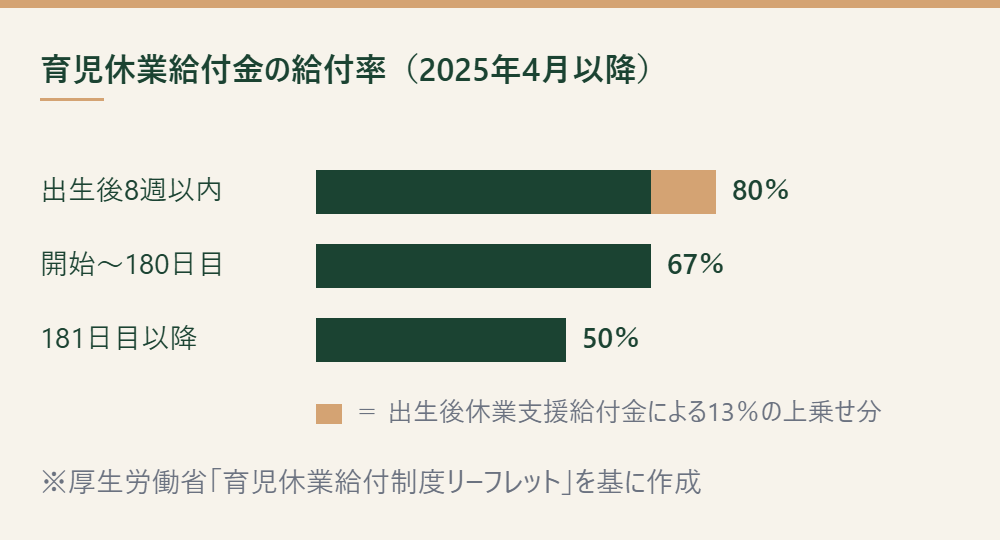
産後休業が終わると、多くの家庭は育児休業に切り替わる。厚生労働省の育児休業給付制度リーフレットでは、育児休業給付金の給付率は休業開始から180日目までが67%、それ以降は50%と示されている。給付率だけを見ると、手取りが3割以上減るように感じる。
だが同じ資料には別の情報も載っていた。育児休業中は健康保険料・厚生年金保険料が免除されるという。育児休業等給付そのものも非課税だと書かれている。日本年金機構「保険料の免除等(産休・育休関係)」によれば、この免除は被保険者・事業主の双方の負担が対象になる。将来の年金額を計算するときは、保険料を納めた期間として扱われる。
額面が減っても、天引きされる項目自体が減る。この二つを同時に見ないと、実際の目減り幅は分からなかった。健康保険料と厚生年金保険料の欄がまるごと空欄になる月が続く、ということだ。
育児休業給付金の申請は、勤務先を経由してハローワークに提出する仕組みだった。産休中の出産手当金とは窓口も申請書も別で、手続きの担当部署も違う。二つの給付を別々の書類で申請するという段取りを知らずにいたら、産休が明けたタイミングで慌てていたはずだ。
181日目からの変化
180日を過ぎると給付率は50%に下がる。育休を1歳の誕生日近くまで続ける場合、後半のほうが長くなる家庭も多いはずだ。保育園の入園は多くの自治体で4月が中心だ。誕生月によっては1歳の誕生日を待たず、年度の切り替わりに合わせて育休を切り上げることもある。切り上げる時期が早いほど、給付率50%の期間は短くなり、その分だけ収入の落ち込みも小さくなる計算だ。
先の厚生労働省リーフレットには、もう一つの制度が示されていた。2025年4月から始まった「出生後休業支援給付金」だ。父母ともに14日以上の育児休業を取得するなどの要件を満たすと、28日を上限に13%が上乗せされる。対象になる休業は、父が子の出生後8週間以内、母は産後休業後8週間以内に取ったものだ。育児休業給付金の67%と合わせると、給付率は80%になる。非課税と社会保険料免除の効果まで合わせると、手取りベースで10割相当になる、という説明だった。
ただし上乗せの対象になるのは出生直後の最大28日間だけだ。181日目以降の50%の期間には及ばない。
支出側でつまずいたこと
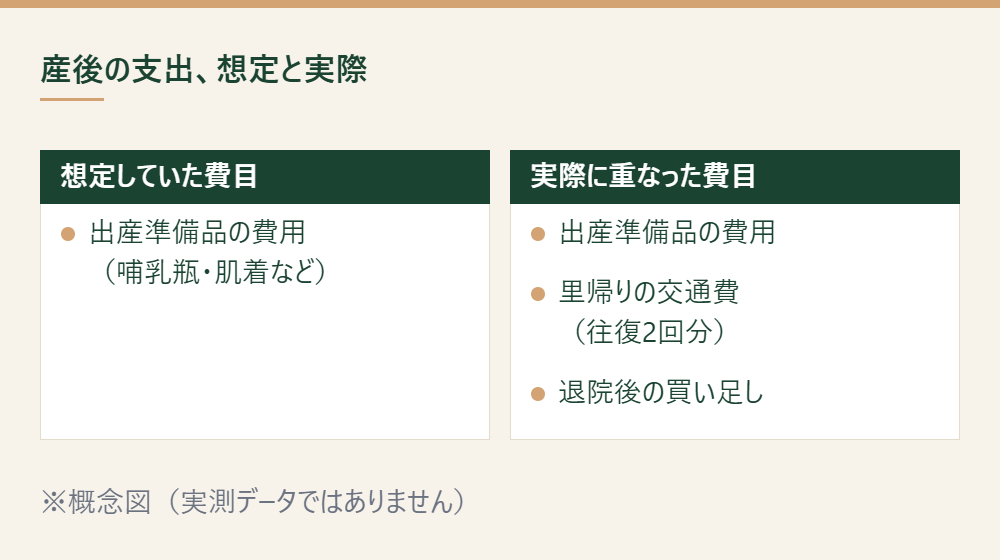
収入の見取り図ができたところで、支出の側でつまずいた月がある。想定していたのは、哺乳瓶や肌着など出産準備品の初期費用だけだった。実際には里帰りの交通費と、退院後に買い足したベビー用品の追加費用が重なる。その月だけ支出が跳ねた。
振り返ると、出産予定日をまたいで里帰りの日程が延び、交通費が往復で2回分かかったことが誤算だった。想定していた1回分の見積もりでは足りなかった。
ベビー用品や離乳食にかかる費用の内訳は、以前まとめた1歳までにかかるお金の実際と離乳食にかかるお金のほうが詳しい。この記事では、収入が下がっている月に支出のピークも重なった、という事実だけを記録しておく。この重なりに気づかないまま家計を回していたら、どうなっていただろうか。
産後ケア事業のような自治体のサービスを使うかどうかでも、自己負担額は変わってくる。使い方と費用の内訳は産後ケア事業の使い方と費用にまとめてあるので、ここでは支出項目の一つとして名前だけ挙げておく。この記事の試算には、産後ケア事業の利用料は含めていない。
復職前に見直したこと
181日目以降の給付率50%が見えてきた時点で、当初は育休を1歳まで延長するつもりだった予定を見直した。復職の時期を早めるかどうかは保育園の入園時期とも関わるため、この記事の範囲では扱わない。ここで書き残しておきたいのは手順そのものだ。給付率が切り替わるタイミングをカレンダーに落とし込む。その前後の支出予定を動かせないか、順に検討していった。
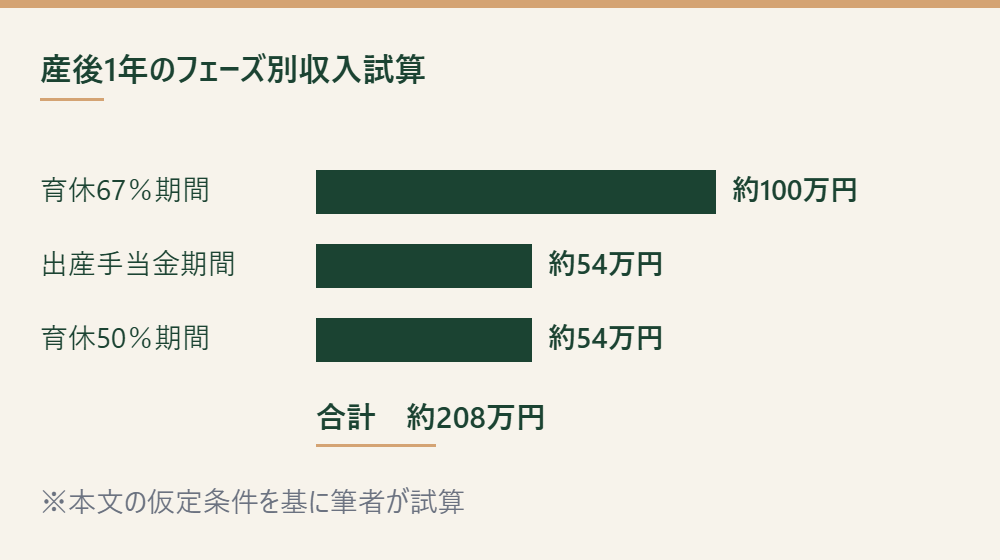
産休開始から1歳までを通した収入も、仮の条件で試算しておいた。標準報酬月額25万円という仮の条件を置くと、出産手当金はおよそ54万円になる。育休給付67%の期間はおよそ100万円、50%の期間はおよそ54万円だ。公的給付だけでもおよそ208万円になった。
産休前の1年間の手取りと単純比較できる数字ではない。それでも時期ごとの水準を先に知っておけば、支出を動かせる月とそうでない月の見分けはついた。
復職後に戻った収入
復職すると、給与は産休前の水準に戻る。ただしそれで家計が産休前と同じに戻るわけではない。ここから新しく保育料という固定費が始まるからだ。保育園の入園にかかる費用の内訳は、以前まとめた保育園の入園準備でかかるお金と時期のほうが詳しいので、そちらに譲る。保育料は世帯の所得や自治体、子どもの年齢によって幅があり、この記事の試算には含めていない。
復職と同時に固定費が一段増える。その構造だけをここでは書き留めておく。
産休開始から復職までの1年をひとつなぎで見ると、姿は違って見えた。出産育児一時金は出産費用の相殺に使われ、手元の現金としては残らなかった。出産手当金と育児休業給付金は、額面こそ産休前の給与を下回る月が続いた。社会保険料の免除と非課税という下支えがあったぶん、収入が完全に途切れる月は一度もなかった。
収入の谷がいつ来て、いつ抜けるのか。それを先に知っていたかどうかで、支出側で判断できることの幅はかなり違っていたはずだ。産後3か月目に見た数字に戸惑った日から1年、通帳に並ぶ数字の出どころは何度も入れ替わった。振込元の名前が変わるたびに慌てるのではなく、次はどの制度の番なのかを先に知っておく。産後1年を通して、それが家計を回すうえでいちばんの支えになった。
次に読む
参考書籍(PR)
出産・育休期間の収入と手続きは制度が細かく、父親側の関わり方によっても家計の組み方が変わってくる。父親の視点から出産前後の準備を整理した一冊がある。
【PR】
|
|


本文中の給付額の試算はいずれも標準報酬月額を仮に置いた概算で、実際の支給額は加入している健康保険・雇用保険の記録や休業の取り方によって変わる。出産手当金・育児休業給付金の支給要件や金額は、加入している協会けんぽ・健康保険組合、ハローワークで最新の内容を確認してほしい。ここに書いたのは一世帯ぶんの段取りを参考として並べたもので、制度の利用を勧める趣旨ではない。