郵便受けに、共済のパンフレットが届いていた。表紙には「月々1,000円から」の文字と、入院中の子どものイラストが並んでいる。財布の中には、来月の乳児健診で使う予定の医療証が入ったままだ。
2枚を並べて置いてみると、同じ「子どもの医療費」を扱っているはずなのに、書いてある中身がかみ合わない。医療証の裏には「自己負担なし」と書かれ、パンフレットには「入院1日あたり5,000円」の保障額が並ぶ。自己負担がないなら、この保障は何のためにあるのか。
加入してよかったという話も、結局一度も使わなかったという話も、どちらも耳に入ってくる。ただ、そこには住んでいる自治体の助成条件も、実際にかかった医療の中身も付いてこない。残るのは印象だけだ。
印象だけで決めるのは避けたかった。何歳まで、どんな条件で公的な助成が続くのかを先に確認し、そのうえで共済や保険が埋めている部分を見極めてから判断する順番に変えることにした。
すでにある受給者証、届いたパンフレット
こども家庭庁「こども医療費に対する助成の実施状況」(令和7年4月1日現在)によると、こども医療費助成を実施している全国1,741の市区町村のうち、通院・入院とも「18歳年度末まで」を対象年齢とする市区町村が1,576・1,600と、他の年齢区分を大きく引き離して最も多い。所得制限を設けていない市区町村も1,692(通院)・1,693(入院)にのぼり、全体の9割台後半を占めている。
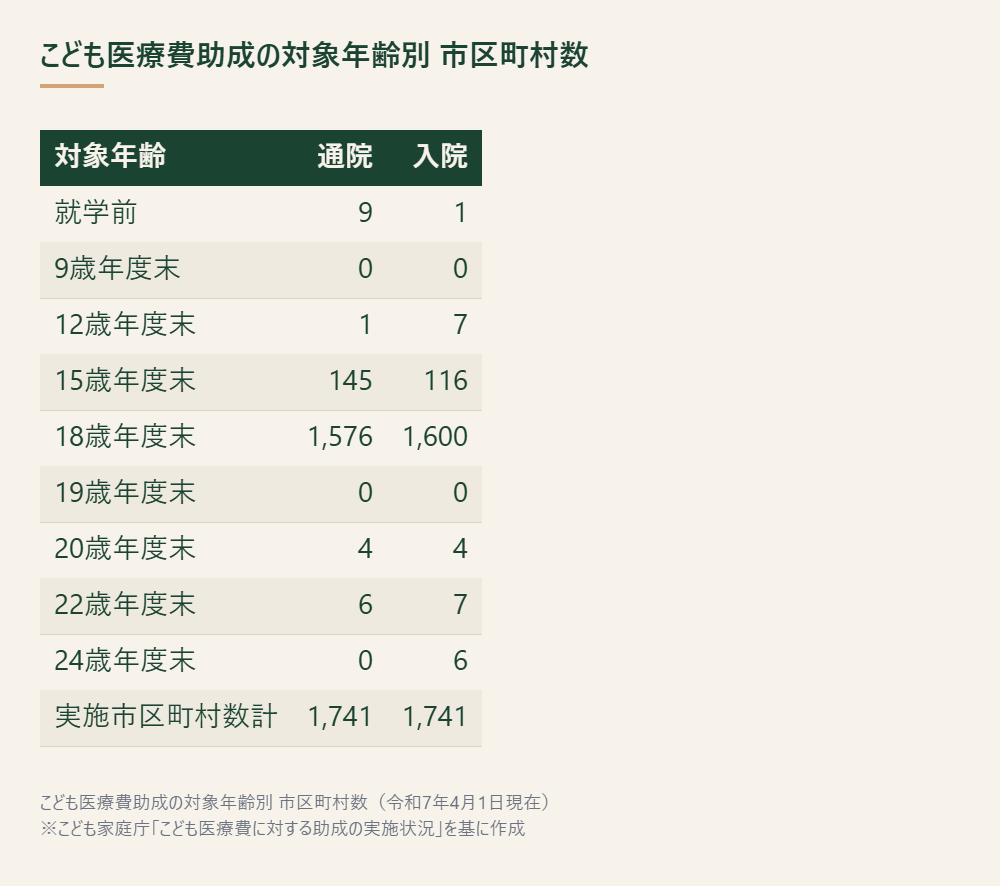
一部自己負担についても、負担なしとする市区町村が1,319(通院)・1,410(入院)と多数派だ。ただし対象年齢・所得制限・自己負担は、それぞれ別の集計として並んでいる。3つとも多数派の側に当たる地域なら、高校生年代まで通院も入院も窓口負担はほとんど出ない。どの条件がどう組み合わさっているかは、住んでいる市区町村ごとに確かめるしかない。
都道府県の実施状況も見てみると、通院の対象年齢は「就学前まで」とする都道府県が17で最多だった。入院は「15歳年度末まで」とする都道府県が15で最多になる。都道府県の助成に、居住する市区町村が独自に上乗せしている場合が多い。そのため実際に窓口で自己負担なしとなる年齢は、都道府県の基準よりも市区町村の基準の方が実態に近い。パンフレットの保障額を読むのは、この現状を押さえたあとでよかった。
助成が切れたあとに備える高額療養費
助成の年齢上限を過ぎたあと、あるいは所得制限にかかって自己負担が発生したときに効いてくるのが、公的医療保険の高額療養費制度になる。厚生労働省「高額療養費制度を利用される皆さまへ」によると、70歳未満の自己負担限度額は所得区分によって5段階に分かれている。いま示されているのは平成27年1月診療分からの水準だ。
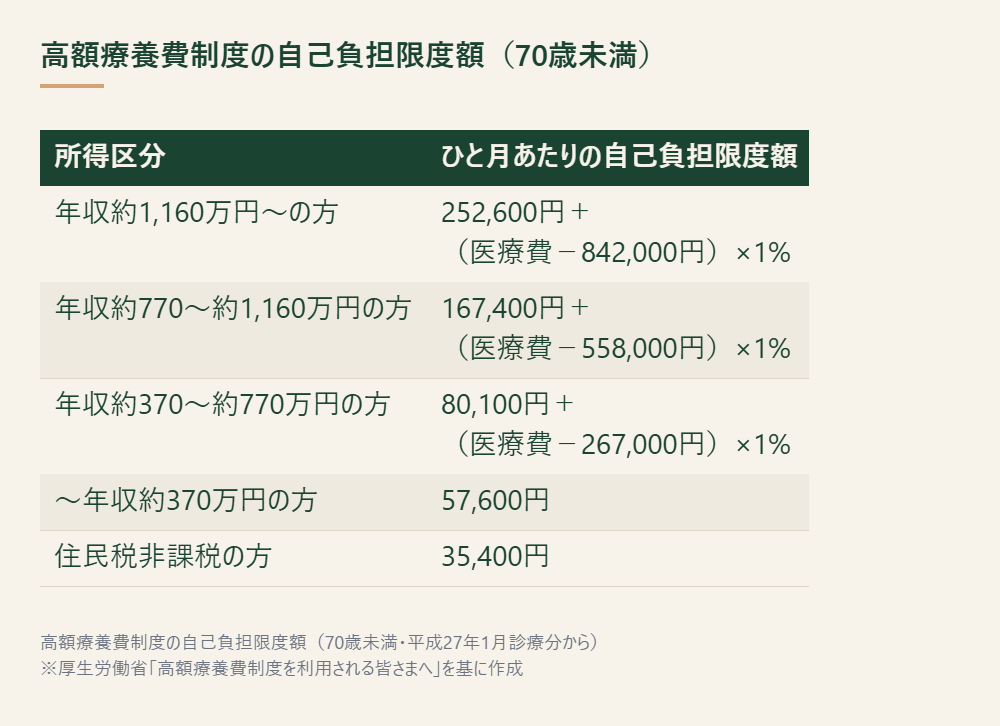
年収約370万〜約770万円の世帯では、ひと月の自己負担限度額は「80,100円+(医療費-267,000円)×1%」という式で計算される。仮に医療費が100万円かかっても、窓口で3割の30万円を支払ったあと、高額療養費として212,570円が支給され、最終的な自己負担は87,430円にとどまる。年収約370万円までの世帯であれば、上限額は57,600円で固定だ。
制度には、同じ医療保険に加入する家族の自己負担額を1か月(暦月)単位で合算できる「世帯合算」の仕組みもある。ただし70歳未満の受診分は、レセプト1枚あたりの自己負担が2万1千円以上のものしか合算できない。住所が離れていても同じ健康保険の被保険者と被扶養者なら合算できる一方、共働きで別々の健康保険に入っていれば、住所が同じでも合算の対象にならない。
助成が切れたあとも、実費が青天井で家計にのしかかる仕組みにはなっていない。年収約1,160万円を超えるような世帯でも、上限額は「252,600円+(医療費-842,000円)×1%」で頭打ちになる。直近の12か月間にすでに3回以上高額療養費の支給を受けている場合は「多数回該当」となり、その月の上限額はさらに下がる。年収約370万〜約770万円の区分なら44,400円だ。
もっとも、この制度が見ているのは保険適用の診療で支払った自己負担だけだ。入院中の食費や居住費、希望して使う差額ベッド代、公的医療保険の対象にならない先進医療の費用は、厚生労働省の資料に対象外と明記されている。
ここまでで、パンフレットが埋めようとしている「隙間」がどこにあるのかは、輪郭だけ見えてきた。
共済が実際に埋めているものは何か
それでも共済や保険の存在意義がゼロというわけではなさそうだった。届いたパンフレットは都道府県民共済グループ「こども型」のものだった。掛金は月々1,000円と2,000円の2コース。入院はケガ・病気とも1日目から最長360日目まで、ケガによる通院は1日目から最高90日目まで保障される。
公式サイトには「こども1型」の場合の支払い事例が3つ載っている。急性ウイルス性腸炎で3日間入院した場合は、入院1日当たり5,000円×3日で15,000円。転んで左足首を捻挫し1日通院した場合は、通院1日当たり2,000円で2,000円。スポーツ中に転倒して半月板損傷と診断され、日帰りで手術し3日通院した場合は、通院2,000円×3日に手術の100,000円を足して106,000円になる。いずれも一例で、加入コースや事故の状況、治療内容によって支払額は変わるという但し書きが付いている。
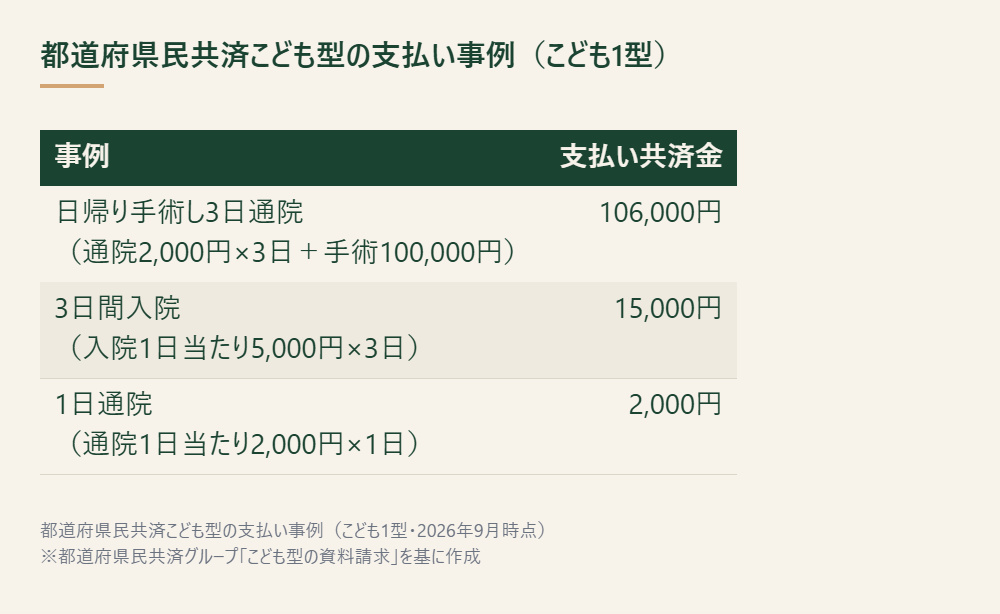
注意して読むと、公式サイトには「市区町村の医療費助成制度等により医療費の自己負担が発生しない場合も保障の対象になります」という一文がある。つまりこの共済金は、実費の医療費を補填する仕組みではなく、入院日数や通院日数に応じて支払われる定額給付だ。差額ベッド代や食事代、付き添いの交通費や宿泊費、公的保険が適用されない先進医療、第三者への損害賠償、契約者に万一のことがあった場合の保障など、医療費助成や高額療養費の対象外にある出費を埋める性格が強い。
医療証が守っているのは「窓口で払う医療費そのもの」、共済が埋めようとしているのは「医療費以外にかかる周辺の出費」だと分かると、2枚の書類がかみ合わなかった理由にも納得がいった。
共済のパンフレットには、割戻金の仕組みについても書かれていた。決算後に剰余金が生じたときは、加入者へ割戻金として戻す仕組みがあり、実績として2025年度は払込掛金の15.48%が戻っている。掛金の全額が固定費として出ていくわけではない点も、判断材料の一つになりそうだった。
ただし割戻率は、その年に支払われた共済金の総額によって変動する。多くの加入者が入院や手術で共済金を受け取った年は、剰余金が減るぶん割戻率も下がる。毎年同じ率が保証されているわけではないという注記も、あわせて読んでおく必要がある。
3つの基準で照らしてみる
並べて考えるために、基準を3つに絞った。1つ目は、住んでいる市区町村の医療費助成が何歳まで、どの条件で続くか。2つ目は、高額療養費の自己負担限度額が、家計にとって無理のない水準に収まっているか。3つ目は、差額ベッド代や付き添いの交通費、宿泊費といった助成の対象外になる出費に、どこまで備えたいと考えるかだ。
3つの基準を並べる前は、なんとなく「保障額が大きいほど安心」という順番で商品を見ていた。基準を書き出してから見直すと、保障額そのものよりも、公的な仕組みがどこまでカバーしていて、残りをどう埋めるかという順番で考えるべきだったと気づく。
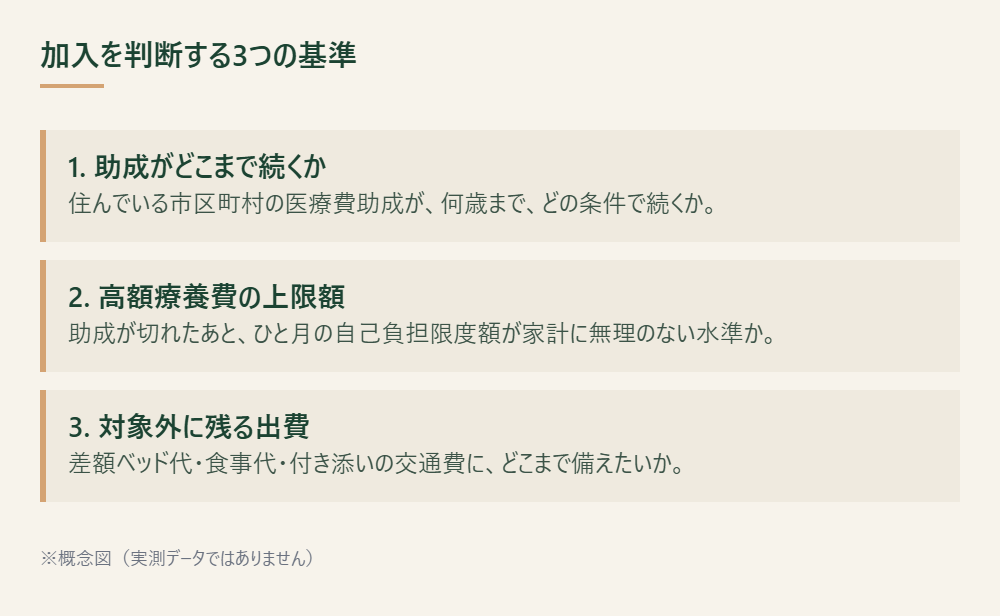
1つ目と2つ目は、すでに公的な仕組みでかなりの部分がカバーされている。残るのは3つ目で、ここは各家庭の価値観や、実際に入院したときにどれだけ身動きが取りやすくしておきたいかという判断に委ねられる。月々1,000円か2,000円かという掛金の差も、保障範囲がどこまで広がるかで決まってくる。
付き添いのために仕事を休んだときの収入の目減りは、住んでいる自治体の助成では埋まらない。個室を希望したときの差額ベッド代も同様だ。共済や保険を検討するなら、この3つ目の基準に該当する場面を具体的に思い浮かべてから、必要な保障額を考える方が、パンフレットの数字に引っ張られずに済む。
基準を先に文字にしてから比較すると、複数の商品パンフレットを並べたときの見方も変わってくる。保障額の大きさだけを比べるのではなく、それぞれの商品がどの基準に対応しているのかを、ひとつずつ当てはめて確認できるようになった。
決めた基準とその後
結局、月々1,000円のコースに加入することにした。実費の医療費は助成でほぼカバーされている以上、高額な保障額を積み増す必要は薄いと判断した一方、入院時の差額ベッド代や、仕事を休んで付き添う間の収入の目減りには備えておきたいと考えたからだ。
2,000円のコースも資料には併記されていた。ただしコースごとの保障額がどう変わるかは、加入する都道府県民共済の資料を取り寄せないと分からない。3つ目の基準に該当する場面を先に書き出し、必要な額がその範囲に収まると見て1,000円のコースにとどめている。第三者への損害賠償は自転車保険などでも備えられる場合があるため、重複していないかも先に確かめた。
がん診断や先進医療への備えも、コースに含まれている項目だった。発生頻度は高くないものの、公的医療保険の対象外になる先進医療の技術料は、助成でも高額療養費でもカバーされない部類の出費になる。3つ目の基準に含めて考えるべき項目として、あとから加えて整理し直した。
この判断が数年後も同じ結論になるかどうかは、制度の側が動けば変わる。助成の対象年齢や所得制限は自治体の制度改定で変わることがあるため、少なくとも子どもの進学のタイミングでは、住んでいる自治体の制度を確認し直すつもりでいる。共済のパンフレットにも「18歳以降は申し出のない限り、同額掛金の総合保障型に継続」と書かれていた。助成が終わる年齢と、加入している共済の保障が切り替わる年齢がずれる可能性がある点も、あわせて覚えておくことにした。
医療証とパンフレットを、もう一度並べてみる。
2枚の役割が違うと分かった今は、以前ほどちぐはぐには見えない。
今回は自己負担の少なさを確認できたことで気持ちが軽くなったが、住んでいる自治体の助成条件を知らないまま保障額の大きさだけで選んでいたら、同じ結論には至らなかっただろう。
住んでいる市区町村の医療費助成は、何歳まで、どんな条件で続くだろうか。共済や保険のパンフレットを開く前に、その範囲を調べたことがあるか。パンフレットの保障額よりも先に、公的な制度がどこまでカバーしているかを知ることが、加入するかどうかの判断の土台になる。
助成の条件は、住民票のある市区町村の窓口やホームページで確認できる。転居の予定がある家庭では、転居先の助成条件が今と同じとは限らない点も、あわせて確認しておきたい。
次に読む
保険の相談窓口(PR)
保険会社ではなく相談窓口の側で、複数社の商品を並べて説明を聞ける無料のサービスもある。下は面談を対面とオンラインから選べるサービスで、加入するかどうかを決める前の比較材料として使える。
【PR】
 みんなの生命保険アドバイザー(無料の保険相談・対面/オンライン)
医療費助成の対象年齢や所得制限、共済・保険の保障内容は、自治体や商品、加入時期によって異なる。ここで挙げた数字は参考として捉え、実際の加入判断は、それぞれの家庭の状況とお住まいの自治体の最新の制度に照らして判断してほしい。