11月の終わり、給与明細と一緒に配られた茶封筒の中に、見慣れない一枚の書類が混じっている。「住宅取得資金に係る借入金の年末残高等証明書」というタイトルの下に、8桁の数字が印字されている。今年、新築の住宅に入居した家庭なら、一度は目にする紙だ。
この数字を、どう申告に使えばよいのか。
年末調整の書類に書き写せば済むのか、それとも確定申告が要るのか。判断を誤ると、控除を受けられる年に受けそこなうことになる。
確定申告と年末調整、何が違うのか
住宅借入金等特別控除、いわゆる住宅ローン控除は、住宅ローンを組んでマイホームを新築・取得した人が、年末時点のローン残高をもとに所得税額から一定額を差し引ける制度だ。控除を受けるための手続きは、控除を受ける最初の年分と、2年目以後の年分とで方法が異なる。国税庁の説明を見ると、この違いが混乱のもとになっているとわかる(国税庁タックスアンサーNo.1211-1「住宅の新築等をし、令和4年以降に居住の用に供した場合」・令和8年4月1日現在法令等)。
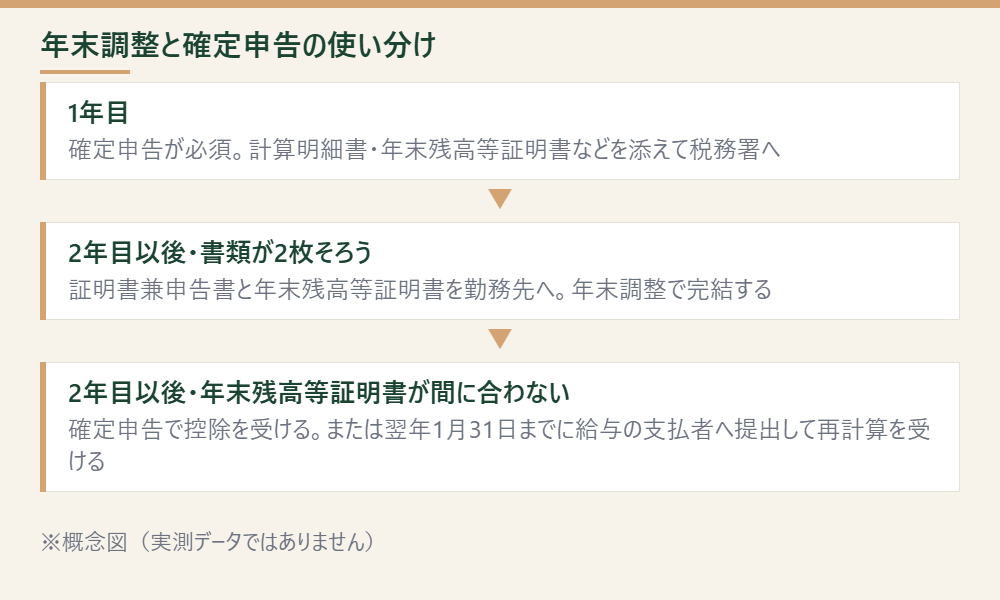
給与所得者であっても、1年目は必ず確定申告書を税務署に提出しなければならない。2年目以後になって初めて、年末調整だけで手続きを終えられる道が開ける。この一年のずれが、毎年多くの家庭を迷わせる。
なぜ、いきなり年末調整で済ませられないのか。1年目の確定申告には、床面積や所得金額、借入金の要件を満たしているかどうかを税務署が確認するという役割がある。会社の給与担当者では、登記事項証明書や工事請負契約書までは確認できない。だからこそ、最初の年だけは納税者本人が税務署へ書類一式を持ち込む形になっている。
1年目は確定申告が避けられない
控除を受ける最初の年分は、必要事項を記載した確定申告書に、いくつかの書類を添えて、納税地を所轄する税務署へ提出する。添付書類は、住宅借入金等特別控除額の計算明細書、金融機関が発行した年末残高等証明書、床面積が50平方メートル以上であることを示す登記事項証明書、家屋の工事請負契約書または売買契約書の写しなどだ。
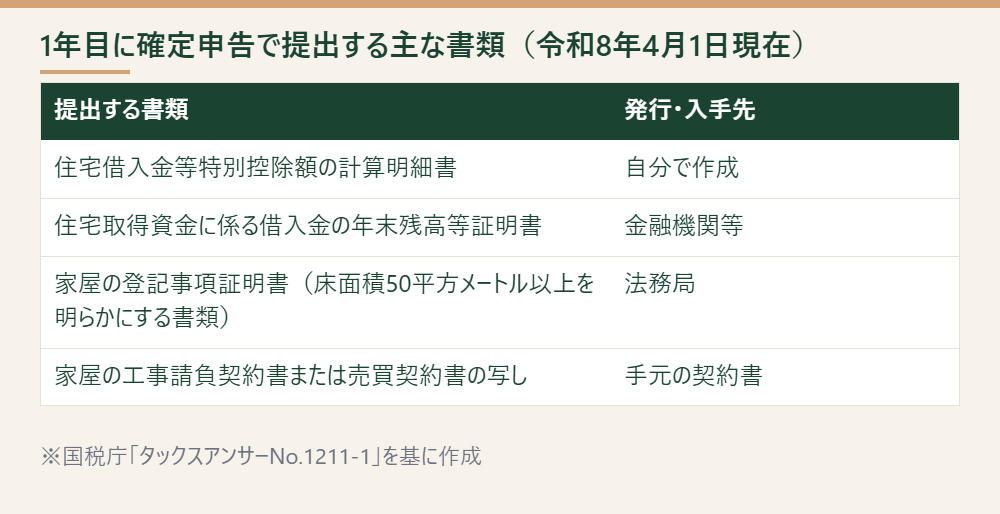
会社員であっても、この1年目だけは年末調整で処理できない。給与所得の源泉徴収票の添付や提示は平成31年4月以後に不要になった。ただし確定申告書を作成する段階では、引き続き源泉徴収票の内容を使う。
初めての確定申告は、書類を1か所に集める作業の方が申告書の記入より時間を取られる。困るのはそこだ。国税庁の確定申告書等作成コーナーを使えば、控除額の計算明細書も画面の案内に沿って入力するだけで組み上がる。
登記事項証明書については、計算明細書に不動産番号を書けば写しの添付を省ける。取り寄せる書類が1枚減る。
2年目以後は年末調整で完結する
2年目以後の年分については、給与所得者に限り、年末調整の中でこの控除を受けられる。必要になるのは2点だ。ひとつは、税務署から送られてくる「年末調整のための住宅借入金等特別控除証明書兼給与所得者の住宅借入金等特別控除申告書」。もうひとつは、金融機関が発行する「住宅取得資金に係る借入金の年末残高等証明書」である。この2枚を、年末調整の時期に勤務先へ提出する。
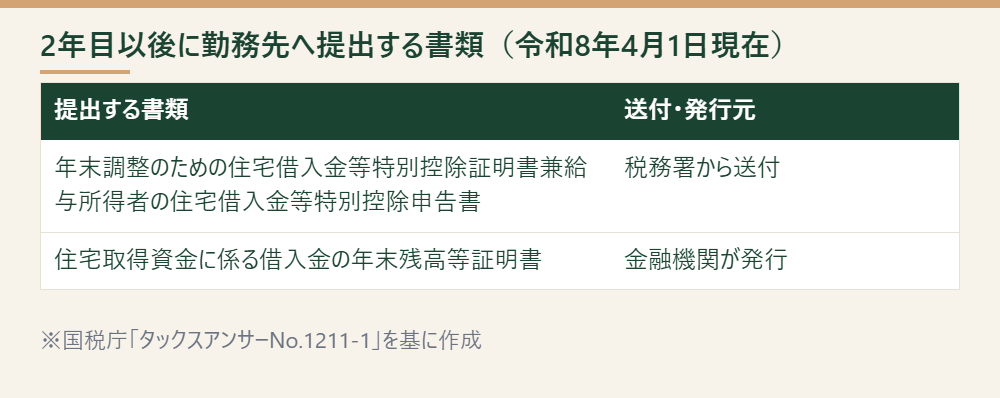
証明書兼申告書は、1年目に確定申告をした年の翌年以後、控除を受けられる年数分がまとめて税務署から交付される。交付の時期は、確定申告をした年の10月頃だ。届いた年の分だけでなく、先の年数分まで一度に手元に来る点は、初めて見ると戸惑うところだろう。
年数分の束を、なくさずに保管しておく必要がある。万一なくしても、所轄の税務署に交付申請書を出せば再交付は受けられる。
会社に2枚出すだけで済む年は、確かに手間が少ない。ただし証明書の枚数が多い家庭では、どの年の分をどの年に出すのか、順番を取り違える例もある。想像していたよりも、書類の管理そのものに気をつかう仕組みだった。
住宅の性能で控除額が変わる
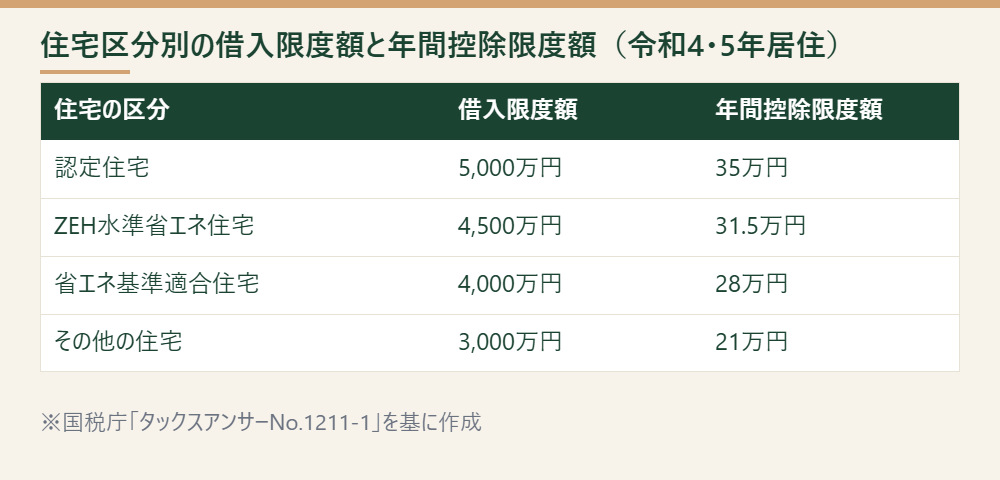
控除の上限額は一律ではない。住宅は、認定長期優良住宅や認定低炭素住宅といった認定住宅、ZEH水準省エネ住宅、省エネ基準適合住宅、そのいずれにも該当しない「その他の住宅」の4区分に分かれる。区分によって、年末残高の上限にあたる借入限度額と、年間の控除限度額が変わる。区分を決めるのは省エネ性能の等級だ。国税庁の用語説明では、ZEH水準省エネ住宅は断熱等性能等級5以上かつ一次エネルギー消費量等級6以上、省エネ基準適合住宅はどちらも等級4以上とされている。
令和4年・5年に居住した場合で見てみよう。認定住宅は借入限度額5,000万円で年間控除限度額35万円。控除率はいずれの区分でも年末残高等の0.7%で、控除期間は13年に揃っている。ZEH水準省エネ住宅になると、限度額は4,500万円・31.5万円まで下がる。省エネ基準適合住宅はさらに4,000万円・28万円、そのいずれにも該当しない「その他の住宅」は3,000万円・21万円という水準だ。
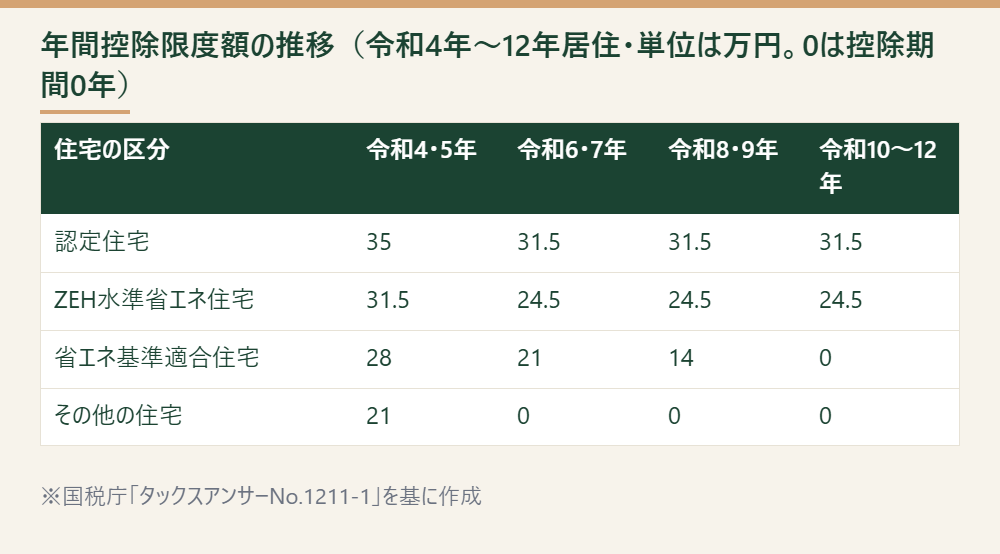
令和6年以後は、この限度額が区分ごとに段階的に縮んでいく。認定住宅は4,500万円・31.5万円という水準に落ち着く。ZEH水準省エネ住宅は3,500万円・24.5万円まで下がる。省エネ基準適合住宅は令和6・7年が3,000万円・21万円、令和8・9年が2,000万円・14万円、そして令和10年から12年は控除期間そのものが0年になる。
その他の住宅はさらに条件が狭い。令和6年以後の新規居住では、控除期間0年、つまり対象から外れるのが原則だ。例外は、令和5年12月31日までに建築確認を受けているか、令和6年6月30日までに建築されている場合で、このときは借入限度額2,000万円・控除限度額14万円で10年間の控除が受けられる。建築確認の日付と完成の日付、どちらか一方を満たせばよい点は読み落としやすい。
省エネ基準適合住宅の令和10年以後にも、同じ形の経過措置がある。令和9年12月31日までに建築確認を受けたもの、または令和10年6月30日までに建築されたものは、控除限度額14万円で10年間の控除が受けられる。
子育て世帯には別の枠がある
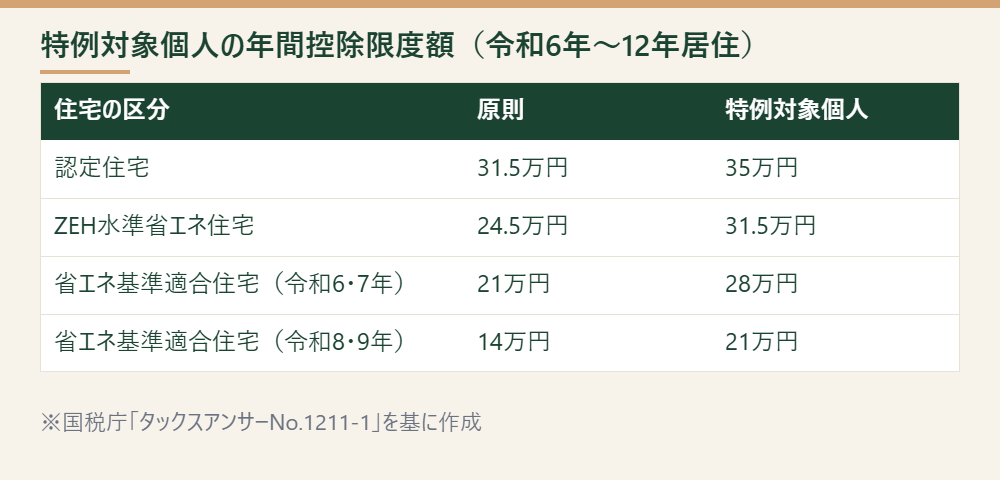
ここまでの「令和6年以後は縮む」が、そのまま当てはまらない家庭がある。国税庁の表には「特例対象個人」という注が付いていて、この区分に当たる人が令和6年から令和12年に居住した場合、控除限度額は縮小前の水準に戻る。
認定住宅なら31.5万円ではなく35万円。ZEH水準省エネ住宅は24.5万円ではなく31.5万円。省エネ基準適合住宅は令和6・7年が28万円、令和8・9年が21万円になる。
特例対象個人とは、年齢40歳未満で配偶者がいる人、年齢40歳以上で40歳未満の配偶者がいる人、または年齢19歳未満の扶養親族がいる人を指す。年齢や、配偶者・扶養親族に当たるかどうかは、居住した年の12月31日時点の現状で判定する。子どもが年内に19歳になるかどうかで結論が変わる家庭もあるということだ。
ただし、床面積40平方メートル以上50平方メートル未満の特例認定住宅等に令和8年1月1日以降に居住した場合は、この上乗せ措置を適用できない。
意外だったのは、性能区分によって手続きの重さまで変わる点だ。ZEH水準省エネ住宅や省エネ基準適合住宅として申告するには、建築士等が発行する「住宅省エネルギー性能証明書」か、登録住宅性能評価機関の「建設住宅性能評価書」の写しを添える。省エネ基準適合住宅については、令和8年1月1日以降に居住の用に供した場合に限り、検査済証の写しでも差し支えない。区分を分けているのは金額の差だけではない。
もうひとつ見落としやすいのが、借入限度額と実際のローン残高の関係だ。控除額の計算は、年末時点のローン残高と、住宅の取得対価の額のうち、少ない方を基準にする。借入額が限度額に届いていなくても、取得対価の額の方が小さければ、その額で頭打ちになる。
この令和4年以後の制度は、令和4年1月1日から令和12年12月31日までに居住した場合を対象にしている。同じ「住宅ローン控除」という名前でも、令和3年以前に入居した住宅は別の基準で計算する。いつ入居したかを、まず確認する必要がある。
対象になるための主な要件
控除を受けるには、床面積が50平方メートル以上で、その2分の1以上を専ら自己の居住の用に使っていることが前提になる。床面積が40平方メートル以上50平方メートル未満の小規模な住宅でも対象になる特例はあるが、その場合は合計所得金額1,000万円以下という条件がつく。通常の要件では、合計所得金額2,000万円以下が上限だ。共働き世帯で世帯年収が高くても、個人の合計所得金額で判定する点は見落としやすい。
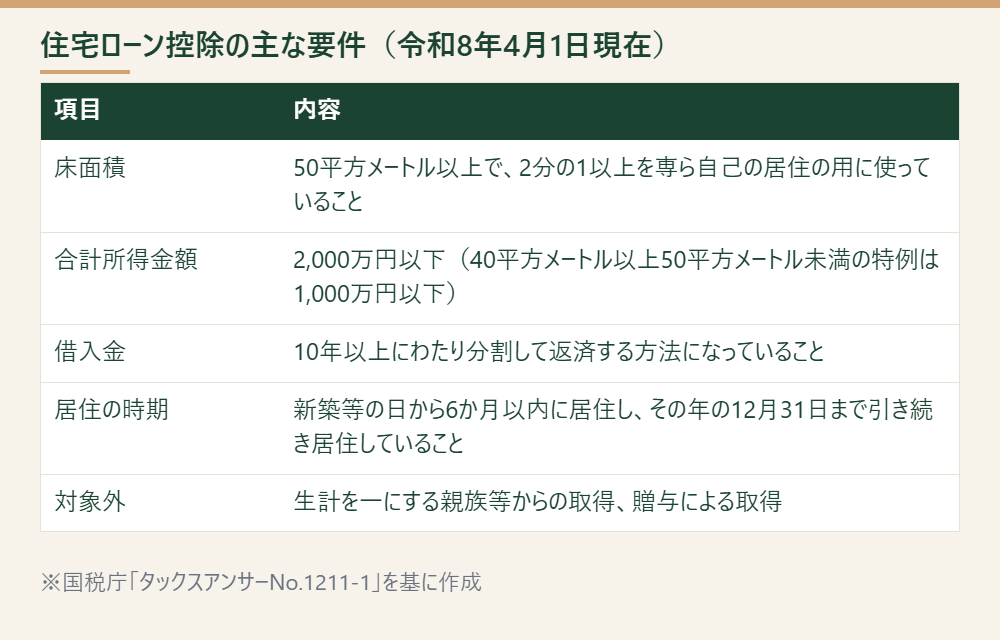
要件はほかにもある。新築等の日から6か月以内に居住し、その年の12月31日まで引き続き住んでいること。10年以上にわたり分割して返済する借入金であること。生計を一にする親族や特別な関係のある者からの取得でないこと、贈与による取得でないことも含まれる。親から名義だけ移してもらったような住宅は、この制度の対象にならない。勤務先からの借入金であっても、無利子や年0.2パーセントに満たない利率の場合は対象外になる。低金利の社内融資を使っている家庭は、この一点を見落としやすい。
床面積は登記事項証明書の表示で判断する。マンションなら専有部分、共有名義でも持分を掛けずに建物全体で見る。
証明書が年末調整に間に合わないとき
2年目以後でも、必ず年末調整だけで完結するとは限らない。何らかの事情で、年末調整に関する必要書類の提出期限までに、金融機関等から「住宅取得資金に係る借入金の年末残高等証明書」の交付を受けられない年も出てくる。その年の控除は、あきらめるしかないのだろうか。
あきらめる必要はない。確定申告によって、住宅借入金等特別控除を受けることができる。あるいは、翌年の1月31日までに年末残高等証明書の交付を受けられたときは、その証明書を給与の支払者に提出して、年末調整の再計算を受けることもできる(国税庁タックスアンサーNo.1213_qa 問7)。
止まるのは、たいてい金融機関から届く方の1枚だ。とはいえ、転職や引っ越しの直後などは、税務署から届く証明書兼申告書の送付先も行き違いになりやすい。初めての年は、2枚それぞれの到着状況を早めに確かめておいた方がよいかもしれない。
転職した年は、とくに注意がいる。証明書兼申告書は、確定申告時に届け出た住所へ税務署から送られてくる。引っ越しと転職のタイミングが重なると、旧住所に届いた1枚に誰も気づかないまま締め切りを過ぎてしまう。
使い分けの結論
1年目は確定申告以外の道がない。2年目以後は、書類さえ揃えば年末調整だけで完結し、揃わなければ確定申告に切り替えられる。
どちらか一方が優れているという話ではない。年によって使う手続きが変わる制度だと捉えておくと、書類が届くたびに慌てずに済む。封筒を開けたときに戸惑わないための備えは、事前にこの流れを知っておくことに尽きる。
次に読む
本記事の内容は、2026年9月時点で公表されている国税庁の情報(令和8年4月1日現在法令等)を基にした一般的な制度の説明であり、実際の控除額や必要書類は住宅の性能区分や居住年、家庭の所得状況によって異なる。申告にあたっては、国税庁の最新情報や所轄税務署の案内を確認したうえで、家庭ごとの事情に照らしてご判断いただきたい。