住宅ローンの相談窓口では、来場者の多くが開口一番「変動と固定、結局どちらがいいんですか」と尋ねるという。担当者はその場で即答せず、年収や家族構成、貯蓄額を確認してから逆算していくことが多いらしい。金利タイプの選び方に決まった正解がないのは、世帯ごとに事情がまるで違うからだ。
判断の軸になるのは、①今後の金利上昇に家計がどこまで耐えられるか、②残りの返済期間の長さ、③手元資金の厚みの3つで、この順に確認していけば変動か固定かはおおむね絞り込める。以下、その3つの軸を統計データと具体的な試算をもとに整理していく。
変動と固定、何が違うか
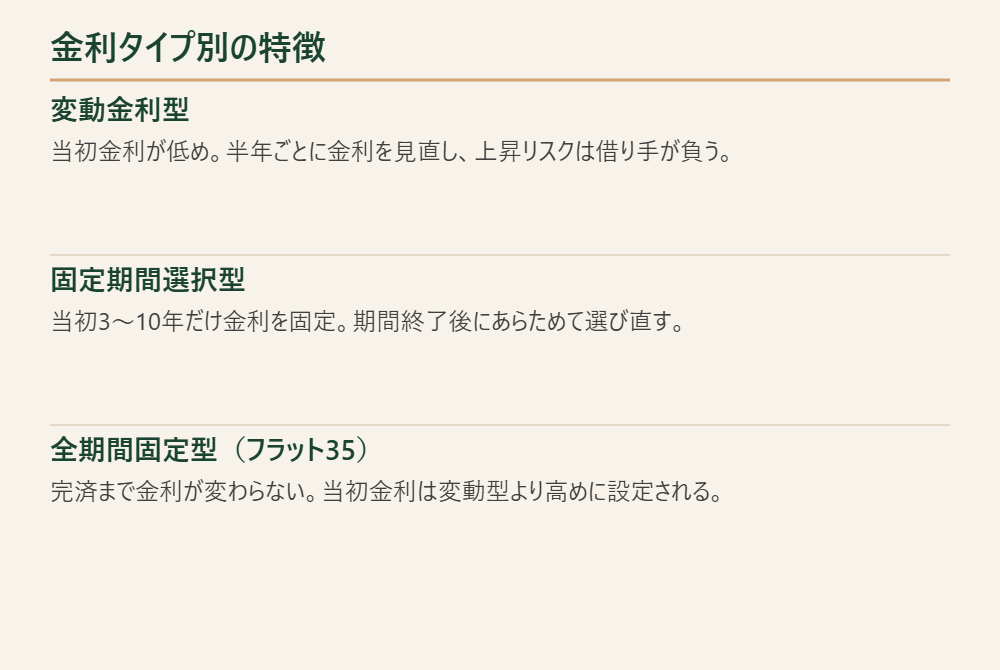
住宅ローンの金利タイプは大きく3種類に分かれる。半年ごとに適用金利が見直される「変動金利型」、当初の数年間だけ金利を固定する「固定期間選択型」、借入時から完済まで金利が変わらない「全期間固定型」だ。全期間固定型の代表格が、住宅金融支援機構と民間金融機関が提携する【フラット35】である。
3つのタイプの違いは、金利上昇のリスクを誰が負うかという一点に集約される。変動金利型は借り手が市場金利の変動をそのまま引き受ける代わりに、当初の適用金利が低く設定されやすい。全期間固定型は逆に金融機関側が将来の金利変動リスクを引き受けるため、当初金利は変動型より高めに設定される。固定期間選択型は、その中間に位置する仕組みといえる。
固定期間選択型という中間の道
固定期間選択型は、借入当初の3年・5年・10年だけ金利を固定する仕組みだ。期間が終われば、あらためて変動型か固定型かを選び直す。子どもが独立するまでの期間や、住宅ローン控除の適用期間など、家計の見通しが立てやすい一定期間だけ返済額を固定したい人に向いている。
固定期間が終わったあとの金利は、そのときの市場水準に応じて再設定される。固定期間中に市場金利が上昇していれば、期間終了後の返済額が跳ね上がる可能性がある点は見落とされがちだ。当初の固定期間だけを見て安心せず、期間終了後の見直しもセットで考えておきたい。
実態調査に見る選択の割合
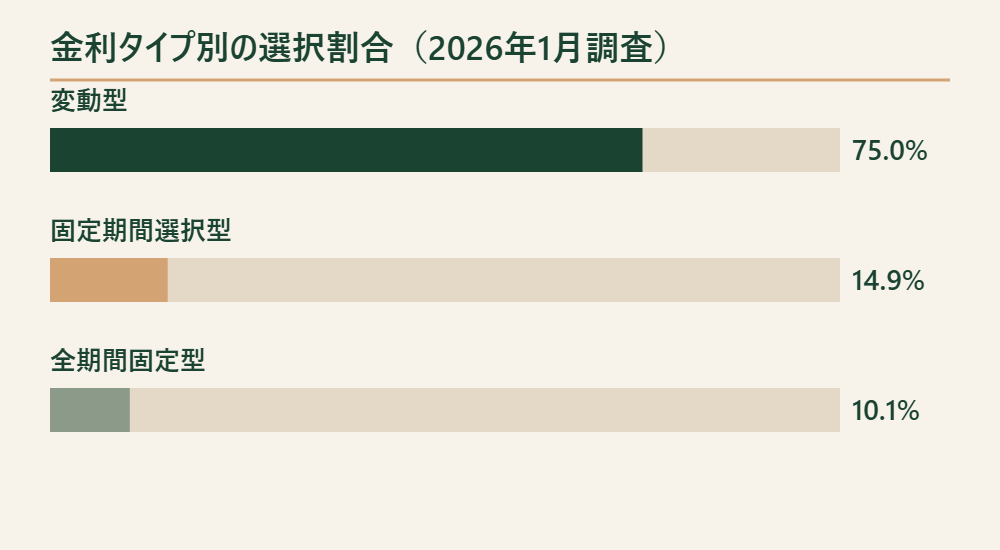
実際にどのタイプが選ばれているのか、住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」を見ると傾向がはっきりする。2025年4月から9月に住宅ローンを借りた人のうち、変動型を選んだ人は75.0%だった。固定期間選択型は14.9%、全期間固定型は10.1%で、変動型が引き続き多数派を占めている。住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」
同じ調査では、今後1年の金利見通しについて「現状より上昇する」と答えた人が73.7%にのぼり、前回調査から8.0ポイント増えている。上昇を見込みながらも変動型を選ぶ人が多いという、一見ねじれた状況になっている。さらに気になるのは、金利上昇リスクの理解度に関する設問で「理解しているか少し不安」「よく理解していない」「全く理解していない」の合計が52.0%に達している点だ。仕組みを十分に飲み込めないまま契約に進んでいる人が、半数近くいるということになる。
5年ルールと125%の上限
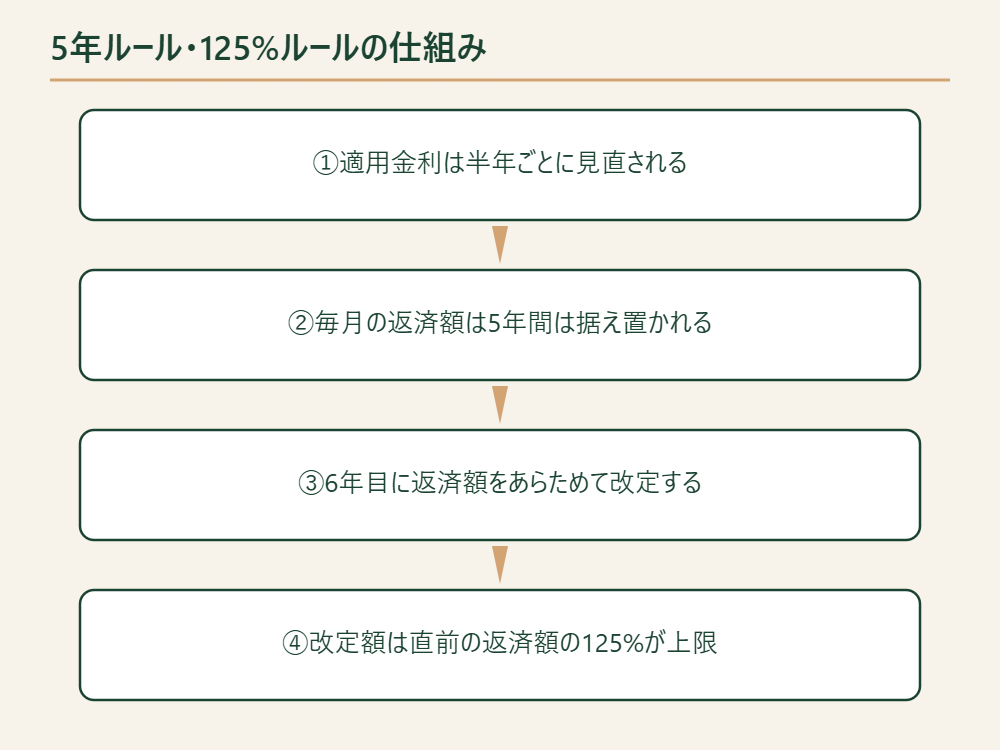
変動金利型を選ぶなら、「5年ルール」と「125%ルール」の仕組みは最低限おさえておきたい。適用金利は半年ごとに見直されるが、毎月の返済額そのものは5年間据え置かれる。金利が上がっても、5年間はその上昇が返済額には表れない。6年目に返済額が改定されるときも、直前の返済額の125%を超えないように上限が設けられている。楽天銀行「5年ルール、125%ルール」
この仕組みは家計の急変を防ぐ緩衝材として働く一方、注意点もある。金利が大きく上昇した局面では、返済額のほとんどが利息に充てられ、元金がなかなか減らない「未払利息」が発生する可能性がある。返済額が変わらないからといって、借入残高の減り方まで変わらないとは限らない。
ボーナス払いを併用している場合は、5年ルール・125%ルールの対象がボーナス分の返済額にも及ぶかどうかを金融機関ごとに確認しておきたい。ボーナスの支給額が減った年に返済額の調整が利かないと、家計への影響が住宅ローン分だけでは収まらなくなる。
固定を選ぶとよい家庭
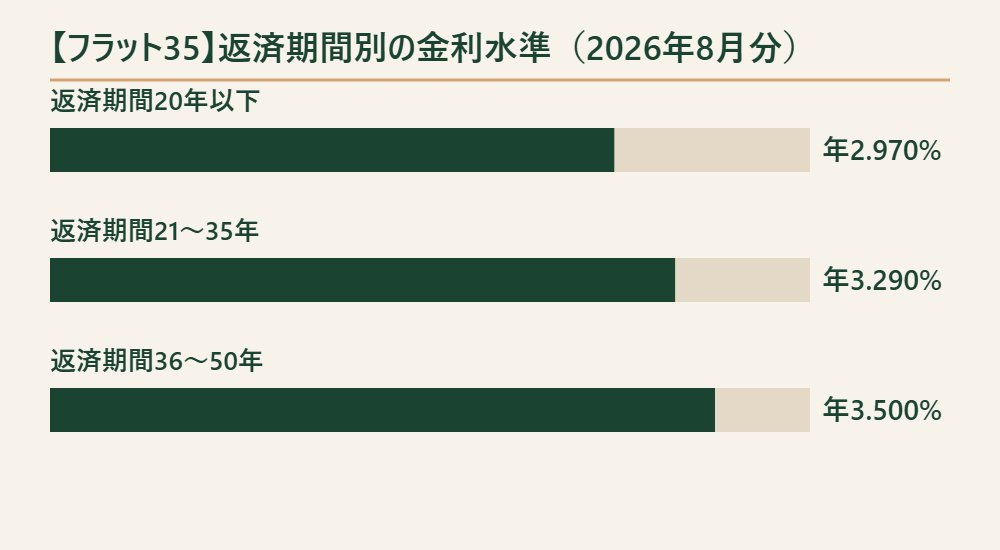
全期間固定型は、返済額が完済まで一切変わらない安心感が最大の特徴だ。フラット35の2026年8月分の金利を見ると、返済期間21年以上35年以下・融資率9割以下の区分でもっとも多く利用されている金利は年3.290%だった。【フラット35】最新の金利情報
この金利は、借入額が物件価格の9割以下かどうかでも変わる。9割以下なら年3.290%だが、9割を超えると年3.400%に上がる。頭金をどれだけ用意できるかが、固定型を選ぶ場合の金利水準にも直結する仕組みだ。
年3.290%で3,000万円を35年間、元利均等で借りると、月々の返済額はおよそ12万円になる。総返済額はおよそ5,055万円だ。仮に変動金利を年1.0%と仮定し同じ条件で試算すると、月々の返済額はおよそ8万5千円になる。総返済額はおよそ3,557万円だ。金利差の1年あたりの負担がどれくらいの重みを持つか、数字にすると実感しやすい。
総返済額の差はおよそ1,500万円で、35年で割ると1年あたりおよそ43万円、月にならせば3万6千円ほどになる。この差額を「返済額が動かないことへの保険料」と見て固定型を選ぶか、変動型のまま同じ額を繰り上げ返済に回すかで、35年後の残高はまったく違う姿になる。ここで置いた年1.0%はあくまで仮定であり、実際の適用金利は金融機関や借り手の属性によって変わる点にも注意したい。試算の目的は将来の金利を当てることではなく、金利が動いたときに家計がどちら側へどれだけ振れるかの幅を、契約する前に知っておくことにある。
教育費や車の買い替えなど、今後の支出計画がある程度見えている家庭では、返済額が動かない前提で長期の家計表を組める点が効いてくる。共働きの一方が育休で一時的に収入が減る時期を控えている場合も、返済額が変動しない前提で家計を組めるのは心強い。借入額そのものが小さく、金利が多少上がっても総支払額への影響が限定的な人には、固定型の割高感のほうが目立ちやすい。
変動を選ぶとよい家庭
変動金利型が向いているのは、繰り上げ返済を計画的に続けられる家庭や、金利上昇時に返済額の増加を吸収できる貯蓄の余力がある家庭だ。返済期間が短めで、完済までに大きな金利変動の局面を何度も迎えにくい人にも相性がよい。
共働きで一方の収入をまるごと貯蓄に回せている時期があるなら、その間に元金を削っておくと、後で金利が上がったときの効き方が小さくなる。逆に毎月の収支がほぼ横ばいで貯蓄が増えていない家計は、金利が上がった局面で削れる費目がすでに残っていないことが多い。変動型が向くかどうかは、金利の予想よりも先に、いまの家計に余白があるかどうかで決まる部分が大きい。
一方で、住宅ローン以外に教育ローンや自動車ローンを抱え、総返済負担率にあまり余裕がない家庭は、変動金利の上昇局面がそのまま家計の圧迫につながりやすい。金利がどこまで上がるかは誰にも断言できず、今の水準が今後も続くと決めてかかるのは早計だろう。今も変動一択が万人の正解かどうかは筆者自身も確信を持てずにいるが、統計上は多数派である一方、金利見通しは悲観方向に動いているという事実だけは押さえておきたい。
変動から固定への借り換えも視野に
変動金利型を選んだあとでも、金利上昇の兆しが強まれば全期間固定型へ借り換えるという選択肢が残っている。借り換えには事務手数料や登記費用など数十万円単位の諸費用がかかるため、金利差と残りの返済期間を踏まえて損得を試算してから動く必要がある。
返済期間の残りが短くなるほど、借り換えで得られる利息軽減の効果は小さくなっていく。借り換えを選択肢として持っておくこと自体は有効だが、いつでも切り替えられると楽観しすぎず、金利の動向は年に一度は確認しておきたい。
迷ったときの確認手順
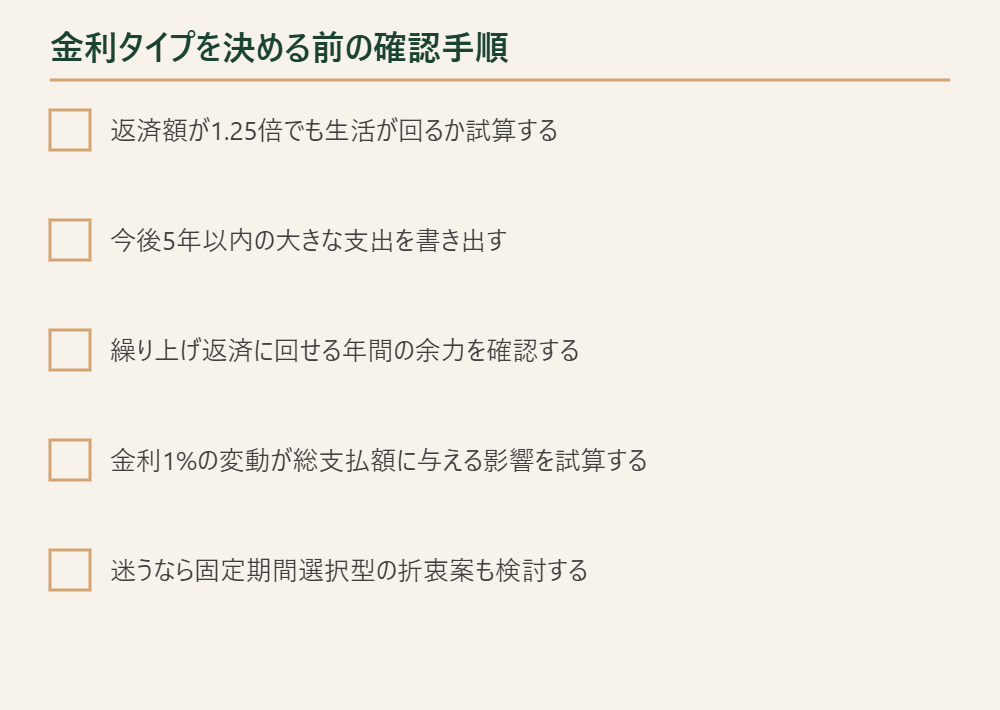
どちらか決めきれないときは、次の順番で確認するとよい。
- 家計簿や通帳を見返し、返済額が1.25倍になっても生活が回るかを試算する
- 教育費や車検、リフォームなど今後5年以内に見込まれる大きな支出を書き出す
- 繰り上げ返済に回せる余裕資金が、年間でどのくらい確保できるかを確認する
- 借入額全体に対して、金利1%の変動が総支払額にどれだけ影響するかを試算する
- 迷いが残るなら、固定期間選択型で当初10年だけ金利を固定する折衷案も検討する
どの手順も、金融機関の担当者に相談する前に自分たちで一度手を動かしておくと、話がかみ合いやすくなる。
たとえば年収600万円の共働き世帯で、3,000万円を35年で借りるケースを考えてみる。変動金利が仮に年1.0%のままなら返済負担率はおよそ17%だが、6年目に125%ルールの上限まで返済額が上がると負担率は21%台まで上がる。この程度の変化なら耐えられるという世帯もあれば、教育費のピークと重なって厳しいと感じる世帯もあるはずだ。試算は自分たちの家計に当てはめて初めて意味を持つ。
参考書籍(PR)
ここから先は広告リンクを含む紹介です(PR)。金利の仕組みそのものが分かりにくいと感じるなら、手元に1冊置いて調べながら進めたほうが判断は早い。『超改訂版 すみません、金利ってなんですか?』(小林義崇)は、金利の考え方を基礎から順に解説した入門書として知られている。住宅ローンの制度面を体系的に押さえたいときは『図解入門ビジネス 最新 住宅ローンの基本と仕組みがよ〜くわかる本[第4版]』(石橋知也)が図解中心で、金利タイプや返済方式の違いを章ごとに追える構成になっている。どちらを読むにしても最終的に決めるのは自分たちなので、必要だと感じたときだけ手に取ればよい。
超改訂版 すみません、金利ってなんですか? [ 小林義崇 ]
図解入門ビジネス 最新 住宅ローンの基本と仕組みがよ~くわかる本[第4版] [ 石橋知也 ]
次に読む記事
住まいにかかるお金は、ローンの金利タイプだけで完結しない。入居時にまとまって出ていく費用も合わせて把握しておくと、資金計画の全体像がつかみやすくなる。賃貸の初期費用と入居後にかかるお金も参考にしてほしい。
免責事項
本記事は住宅ローンの金利タイプに関する一般的な情報提供を目的としています。特定の金融機関・商品の契約を勧めるものではありません。金利水準や制度は変更される場合があるため、実際の借入れにあたっては最新の金融機関の情報を確認してください。必要に応じてファイナンシャルプランナーなど専門家にもご相談ください。本記事の内容によって生じた損害について、当サイトは責任を負いかねます。