両家の顔合わせが終わった帰り道、相手が「結局うちはいくら払うことになるんだろう」と言った。式場の見積もりは300万円台。手元の貯金と見比べて、正直なところ足りるのか足りないのか分からなかった。ご祝儀と親からの援助を足し引きすると数字が変わることに気づいたのは、その少し後だった。
結論:引き算3回で自己負担が出る
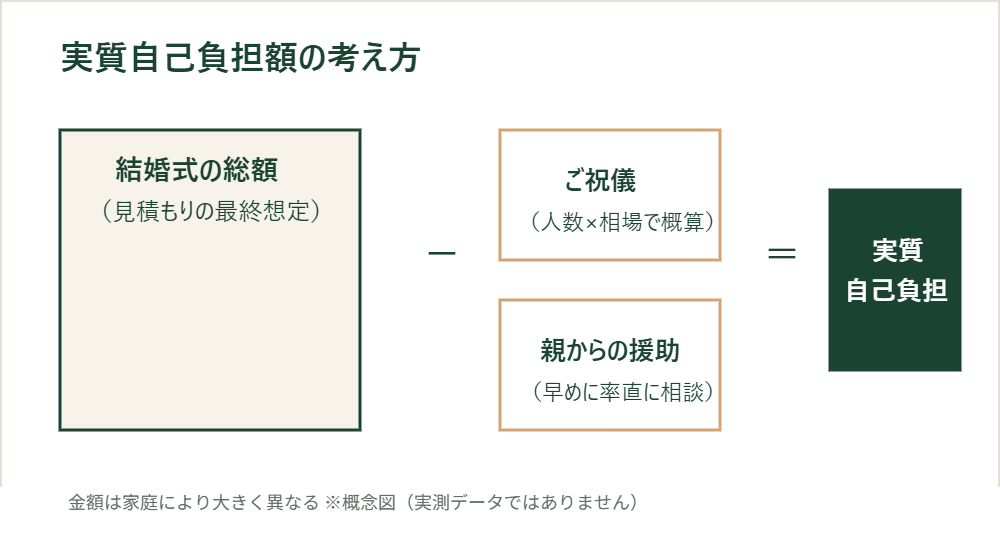
結婚式の見積もりで最初に出てくる「総額」は、そのまま自分たちの財布から出ていく金額ではない。招待客からのご祝儀と、親や親族からの援助を差し引いた残りが、貯金から実際に持ち出す「実質自己負担額」になる。式場の担当者が見せてくれる総額だけを見て資金計画を立てると、必要以上に不安になったり、逆に余裕を見誤ったりしやすい。計算式はシンプルで、実質自己負担額=結婚式費用の総額-ご祝儀(または会費)総額-親・親族からの援助額、という三段階の引き算になる。
費用・ご祝儀・援助の相場
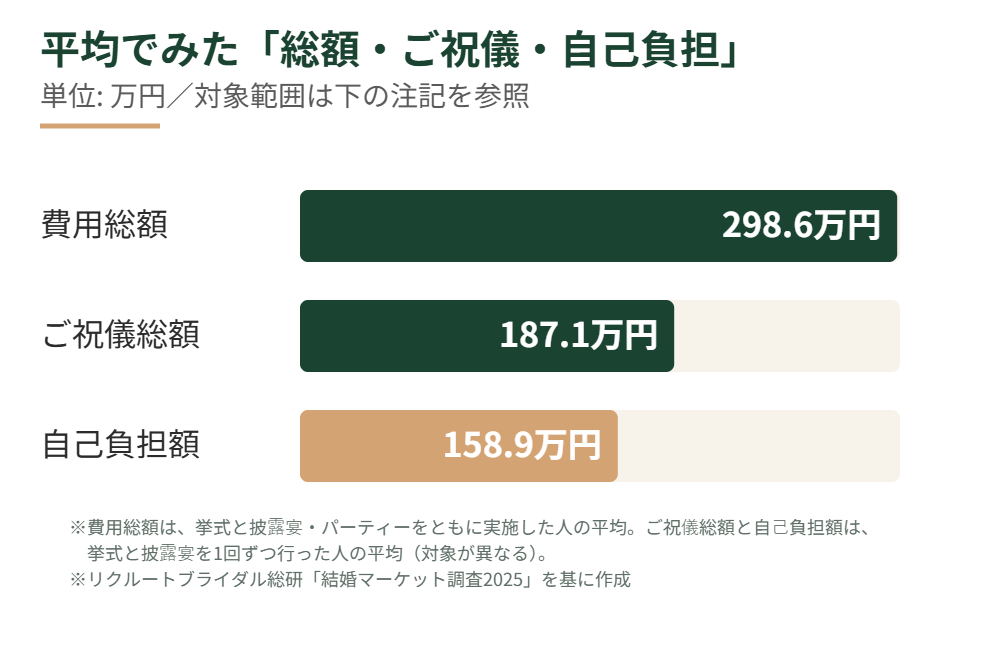
リクルートブライダル総研「結婚マーケット調査2025」(2026年1月22日公表)によると、挙式と披露宴・ウエディングパーティーをともに実施した人の招待客数は平均57.2人、費用総額の平均は298.6万円だった。最多の価格帯は300万〜350万円で、全体の18.6%を占める。
同調査で、挙式と披露宴を1回ずつ行った人に絞ると、ご祝儀総額の平均は187.1万円、そこから算出される自己負担額(総額からご祝儀を引いた額)の平均は158.9万円となっている。この二つを足すと約346万円になり、招待客数がやや多めの層が中心のサブグループだと分かる。ご祝儀の額は間柄によって幅がある。友人は3万円前後、勤務先の上司・同僚は3万〜5万円、親族は5万〜10万円といった幅で語られることが多い。ただしこれは公表された統計ではなく、地域の慣習や年代、会費制かどうかで動く数字だ。相場をそのまま当てはめず、招待客リストを友人・勤務先・親族に分けて、自分たちの顔ぶれで置き直す。
三つ目の引き算にあたる「親・親族からの援助」は、公開されている一次資料では全国平均の数字が確認できない。各社が出している援助額の相場はいずれも調査対象や集計方法が違い、出どころをたどれない数字も混ざっている。だからここでは相場を挙げない。援助は世帯ごとの事情でいちばん差が出る項目で、平均値を当てにして計画を立てると、実際の金額との開きがそのまま資金繰りの誤差になる。両家に「出せる/出せない」「いくらまでなら」を早い段階で聞き、聞けた金額だけを計算に入れるほうが確実だ。まだ聞けていないうちは、援助額をゼロと置いて資金計画を立てておくと、後から下振れしない。
つまり数字が確定しているのは、費用総額の平均298.6万円とご祝儀総額の平均187.1万円、その差である自己負担額の平均158.9万円までである。
調査の「自己負担額」との違い
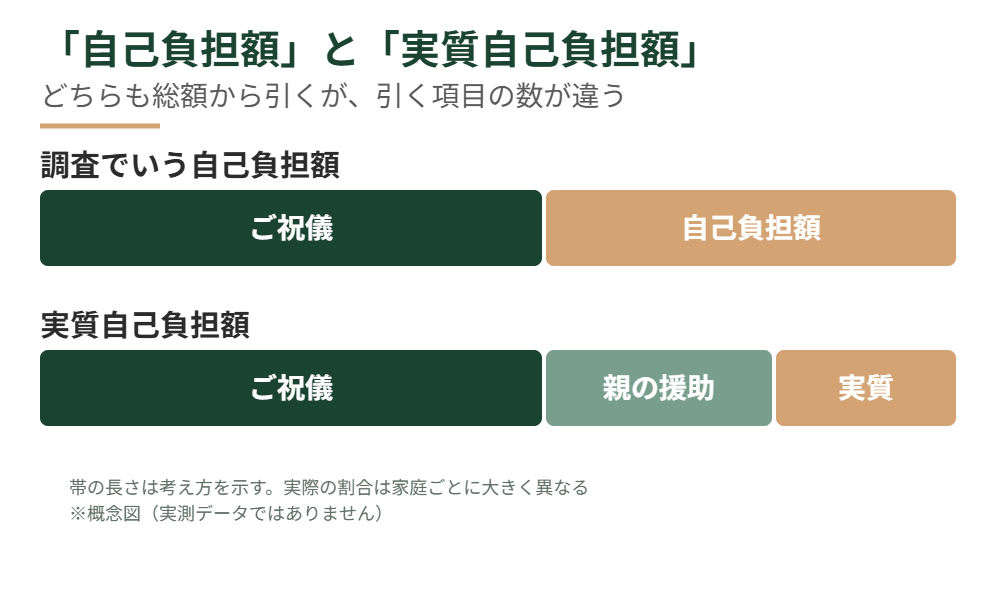
ここで注意したいのは、アンケート調査でよく使われる「自己負担額」という言葉が、たいてい総額からご祝儀を引いただけの数字だという点だ。親からの援助分はまだ引かれていない。つまり世間で語られる「自己負担159万円」は、援助を受け取る前の数字であることが多い。そこからさらに親の援助額を引いて初めて、二人が貯金や毎月の収支から実際に用意しなければならない金額が見えてくる。手元の見積もりから引ける数字は、いまいくつ揃っているだろうか。
たとえば、招待客58人・見積もり総額310万円の披露宴を秋に行ったケースで考えてみる。ご祝儀は友人が3万円×18人、会社関係が4万円×8人、親族が6万〜8万円×32人。積み上げると合計はおよそ190万円になる。ここに両家から合わせて100万円の援助があれば、実質自己負担額は310万-190万-100万で20万円まで下がる。逆に援助がなければ、同じ見積もりでも自己負担は120万円に跳ね上がる。援助の有無と金額を早い段階で確認しておくかどうかで、資金計画の緊張感がまったく変わってくることが分かる。
見積もり更新のたびに引き直す
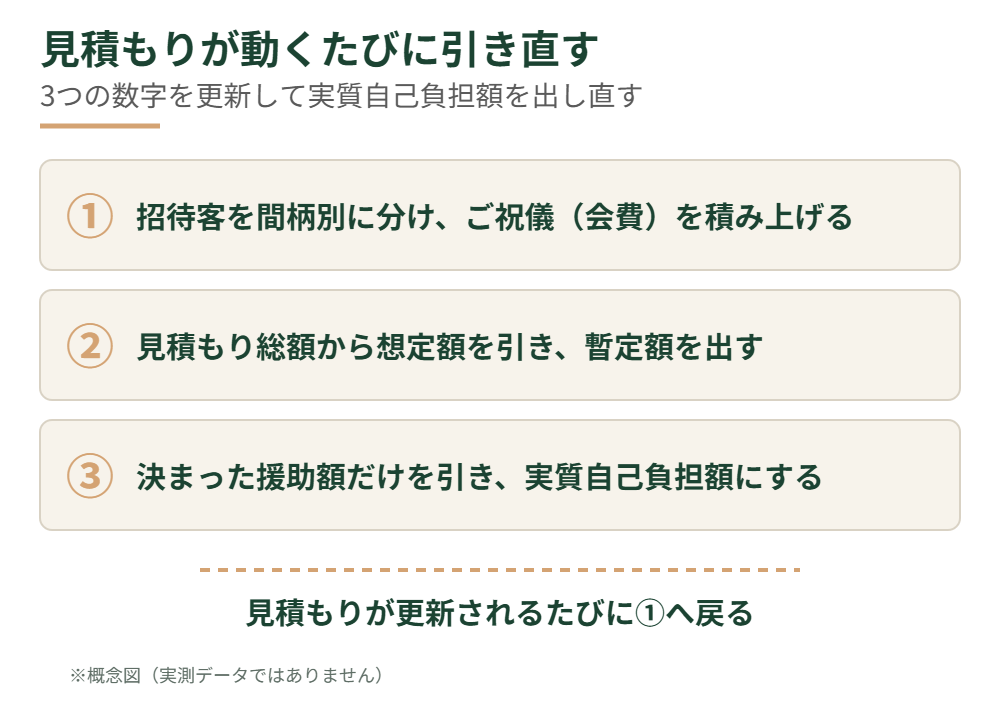
実質自己負担額を正確に出すには、見積もりが固まるたびに三つの数字を更新するとよい。一つ目は招待客リストで、間柄別に分けてご祝儀(または会費)の想定額を積み上げる。二つ目は暫定の自己負担額で、見積もり総額からその想定額を引いて出す。三つ目が親・親族からの援助だ。金額が決まっていればそれを、まだ決まっていなければ「あり」「なし」どちらの前提で計算するかを先に決めておく。援助の話は準備が進んでから動くことが多く、二人が先に切り出さないまま準備の中盤に差しかかるケースは珍しくない。援助を早く確認できれば、その分だけ資金計画の精度が上がる。両家に援助の話を切り出す日を、二人はもう決めているだろうか。
初期見積もりは、打ち合わせが進むほど上がりやすい。衣装のグレードアップ、装花、映像演出といったオプションが後から積み上がるためだ。初期見積もりが上がる仕組みと防ぎ方で触れた通り、契約前の見積もりは最低ラインと考えたほうがいい。実質自己負担額も一度計算して終わりにせず、打ち合わせのたびに引き直す。そのほうが資金計画は崩れにくい。会費制の結婚式・食事会の場合は、ご祝儀の代わりに会費総額を使って同じ式に当てはめればよいが、会費はご祝儀より低めに設定されることが多く、その分だけ自己負担額が上振れしやすい点も覚えておきたい。
親の援助と贈与税の扱い
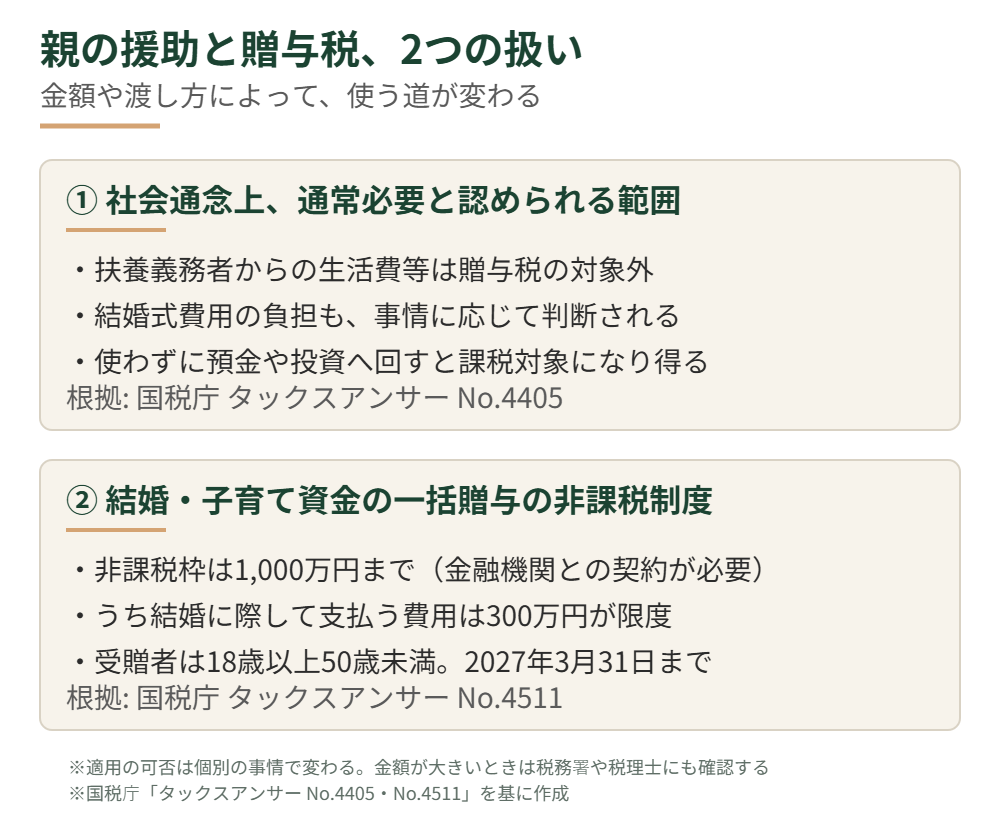
親からの援助を受け取る際は、税金の扱いも押さえておきたい。国税庁は、扶養義務者から生活費などに充てるために受け取った財産のうち、通常必要と認められるものには贈与税がかからないと明記している(タックスアンサー No.4405 贈与税がかからない場合)。親が結婚式の費用を負担するケースも、この考え方が土台になる。招待客の人数や地域の慣習に照らして不自然でない金額であれば、税金の心配は薄い。
ただし同じページには続きがある。生活費の名目で受け取ったお金でも、それを使わずに預金したり、株式や不動産の購入資金に充てたりした場合には贈与税がかかる。つまり「もらったら結婚式の支払いに充てる」までがひと組で、余った分を口座に寝かせたままにすると扱いが変わる。援助を受け取ったら結婚費用の口座にまとめ、支払いのたびにそこから出す。この形にしておけば、何にいくら使ったかを後から説明できる。
金額が大きくなりそうなときは、もう一つの道がある。「結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度」で、父母や祖父母から受けた資金のうち1,000万円までが非課税になる。この枠は結婚だけのものではなく出産・子育ての費用も含めた合計で、結婚に際して支払う費用に使えるのは300万円が限度だ。利用するには金融機関で結婚・子育て資金管理契約を結ぶ必要があり、受け取る側は契約日時点で18歳以上50歳未満、前年の合計所得金額が1,000万円以下であることが条件になる。適用期限は2027年3月31日までだ(タックスアンサー No.4511)。
制度を使うかどうかは、援助が結婚式の支払いで収まる額なのか、出産や育児まで見越したまとまった額なのかで分かれる。前者なら、親から式場へ直接払ってもらうか、支払いのタイミングに合わせて渡してもらう形で足りる。契約や領収書の管理という手間が増えるのは後者のほうだ。判断に迷う金額になったら、税務署の電話相談か税理士に確認しておくと、後から慌てずに済む。
行動チェックリスト
- 招待客リストを友人・会社関係・親族などに分け、間柄別のご祝儀想定額(友人3万円、上司3〜5万円、親族5〜10万円が目安)を積み上げる
- 見積もり総額からご祝儀想定額を引いて、暫定の自己負担額を出す
- 親・親族からの援助の有無と金額を、準備の早い段階で両家に確認する
- 援助を受け取ったら結婚費用専用にまとめて記録し、貯め込まずに支払いへ充てる
- 見積もりが更新されるたびに、ご祝儀想定額と援助額を差し引いた「実質自己負担額」を出し直す
- 会費制の場合は会費総額を使って同じ式で計算し、ご祝儀制より自己負担が上振れしやすい前提で見ておく
- 贈与税の非課税範囲や一括贈与制度の要件は、金額が大きい場合は税理士など専門家に確認する
次に読む
- 結婚式の初期見積もりが上がる仕組みと防ぎ方 — 総額そのものを動かす話
- 見積もりで上振れしやすい項目トップ5 — どこから膨らむのか
- 値引き交渉、実際どこまで通るのか — 引き算の前に総額を下げる
自分たちの見積もりに当てはめたとき、実質自己負担額はいくらになるだろうか。結婚式費用の総額や自己負担額、親からの援助額は、地域・招待客数・会場のタイプ・家族の考え方によって大きく変わる。この記事で紹介した数字は平均的な目安を参考として示したもので、個々の結果を保証するものではない。贈与税の取り扱いも個別の事情で変わる。実際の資金計画は自分たちの見積もりと招待客の顔ぶれをもとに、税の判断は税務署か税理士に確認したうえで、都度計算し直してほしい。