地震・噴火・津波による火災や損壊は、火災保険では補償されません。備えるには、火災保険に地震保険を付けます。更新のときは、地震保険を付けるか、保険金額を火災保険の30〜50%のどこにするか、4つの割引のどれを使うか、の3つを決めます。
保険料は建物の所在地と構造で大きく変わり、同じ木造でも都道府県が違うだけで3倍以上ひらきます。火災保険そのものの保険料も改定が続き、契約は最長5年で見直しの機会が来ます。
更新で決める3つのこと
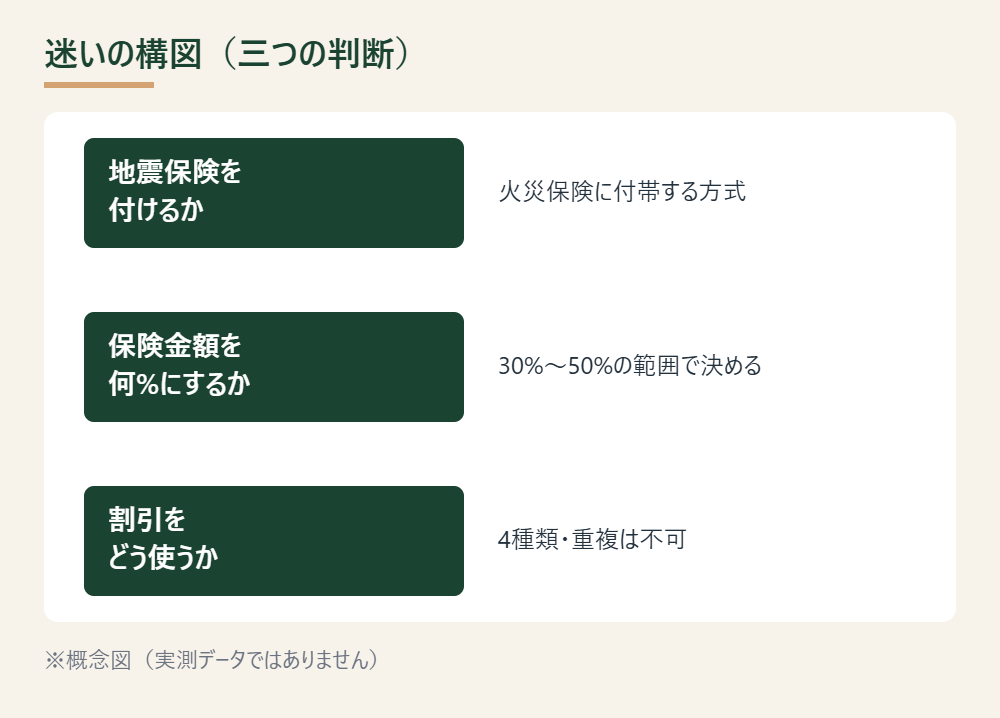
火災保険の更新で迷うことは、1つの判断ではありません。「地震保険を付けるか」「保険金額を火災保険の何%にするか」「割引をどう使うか」という、性格の違う3つの判断が重なっています。
地震保険は単独では契約できず、火災保険に付けて契約します。火災保険の契約期間の途中からでも付けられます(財務省「地震保険制度の概要」)。
地震保険は、民間の保険会社だけで支える制度ではありません。一定額を超える巨額の地震損害は、政府が再保険で引き受けます。1回の地震等で政府が支払う再保険金の総額は、毎年度、国会の議決を経た金額が上限で、現在は11兆5,553億円です。民間の責任額と合わせた総支払限度額は12兆円で、阪神・淡路大震災や東日本大震災のときも、支払額はこの範囲に収まったと財務省は説明しています。
火災保険が補償する範囲
火災保険は、火災・落雷・破裂や爆発に加え、台風や豪雪などの自然災害、盗難や水漏れといった暮らしの事故まで補償します。損害保険料率算出機構は、これを「火災、落雷、破裂・爆発」「自然災害」「その他」の3つに分けて示しています(損害保険料率算出機構「火災保険参考純率」)。
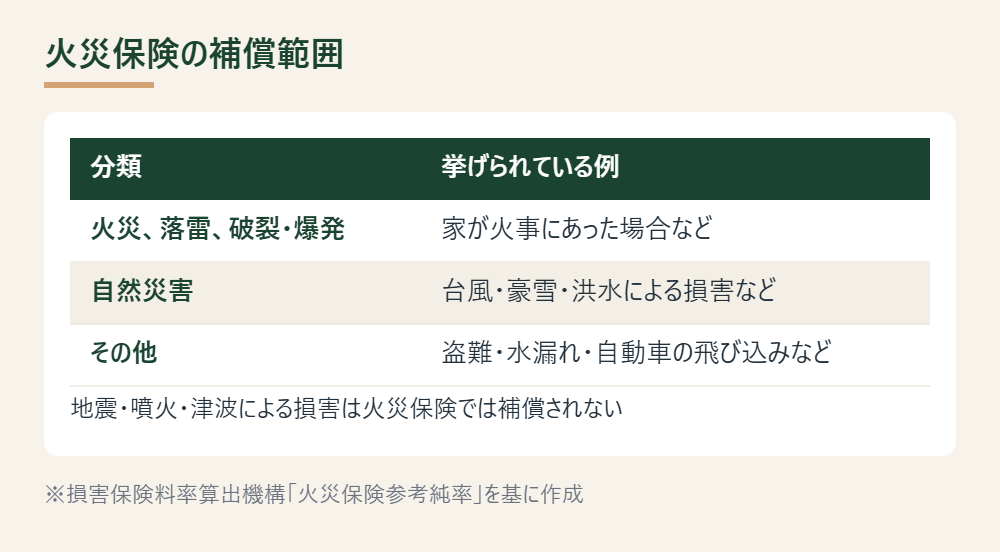
「その他」には、家財の盗難、水道管からの水漏れで床が水浸しになった場合、建物に自動車が飛び込んだ場合、デモに伴う暴力行為で建物が壊された場合などが入ります。火災という名前から思い浮かべるより、補償の範囲は広くなっています。
一方、地震・噴火・津波が原因の火災や損壊と、それによって燃え広がった損害は、火災保険の補償に入りません。地震保険は、居住用の建物と家財について、これらの災害を補償する専用の制度です。
工場や事務所専用の建物など、住居に使わない建物は地震保険の対象外です。1個または1組の価額が30万円を超える貴金属・宝石・骨とう、通貨、有価証券、預貯金証書、印紙、切手、自動車なども対象から外れます。
地震保険の保険金額と保険料
地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で決めます。建物は5,000万円、家財は1,000万円が上限です。上限に近づけるほど補償は厚くなり、保険料もそれに比例して上がります。
保険料は建物の構造と所在地で決まります。財務省の基本料率(令和4年10月1日以降に始まる契約)では、保険金額1,000万円あたり1年の保険料は次のとおりです(財務省「地震保険の基本料率」)。
| 都道府県 | イ構造(主に鉄骨・コンクリート造) | ロ構造(主に木造) |
|---|---|---|
| 東京都 | 27,500円 | 41,100円 |
| 大阪府 | 11,600円 | 19,500円 |
| 北海道 | 7,300円 | 11,200円 |
同じロ構造でも、東京都と北海道では3倍以上の差があります。同じ保険金額なら、木造住宅のほうが負担は大きくなります。
割引と保険期間
地震保険の割引は4種類あり、使えるのはいずれか1つだけです。
| 割引 | 割引率 |
|---|---|
| 免震建築物割引 | 50% |
| 耐震等級割引 | 等級3で50%、等級2で30%、等級1で10% |
| 耐震診断割引 | 10% |
| 建築年割引 | 10% |
保険期間は1年か、2〜5年の長期から選べます。長期の保険料は長期係数をかけて計算し、係数は2年1.90、3年2.85、4年3.75、5年4.70です(財務省「地震保険制度の概要」)。
1年契約を5回くり返すと、1年分の保険料の5倍です(係数にすると5.00・当サイトの計算)。5年の4.70と比べると、まとめて契約するほうが1年あたりの負担は軽くなります。
地震保険料控除では、所得税は最高5万円、住民税は最高2万5千円まで所得から差し引けます。年末調整や確定申告で、控除証明書の提出を忘れないようにしてください。
複数の保険を横に並べて比べる考え方は、保険料の払いすぎを見つける手順にまとめました。地震保険の見直しにも使えます。
損害が起きたときの支払われ方
平成29年1月1日以降に始まった契約では、損害の程度を4区分で判定し、区分ごとに支払額が決まります。
| 損害の区分 | 支払われる額 |
|---|---|
| 全損 | 地震保険の保険金額の100% |
| 大半損 | 同60% |
| 小半損 | 同30% |
| 一部損 | 同5% |
いずれも時価額の同じ割合が上限です。
建物は、主要構造部の損害額が時価額の何%か、または焼失・流失した床面積が延床面積の何%かで判定します。保険金額を高くしても、損害が一部損なら受け取れるのは保険金額の5%です。
火災保険の保険料も改定が続く
損害保険料率算出機構は2023年6月、住宅総合保険の参考純率を全国平均で13.0%引き上げると発表しました。あわせて、全国一律だった水災の料率を、市区町村単位の5区分(1等地〜5等地)に細分化しています(損害保険料率算出機構「火災保険参考純率 改定のご案内」(2023年6月))。
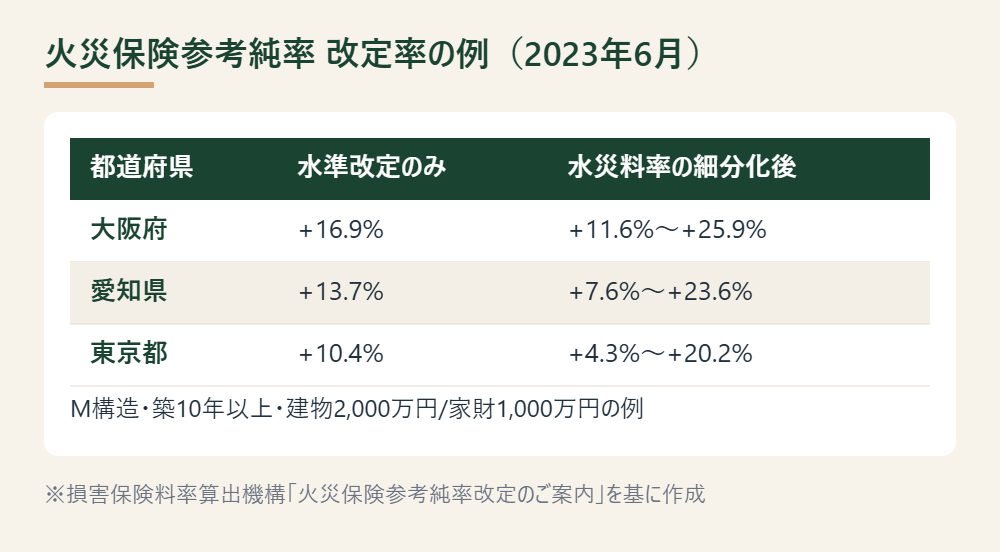
同じ資料には、建物2,000万円・家財1,000万円、築10年以上のM構造(鉄筋コンクリート造などの共同住宅)の改定率の例があります。水準の改定だけなら東京都+10.4%、大阪府+16.9%、愛知県+13.7%です。水災の細分化後は等地によって幅が出て、東京都+4.3%〜+20.2%、大阪府+11.6%〜+25.9%、愛知県+7.6%〜+23.6%になります。同じ都府県でも、住まいの市区町村がどの等地に入るかで結果が変わります。
その前の2021年5月には、参考純率を全国平均で10.9%引き上げ、適用できる期間を最長10年から最長5年に改めました(損害保険料率算出機構「火災保険参考純率 改定のご案内」(2021年5月))。自然災害のリスクが将来大きく変わると見込まれ、長期の評価が難しくなったためです。10年分をまとめて契約して保険料を固定する選び方はできなくなり、更新のたびに改定を反映した保険料に切り替わります。
選ぶときの基準
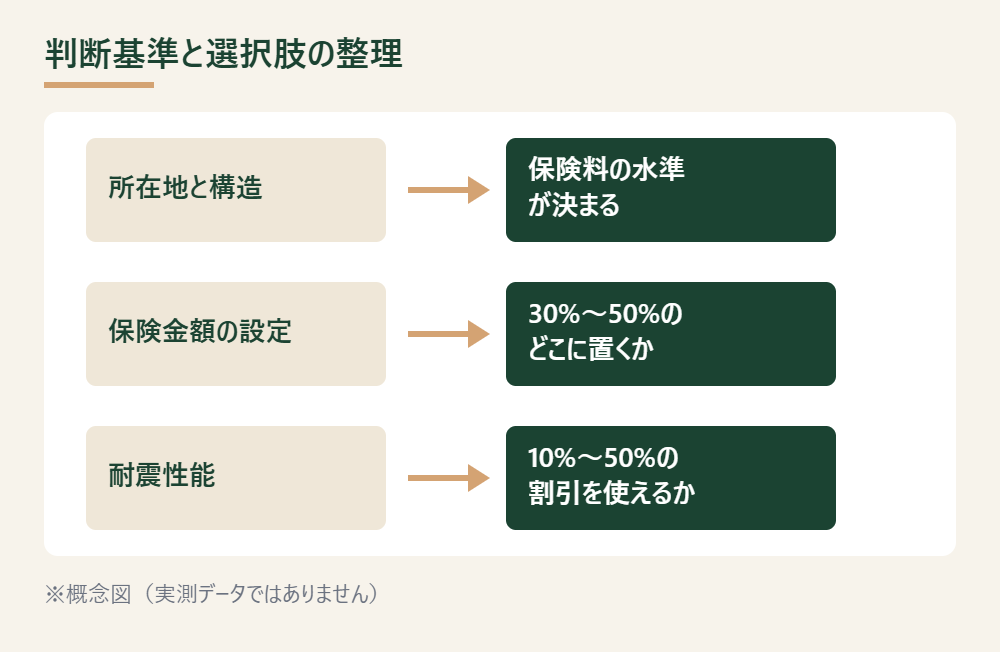
- 所在地と構造:基本料率の表で、自分の都道府県と構造の保険料を確かめます。
- 保険金額:上限の50%まで付けるか、30%程度に抑えて保険料を優先するかを、被災したときに要る金額と家計の余裕で決めます。
- 耐震性能:耐震等級3なら割引は50%です。等級の証明が無ければ、建築年割引か耐震診断割引の10%が使えるかを確かめます。
耐震診断を受けて基準を満たしている住宅なら、10%の割引を使わない理由はありません。診断を受けていない場合は、割引のためだけに診断を受けるかも、あわせて検討します。
契約したあとに見直す時期
耐震改修をしたときは、割引の条件が変わっていないかを保険会社に確かめます。水災料率が細分化された地域では、次の更新で改定率がどう出るかを見ます。
火災保険は最長でも5年で見直しの機会が来ます。建物の状態や家計が変わったら、保険金額と割引の組み合わせは次の更新で組み直してかまいません。更新の案内が届いたら、保険料の数字だけで自動更新せず、上の3つの基準に当ててから決めてください。
次に読む
- 保険の見直し手順と払い方:口座振替・クレジット払い・公的保障・控除・解約前の確認:加入中の保険を横に並べ、重なっている保障を見つける手順です。
- 住宅ローンは変動か固定か、判断材料の整理:住まいのお金で、火災保険と同じ時期に見直すことの多いローンの判断材料です。
参考書籍(PR)
必要な保障とそうでないものをどこで線引きするかを考えるなら、後田亨『いらない保険』が参考になります。保険商品を条件ごとに分けて検討する構成で、更新のときの判断材料を増やせます。
【PR】
|
|


本記事の保険料や制度の内容は、公表されている一次情報をもとに2026年9月時点でまとめたものです。実際の保険料は建物の条件や保険会社によって異なり、制度や料率は改定されることがあります。契約や見直しの際は、保険会社や代理店に直接ご確認ください。特定の保険商品への加入を推奨するものではありません。