住宅ローンを組んでから数年がたった初夏、契約している銀行から一本の電話がかかってきた。団体信用生命保険の案内が新しくなったので確認してほしい、という用件だった。担当者は説明の終わりに、こう付け加えた。「団信に入っていれば、もしものときに死亡保険を厚くしておく必要は薄れますよ」。ではどれだけ薄れるのか、と聞き返すと、担当者の答えは歯切れが悪かった。「保険会社によって計算の仕方が違うので」というのが返事の全部だった。電話を切ったあと、団体信用生命保険が実際に何を保障しているのかを、契約先の説明資料ではなく制度の一次情報から確かめることにした。死亡保険は毎月の保険料として今も引き落とされ続けているものなので、根拠のあいまいな一言で放っておくわけにはいかなかった。
更新の電話で聞かれたこと
手元にあったのは民間銀行の住宅ローン契約書だ。ただ制度そのものの説明は、住宅金融支援機構の「新機構団体信用生命保険制度」のページがいちばん詳しかった。契約先の資料より先に、そちらを開いた。
加入者が死亡するか、所定の身体障害状態になる。そのとき以後の住宅ローンの返済が全額不要になる、というのが制度の骨格だった。保険金を受け取るのは金融機関ではなく機構自身で、支払われた保険金がそのまま残りの債務に充てられる。契約している民間銀行の団信も保障の考え方は同じだったので、公的な機構の説明で骨格をつかんでから、自分の契約内容と照らし合わせることにした。
機構のページで確認したこと
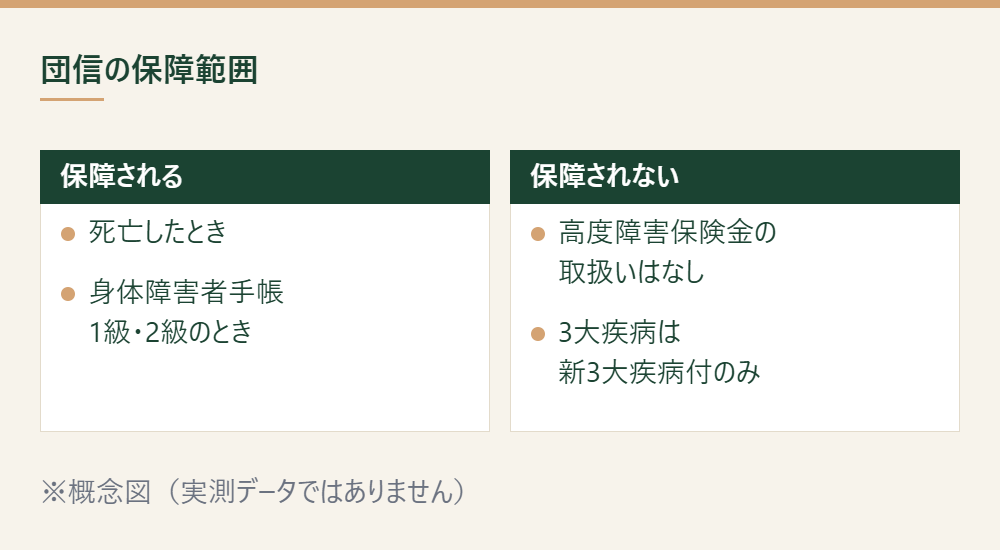
「所定の身体障害状態」の中身も具体的に書かれていた。対象は、身体障害者福祉法に定める障害等級の1級または2級に該当し、身体障害者手帳の交付を受けたとき。例として挙がっているのは、ペースメーカーを植え込んで日常生活が極度に制限されている状態や、人工透析を受けている状態だ。住宅金融支援機構「新機構団信の加入要件・保障内容」によると、加入できるのは申込書の記入・入力日現在で満15歳以上満70歳未満の人で、保障は満80歳の誕生日が属する月の末日まで続く。連帯債務のある夫婦なら、どちらか一方だけでなく二人そろって加入する「デュエット」という選び方もあるという。
高度障害保険金という誤解
ここで一つ、思い込みに気づいた。一般的な生命保険には死亡保険金とは別に高度障害保険金という支払い区分があり、団信にも同じものがあるはずだと考えていた。ところが新機構団信の説明ページには「新機構団信・新3大疾病付機構団信では、所定の高度障害状態になられた場合にお支払いする高度障害保険金の取扱いはありません」と明記されている。保障されるのは死亡と、さきほどの身体障害者手帳1級・2級に該当する状態だけで、それ以外の「高度障害」という括りは団信の枠組みに存在しない。
保険証券の言葉を、そのまま団信にも当てはめて読んでいたことになる。
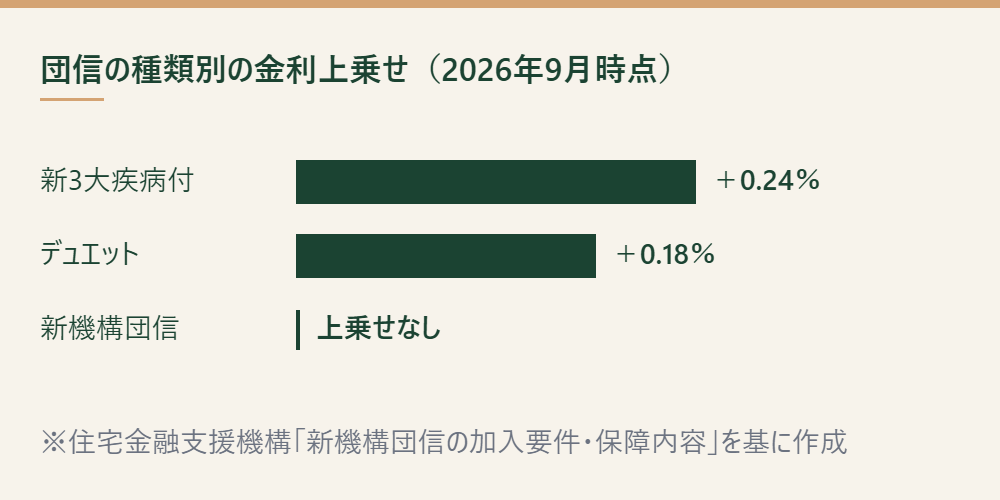
加入する団体信用生命保険の種類によって、住宅ローンの金利にも差がつく。新機構団信そのものには上乗せがない一方、夫婦二人で入るデュエットは新機構団信付きの金利に0.18%を加えた金利、がん・急性心筋梗塞・脳卒中の3大疾病まで保障を広げる新3大疾病付機構団信は0.24%を加えた金利になる。保障を厚くするほど、月々の返済に静かに跳ね返ってくる構造だった。
手元の団信は民間銀行のもので、機構団信とは契約主体が違う。それでも問い合わせてみると、基本の死亡保障は金利に含まれていて追加の保険料はかからないと言われた。がんと診断された時点で残債が半分になる特約だけ、別途の保険料を上乗せして選んでいたと分かった。
金融機関ごとに団信の保障範囲も料金体系も違う。最初に確かめるべきは、自分が契約している団信の種類がどれに当たるかだ。証券や契約時の書類を見返しても種類の名称までは書かれておらず、結局は窓口に電話することになった。
必要保障額という考え方
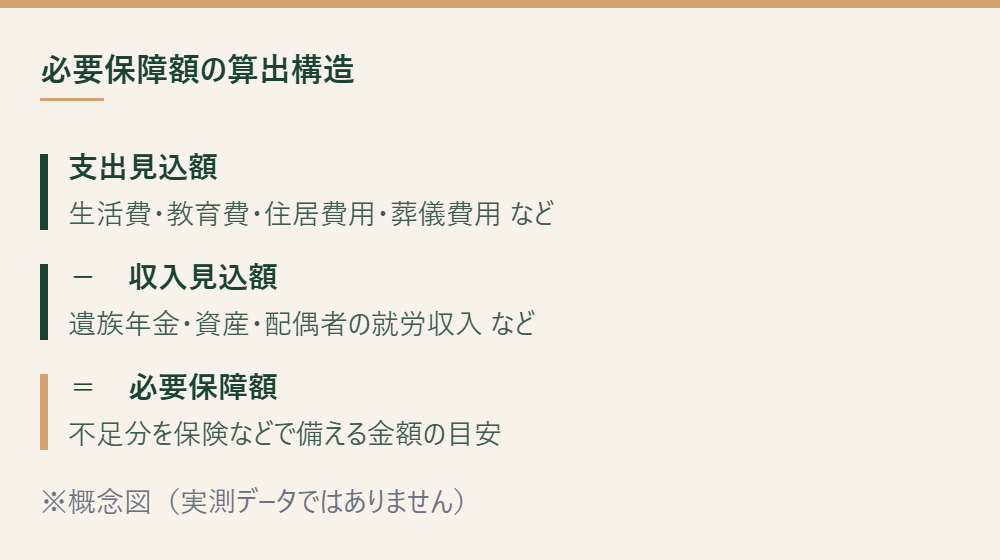
次に確かめたのは、死亡保険をどれだけ持てば足りるのかという物差しの方だった。生命保険文化センター「万一の際に必要な保障額の算出方法と具体例」は「必要保障額積み上げ方式」という考え方を公開している。将来見込まれる遺族の支出の合計から、遺族年金や資産、配偶者の就労収入といった見込まれる収入の合計を差し引く。その不足分を必要保障額とする算出方法だ。支出の内訳には生活費や教育費、葬儀費用などと並んで「住居費用」という項目がある。賃貸を続ける前提で、家賃と管理費・共益費の相場をもとに計算される項目だ。住宅ローンを組んで団信に入っている世帯にとって、この住居費用の項目がどう変わるのかが気になった。
住居費用の項目を試算する
手元の条件で仮に試算してみる。子どもが独立するまであと18年と仮定する。賃貸に住み続けた場合、家賃と管理費の相当額を月10万円と置くと、18年分の住居費用は10万円×12か月×18年で2,160万円になる。これが必要保障額積み上げ方式の「住居費用」に積み上がる金額の目安だ。
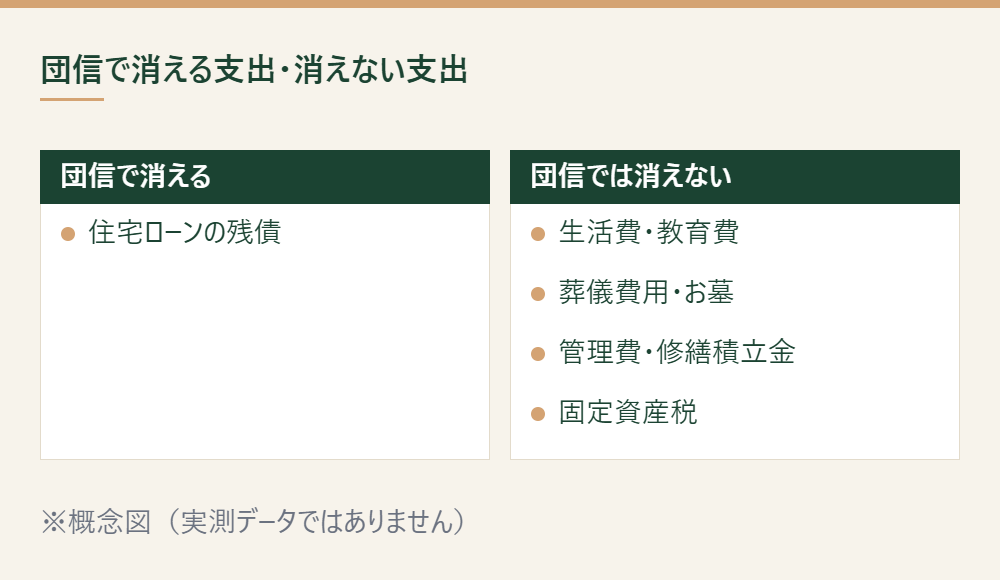
一方、住宅ローンの残債2,800万円に団信が付いている家では話が変わる。契約者が死亡した時点で、残債は保険金によって全額相殺される。以後の住宅ローン返済そのものが消える。残るのは管理費・修繕積立金・固定資産税といった保有コストだ。これを月2万円と仮定すると、18年分は2万円×12か月×18年で432万円になる。差し引くと1,728万円。住居費用の項目だけを見れば、この分が圧縮される計算になった。
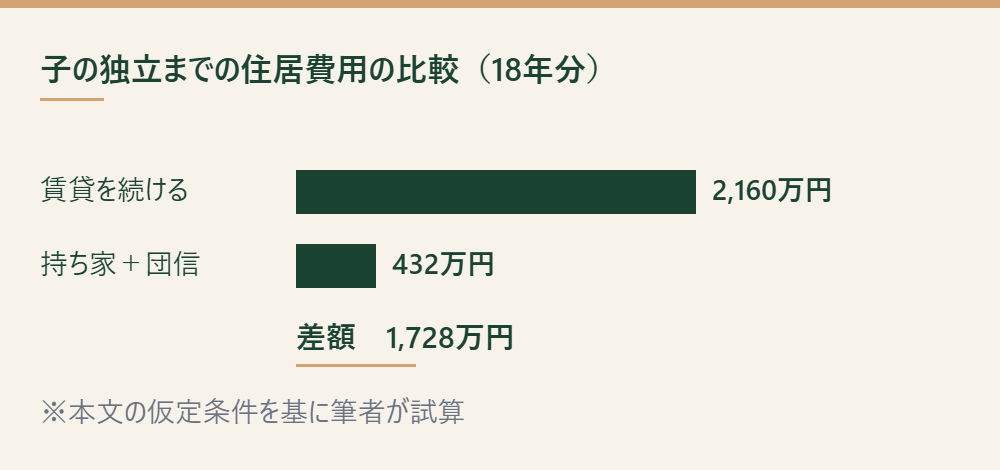
あくまでこの試算は仮の条件を置いた概算であり、家賃相場やローン残高、管理費の水準は世帯ごとに違う。住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月24日公表)では、平均融資金は土地付注文住宅で4,379万円、マンションで4,011万円だった。手元の試算で置いた2,800万円という残高は、全国平均より小ぶりな部類に入る。試算の前提が変われば、圧縮される金額も当然変わってくる。
消えないものを書き出す
ここまでで分かったのは、団信が消すのは住宅ローンの残債だけだという一点だ。生活費や教育費、葬儀費用、お墓の費用は団信の対象ではなく、必要保障額の計算にそのまま残る。管理費や固定資産税、修繕積立金といった住まいの保有コストも、ローンが消えたあとも払い続けることになる。団信に入っているからといって死亡保険をゼロにできるわけではなく、住居費用という一項目が縮むだけなのに、電話口では「必要は薄れる」という一言で片づけられていた。この家の場合、団信が触れない支出はどれだけ残っているだろうか。生活費と教育費だけを合計しても、住居費用の圧縮分をやすやすと超えることが多い。
葬儀費用も団信とは無関係に残る支出の一つだ。生命保険文化センター「葬儀にかかる費用はどれくらい?」によると、鎌倉新書「第6回お葬式に関する全国調査」(2024年3月実施)で、葬儀にかかる費用の平均総額は約119万円だったという。前回調査(2022年)の約111万円から約8万円増えている。住宅ローンという大きな債務が団信で消えたあとも、こうした一時的な支出は現金や死亡保険金でまかなうしかない。必要保障額の内訳を「住居費用が縮んだから全体も縮む」と単純化してしまうと、この種の支出を見落とすことになる。
保険会社に確認したこと
ここまでの整理を踏まえて、契約中の死亡保険の証券を取り出し、保障額と毎月の保険料を確かめた。次に保険会社の相談窓口に電話をかけた。団信付きの住宅ローンがあることと、必要保障額積み上げ方式で住居費用を試算し直したことを伝え、保障を見直す選択肢を尋ねた。答えは二つあった。保障額を段階的に減らす「減額」という手続きと、特約だけを整理する方法だ。減額は新しい保険に入り直すのと違い、健康状態の告知や診査を求められないことが多いという説明も受けた。ただし扱いは保険会社や商品によって違うため、契約している証券番号を伝えたうえで個別に確認する必要があると言われた。どちらも書面の手続きが必要で、その場では決めずに資料を取り寄せて検討することにした。保障を減らす判断は、いつ、何を確認してからにするのがいいのだろうか。少なくとも今回分かったのは、団信の説明資料と必要保障額の内訳を並べて見るまでは、判断のしようがなかったということだった。
次に読む
参考書籍(PR)
団信の種類によって住宅ローンの金利が0.18%や0.24%動く仕組みは、金利そのものの基礎が分かっていないと追いにくい。元国税専門官が利息や住宅ローンの金利を平易に解説した一冊を、前提を補うための参考として書いておく。
【PR】
|
|


団体信用生命保険は住宅ローンの残債だけを保障する制度であり、死亡保険や医療保険の代わりになるものではない。本文中の試算はいずれも仮の条件を置いた概算で、実際の必要保障額は世帯の収入・資産・子どもの年齢によって大きく異なる。保険の見直しを検討する際は、契約している保険会社や信頼できる相談窓口で、最新の保障内容と保険料を確認したうえでご判断いただきたい。本記事は特定の保険商品を推奨するものではない。