結婚して半年ほどたった週末、押し入れの奥から独身時代の保険証券が出てくる。死亡保険金300万円の定期保険と、勧められるまま入った医療保険のセット。受取人の欄には実家の親の名前が入ったままだ。「これ、今もこのままでいいんだっけ」。保険の話は、たいていこの場面から始まる。
結婚を機に保険を見直す夫婦は多いが、何をどう見直すかは案外はっきりしない。保険会社の担当者に相談すれば「増やす」方向の提案になりやすい。かといって独身時代のまま放置してよいものでもない。この記事では、公的保障で足りる部分と足りない部分を先に分け、2028年4月に変わる遺族厚生年金の扱いも含めて、結婚後に見直す順番を整理する。
増やす前に整理する
結婚したら生命保険を増やす、という順番ではない。先に整理するのは、公的保障でどこまでカバーされていて、足りない部分がどこにあるかだ。この順番を飛ばして「結婚したから保障を厚くしよう」と保険料だけ上げるケースは珍しくない。
独身時代に入った保険は、自分ひとりの葬儀費用や身辺整理の資金を想定していることが多い。受取人が親のままなのもよくある。結婚後は配偶者の生活をどう支えるかという、独身時代にはなかった論点が加わる。ここを更新しないと、いざというとき受取人も保障内容も実情と合わない。
公的保障で足りる部分と足りない部分
会社員や公務員の配偶者が亡くなった場合、遺族厚生年金がある。日本年金機構の解説によると、子のない配偶者にも支給されるが、条件がある。子のない30歳未満の妻は5年間だけの受給。子のない夫は55歳以上でなければ対象にならず、受給開始も60歳からになる。年金額は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3が基準だ。40歳から65歳の妻には中高齢寡婦加算という上乗せ(年額635,500円、一定の要件を満たす場合)もある。
この仕組みは2028年4月に変わる。2025年6月に成立した年金制度改正法で、子のない配偶者の遺族厚生年金は男女とも60歳未満なら原則5年間の有期給付になる。対象が広がるのは、これまで55歳未満だと受け取れなかった夫と、これまで終身だった30歳以上の妻だ。有期の5年間は加算で増額され、5年後も収入が十分でない人や障害のある人には継続給付がある。40歳以上の妻は当面は現行の扱いが残り、段階的に見直される。
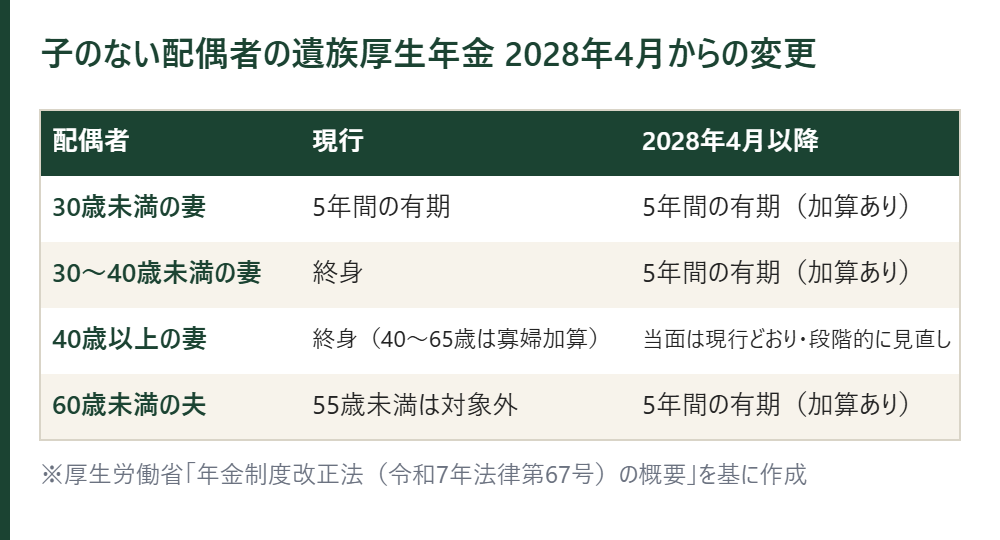
共働きで子どものいない30代前半の夫婦にとって、この変更の意味ははっきりしている。配偶者が会社員でも、遺族厚生年金は5年で終わる前提で考える。5年の間に生活を立て直す設計になるので、「終身で年金が入るから保険は要らない」という判断は、2028年以降は成り立たない。逆に夫の側は、これまでゼロだった保障が5年分つく。
加入はしていても足りている実感はない
生命保険文化センターの「2025(令和7)年度 生活保障に関する調査」によると、生命保険の加入率は全体で80.0%、男性78.2%・女性81.5%。加入金額(普通死亡保険金額)の平均は男性1,261万円、女性610万円だった。一方で、公的保障や企業保障もあわせた死亡時の経済的準備に「充足感なし」と答えた人は54.6%にのぼる。8割が入っていて、半数以上が足りていないと感じている。
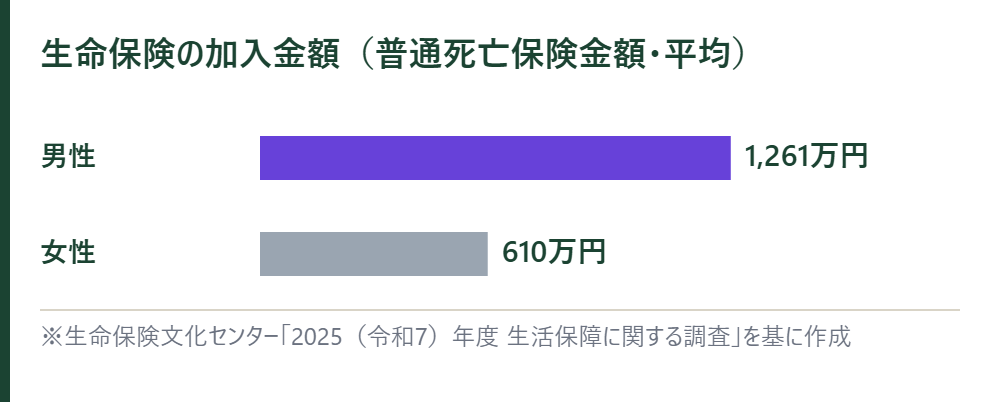
この数字は「もっと入るべき」という意味ではない。平均は子育て世帯や住宅ローン世帯を含んだ値で、結婚したばかりの共働き夫婦にそのまま当てはまらない。では、なぜ充足感がないのか。金額が小さいからとは限らず、何にいくら要るかを計算したことがなければ、いくら入っていても足りている実感は持てないからだ。順番の問題になる。
調査主体が生命保険の業界団体である点も、読むときに差し引く。「充足感なし」が半数という数字は、保険を増やす方向に読まれやすい。実際の必要額は、次の3ステップで自分の家計から出したほうが確かだ。
順番は公的保障→固定費→保険
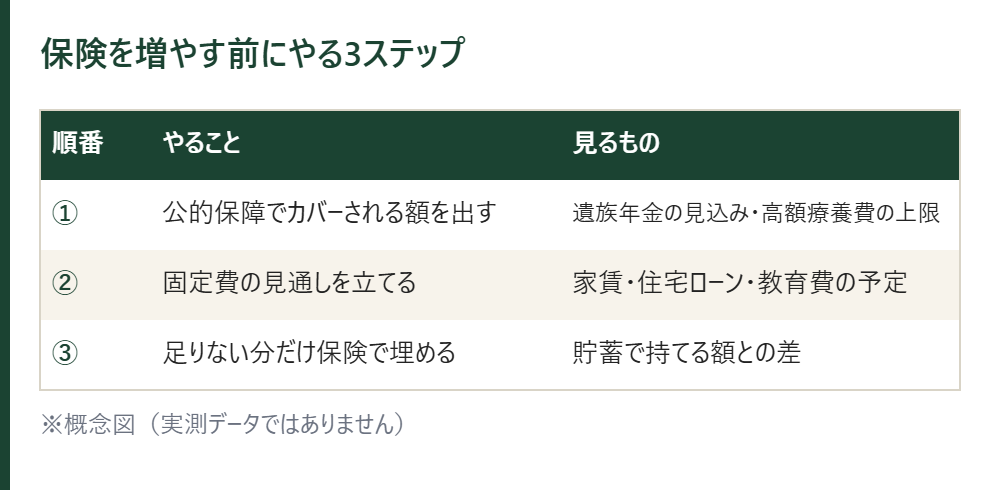
①公的保障の額を出す。遺族年金の見込み額は、ねんきんネットか年金事務所で確認できる。医療費は高額療養費制度で月の自己負担に上限がある。②固定費の見通しを立てる。家賃か住宅ローン、子どもの予定があれば教育費の積立。住宅ローンを組むなら団体信用生命保険で残債はカバーされるので、死亡保障と重ねない。③公的保障と貯蓄で足りない分だけを保険で埋める。この整理は1人で抱えるより、夫婦で数字を出しながら話したほうがずれが少ない。段取りは家族会議のやり方に書いた。
あなたの家では、配偶者が亡くなったとき月にいくら要るかを、1度でも計算しただろうか。計算していないなら、保険の商品を比べるのはまだ早い。
片働きと共働きで優先順位が変わる
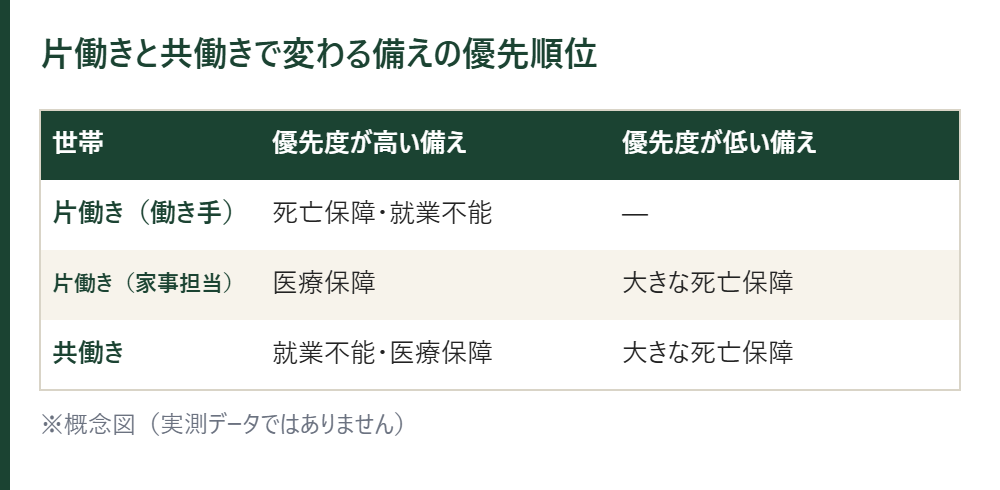
どちらかが専業主婦・主夫になるなら、働いている側が亡くなったときの収入減が家計に直接響く。遺族厚生年金だけでは生活費全体をまかなえないケースが多く、2028年以降は5年で終わる。この場合は死亡保障を厚めに検討する余地がある。家事を担う側は収入がないので、大きな死亡保障より医療保障と、働き手が働けなくなったときの備えのほうが優先度は高い。
共働きを続けるなら、どちらかが亡くなってももう一方の収入で生活の土台は残る。独身時代と同じか、やや軽い死亡保障で足りることも多い。むしろ、病気やけがで働けなくなったときに世帯収入が半分近く減るリスクのほうが、共働き世帯では見落とされる。死亡保障を大きく増やすより、就業不能保険や医療保障の見直しを先に置く。必要額の出し方は死亡保障はいくら必要かで遺族年金から逆算している。
共働きなら保険はいらないか
「共働きだから保険はいらない」は、半分正しく半分言い過ぎだ。生活費だけを見れば片働きより保障の必要性は低い。ただ、住宅ローンの団信でカバーされるのは残債だけで、その後の生活費までは含まれない。葬儀費用や当面の立て直し費用のように、貯蓄だけではすぐ用意しづらいお金も残る。ゼロにするのではなく、金額を小さく見直す、という選択肢が実情に近い。
医療保険は高額療養費の外側を見る
医療費は高額療養費制度で、月の自己負担が一定額を超えた分は払い戻される。ただし対象外の費用がある。差額ベッド代、先進医療の技術料、入院中の食事代の一部や日用品。そして、休んでいる間に減る収入は制度の外だ。同じ生命保険文化センターの調査で、直近の入院時に逸失収入があった人の存在が示されているように、入院で困るのは医療費より収入の側になることが多い。
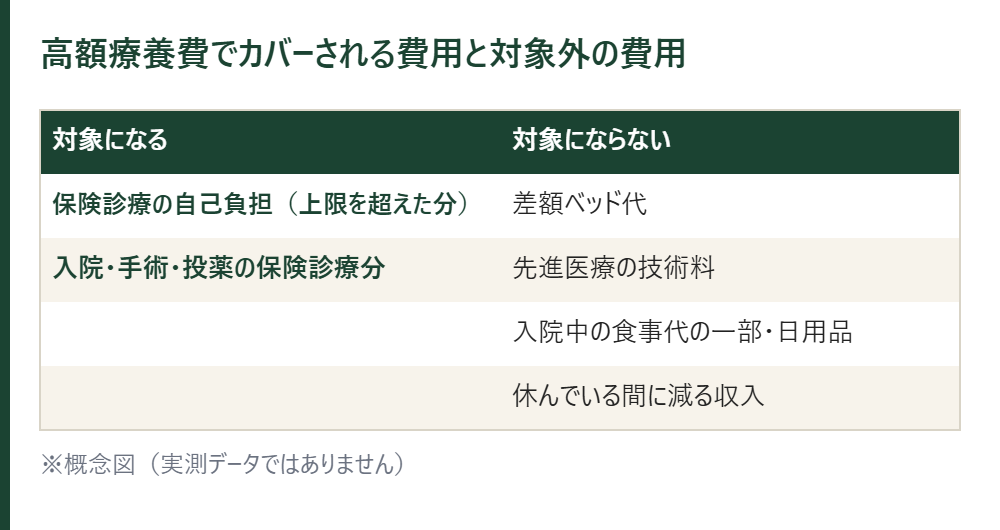
結婚を機に医療保険を見直すなら、死亡保障とは別に、入院時の収入減と対象外費用にどこまで備えるかを、公的制度の範囲を確認してから決める。高額療養費との重なり方は医療保険は必要かで整理した。
商品を選ぶのは最後
必要保障額が見えてから、商品の比較に入る。「結婚したから」という理由だけで保障額や保険料を大きく積み増す必要はない。定期保険(保障期間が決まっている)、収入保障保険(年金のように分割で支払われる)など仕組みの違う商品を並べ、複数の窓口で条件を確認してから選ぶ。どの商品が向くかは家庭の状況で変わるので、この記事で決めつけることはできない。
保険料の払い方も一緒に見直す。独身時代に個人の口座から引き落としていた保険料を、結婚後もそのままにしている夫婦は多い。家計を合流させるなら、どの口座からいくら引き落とされているかを夫婦で把握しておかないと、「何にいくら払っているのか分からない」状態になる。保険証券を並べる作業のついでに、引き落とし口座も確認する。年間の保険料の合計を1行で書き出すと、増やすか減らすかの判断は速くなる。口座の分け方は新婚の家計合流: 口座は1つか2つかで整理している。
今すぐできるチェックリスト
- 今入っている保険の受取人が、今の状況と合っているか確認する
- 死亡保険金の金額と、それを何のために設定したかを思い出す
- 住宅ローンがあるなら団体信用生命保険の保障範囲を確認する
- ねんきんネットか年金事務所で遺族年金の見込み額を確認する
- 2028年4月以降、遺族厚生年金が5年で終わる前提で必要額を出し直す
- 共働きなら「死亡」より「働けなくなる」リスクへの備えも検討する
- 夫婦で保険証券を並べて、引き落とし口座と更新の時期を確認する
結婚は保険を「増やすきっかけ」ではなく「整理するきっかけ」と捉えたほうが、必要な保障にたどり着きやすい。公的保障を把握し、固定費を見通し、足りない分だけを埋める。押し入れから出てきた証券は、そのまま更新するにしても、受取人だけは配偶者に書き換える。それだけでも見直す前とは違う。
次に読む
- 死亡保障はいくら必要か: 遺族年金から逆算する ― 必要額の計算手順
- 保険料の払いすぎを見つける手順 ― 証券を並べてから削る順番
本記事は一般的な情報提供を目的としており、特定の保険商品や保険会社を推奨するものではありません。年金制度の内容は2026年9月時点の公表情報にもとづき、施行までに変更される可能性があります。保障内容や金額は世帯の状況によって異なるため、個別の判断は公的機関やファイナンシャルプランナーなど専門家への相談もあわせてご検討ください。