入籍を終えた週末、銀行の窓口の前。「口座、まとめない?」と片方が聞く。もう片方は答えに詰まる。まとめたら管理は楽になりそうだが、自分の稼いだお金が見えなくなるのは落ち着かない。結局その日は「もう少し考えよう」とだけ言って、窓口を後にする。新婚の家計で、最初に出てくる分かれ道がこれだ。
ただ、口座を1つにするか2つにするかは、それほど重要な分かれ道ではない。効いているのは口座の数ではなく、ふたり分のお金の流れがどちらからも見える状態にあるかどうかだ。この記事では、2026年3月の夫婦調査と2025年の家計調査を手がかりに、3つの合流の型と、始める前に決めておくべきことを整理する。
口座の数より「見えているか」
家計管理アプリを運営するスマートバンクが2026年3月、配偶者と同居する25〜59歳の既婚男女441名へ行った「夫婦の共同口座と家計の実態調査」がある。ここで言う共同口座は、銀行口座だけでなく決済アプリやクレジットカードも含めて「ふたりで共有して運用している口座」を指す。封筒や共有財布の現金は含まない。
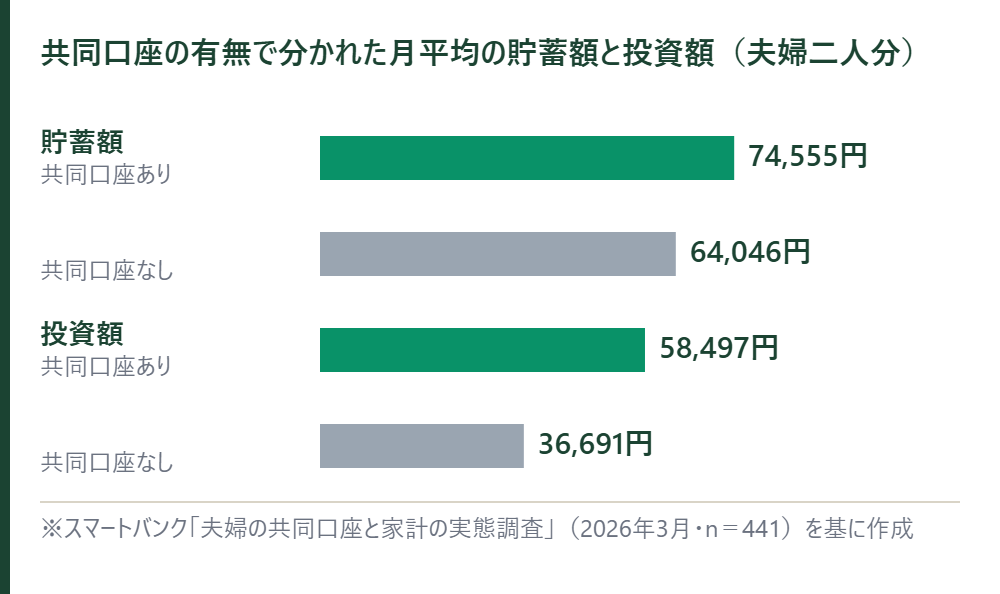
共同口座を持つ夫婦は、持たない夫婦より夫婦二人分の月平均貯蓄額が多い。持つ夫婦は74,555円、持たない夫婦は64,046円で、約1.2倍。投資額はそれぞれ58,497円と36,691円で、約1.6倍の開きがある。
金融資産の残高で見ると差はさらに大きい。預貯金と株式・投資信託・貯蓄型保険などを合わせた夫婦二人分の金融資産は、共同口座を持つ夫婦が平均19,194,767円、持たない夫婦が平均13,655,737円。約550万円の差だ。
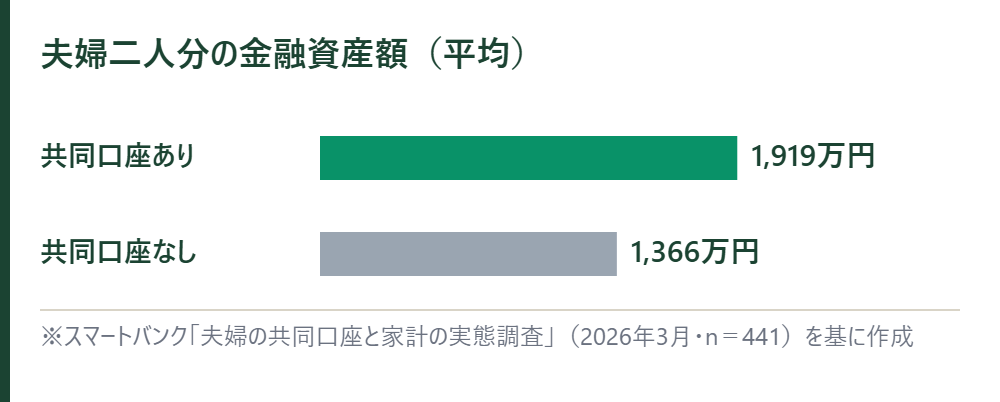
この数字をそのまま「共同口座を作れば550万円増える」と読むのは早い。もともと資産に余裕がある夫婦ほど共同口座を作りやすい、という逆向きの説明も成り立つし、調査主体は家計アプリの会社だ。それでも、同じ調査で共同口座を持つ夫婦の85.1%が「配偶者は家計のやりくりに協力的」と感じ、持たない夫婦では70.8%にとどまった点は見逃せない。残高と履歴が両方から見えるだけで、相手の見え方が変わる。
始めるきっかけは「結婚」が半数
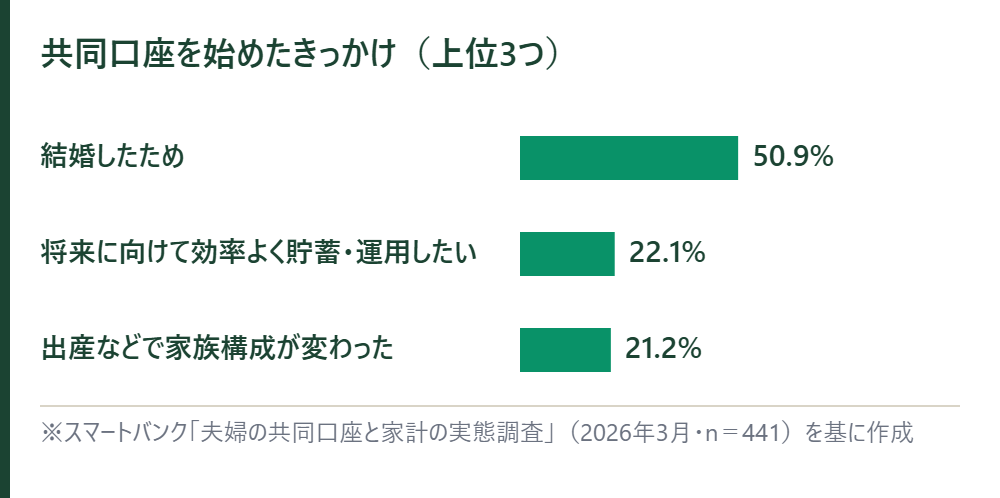
同じ調査で、共同口座を始めたきっかけの1位は「結婚したため」で50.9%。2位が「将来に向けて効率よく貯蓄・運用したいため」(22.1%)、3位が「出産などで家族構成が変わったため」(21.2%)だった。多くの夫婦は、結婚という区切りで仕組みを変えている。裏を返せば、入籍や同居のタイミングを逃すと、仕組みを変える機会そのものが減る。
同居した月から動くお金は小さくない。総務省の家計調査 2025年平均では、二人以上の世帯の消費支出は1か月平均314,001円。二人暮らしの新婚世帯はこれより少ないにせよ、20万円台の規模が毎月動く。合流の仕組みを決めずに同居を始めると、誰がいくら払ったか分からないまま数か月が過ぎ、後からまとめて精算しようとして揉める。
合流の型は3つ
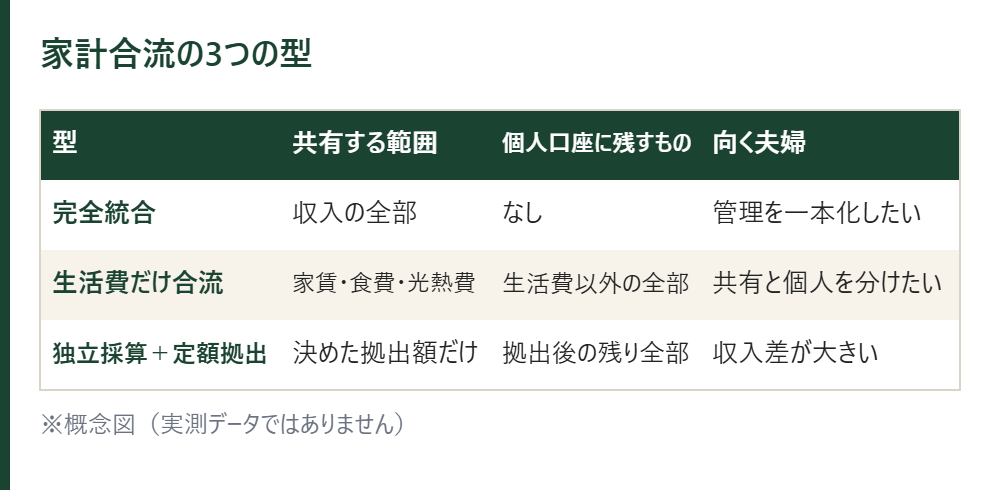
完全統合型
収入をすべて1つの口座に集め、生活費も貯蓄も個人のお小遣いもそこから出す。管理は最も簡単で、家計全体が一目で分かる。弱点は、自分の裁量で使えるお金の範囲があいまいになることだ。細かい買い物のたびに気を使う、自分名義の残高がゼロに近いのが落ち着かない、という理由で数か月後に別の型へ移る夫婦もいる。
生活費だけ合流型
生活費用の共有口座に毎月決まった額を互いに入れ、それ以外は個人の口座に残す。共有と個人の境界がはっきりする。貯蓄用の口座をさらに分けると、口座の数は3つになる。管理する口座は増えるが、「これは共有、これは自分」の線引きで迷わなくなる。
独立採算+定額拠出型
それぞれの口座は完全に別のまま、生活費だけ「収入の5割ずつ」「それぞれ10万円ずつ」のようなルールで共有の口座に拠出する。共働きで収入差が大きい夫婦に選ばれやすい。拠出ルールを見直す機会を作らないと、昇給や転職で収入バランスが変わっても運用がそのまま固定される。拠出額の決め方は生活費分担の3方式で試算している。
切り替えで起きやすい3つのつまずき
1つ目は、完全統合型で始めて数か月後に「自分名義の残高がほぼゼロ」という状態に耐えられなくなるケースだ。管理の楽さと、自分のお金が手元にある安心感は両立しにくい。最初から生活費だけ合流型にしておくほうが、後戻りの手間は少ない。
2つ目は、定額拠出のルールが収入の波に合わないケースだ。歩合や残業代の比重が大きい仕事だと、少ない月に決めた額を入れるのが苦しい。「基本額+余った月は上乗せ」のように、下限と上限を分けて決めておくと続く。
3つ目は、子どもが生まれた後に児童手当の振込先をどの口座にするか決めていないケースだ。片方の個人口座に入ったまま生活費に溶けると、後から教育費として取り分けにくい。合流の型を決めるとき、将来入ってくるお金の行き先まで一緒に決めておく。
どの型でも先に決める3つのこと
入金日は給料日の翌営業日
共有口座で最初につまずくのは金額ではなく入金のタイミングだ。入金日がばらばらだと、月によって引き落とし日に残高が足りなくなる。給料日の翌営業日に自動で振り替える設定にすれば、この問題は起きない。手動の振込を毎月続けられる夫婦は少ない。
拠出額には1割の余白
拠出額は家賃・光熱費・食費・日用品の4費目を合計し、そこに1割ほど上乗せして決める。上乗せ分は、想定外の出費を個人の財布から出さずに済ませるための余白だ。余白がないと、少し大きい買い物のたびに「共有から出すのか、自分から出すのか」を相談することになる。その相談自体が面倒で、結局どちらも黙って自腹を切る。
見直す日をカレンダーに入れる
拠出額を書いた紙を冷蔵庫に貼っても、半年間だれも触らない。収入が減った月に「今月はきつい」と言い出すのは気まずく、個人の口座から足りない分を埋めて済ませてしまう。見直す日を先にカレンダーへ入れておく。4月と10月の第1日曜に5分、決めた額が正しいかを議論するのではなく、実態とずれていないかだけを見る。進め方は家族会議のやり方にまとめた。
名義と税金の話も一度だけ
日本の銀行では夫婦の連名口座は作れない。共同口座と呼んでいても、名義はどちらか一方になる。生活費として相手の口座へ入れるお金には贈与税はかからない。国税庁のタックスアンサー No.4405は、夫婦などの扶養義務者から生活費や教育費に充てるために受け取った財産で通常必要と認められるものを、贈与税がかからない財産に挙げている。
ただし同じページに、生活費の名目で受け取ったお金を預金したり株式の購入に充てた場合は贈与税の対象になる、とも書かれている。生活費口座と貯蓄口座を分ける理由の1つがここにある。貯蓄は各自の名義で持つか、まとまった額を片方の名義に寄せるなら年110万円の基礎控除を意識する。金額が大きくなる前に、税務署か税理士に一度確認しておくと後で困らない。
相手の金銭感覚は口座で変わる
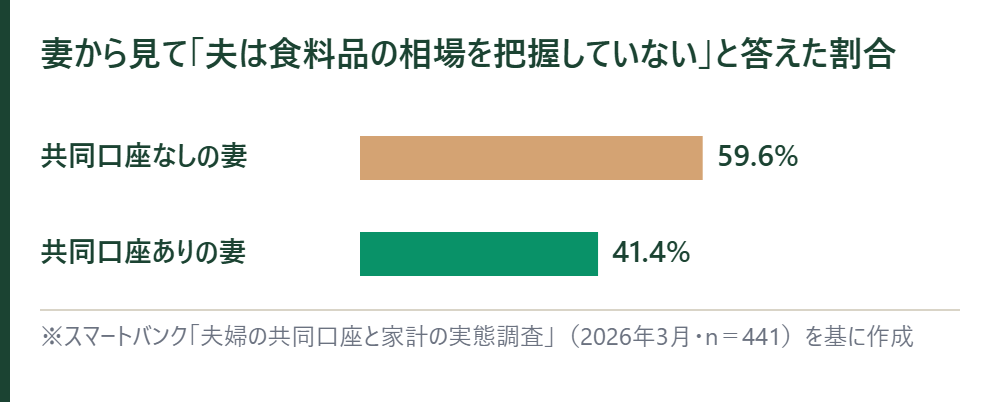
共同口座の効果は、貯蓄額だけに出るわけではない。同じ調査で、妻から見て「夫は卵1パックや牛乳1本など日常的に買う食料品の相場を把握していない」と答えた割合は、共同口座を持たない妻で59.6%、持つ妻で41.4%だった。差は18.2ポイント。同じ履歴を見ていると、相場の感覚が自然に揃っていく。
あなたの家では、相手が先月の食費をだいたい言えるだろうか。言えないなら、口座をまとめるかどうかを決める前に、まず一緒に明細を見る回数を増やすほうが先だ。口座を1つにしても、記帳内容を片方だけが把握している状態では効きが薄い。逆に口座は別のままでも、共有の家計簿アプリで支出履歴を毎月一緒に見ていれば、見える化の効果は得られる。アプリを選ぶなら、片方が入力係になる手入力型より、口座やカードと自動連携して両方の画面に同じ明細が出る型のほうが、記録が途切れない。
始める前の確認リスト
- 毎月の生活費として、共有に回す金額を4費目の合計+1割で決めたか
- 共有口座か共有アプリを、どちらからでも同じ内容で確認できる状態にしたか
- 入金日を給料日の翌営業日に固定し、自動振替にしたか
- 拠出額を見直す日(昇給・転職・育休前後、または年2回)をカレンダーに入れたか
- 個人の自由に使える範囲を、金額か費目で決めたか
- 貯蓄用の口座は生活費用と分け、名義をどうするか話したか
口座をどう分けるかに正解はない。生活の変化に合わせて型を変える夫婦のほうが、結果として長く続く。どの型を選ぶかより、変えることをためらわないこと。窓口の前で答えに詰まった日から始まっても、遅くはない。
次に読む
- 共働き夫婦の生活費分担3方式、うちに合うのはどれ ― 拠出額をいくらにするか、同じ夫婦で3方式を試算
- 結婚式費用の「実質自己負担額」の出し方 ― 新婚期の最初の大きな支出を、口座と一緒に整理する
本記事で紹介した調査結果や事例は参考情報であり、資産形成の効果を保証するものではありません。税務上の取り扱いは個別の事情によって異なります。家計の適切な管理方法は世帯の収入や価値観によって異なるため、実際の口座運用は専門家への相談も含め、ご自身の状況に合わせて判断してください。