新婚の家計は、生活費の総額を出してから、口座の持ち方、生活費の分担、お小遣い、貯蓄の順に決めます。
口座は「1つにまとめる」「共通口座とそれぞれの口座」「それぞれの口座のまま」の3つ、生活費の分担は全額合算・折半・収入比・費目ごとの4つが代表的な選び方です。
収入の差が小さいなら折半、差が大きいなら収入比か全額合算、支払いの手続きを減らしたいなら費目ごとの分担が合います。
お小遣いは、毎月決まった額を渡す定額支給、上限まで使って精算する上限精算、生活費と貯蓄の残りを分ける方式の3つから、月ごとの支出の波で選びます。分担の比率は法律で決まっていません(民法第760条)。
家計の分け方とお小遣い
- 4つ生活費の分担の代表的な選び方。全額合算・折半・収入比・費目ごとです。
- 3つお小遣いの方式。定額支給・上限精算・生活費と貯蓄の残りを分ける方式です。
- 28,054円お小遣いの平均月額。フコク生命の民間調査(2025年9月発表)です。
確認 2026-10-01・10-30・根拠は本文に
法令と税の扱い、統計の数字は、2026年10月1日と30日にe-Gov法令検索・国税庁・総務省統計局・金融庁・厚生労働省・J-FLECと、銀行・自治体の公式ページ、調査会社の発表資料で確かめました。
お小遣いの額など公的な統計がない数字は民間の調査のもので、調べた会社と時期を添えています。
家計の分け方を決める順番
決める順番と選び方の目安は、次の表のとおりです。総額を先に出すと、分担とお小遣いの話を金額で進められます。
| 順番 | 決めること | 選び方の目安 |
|---|---|---|
| 1 | 生活費の総額 | 2人分の1か月の明細とレシートを並べ、家賃・食費・光熱費・通信費・日用品などを足す |
| 2 | 口座の持ち方 | 1つにまとめる/共通口座とそれぞれの口座/それぞれの口座のまま |
| 3 | 生活費の分担 | 全額合算/折半/収入比/費目ごと。収入の差と手間で選ぶ |
| 4 | お小遣い | 定額支給/上限精算/残りを分ける。月ごとの支出の波で選ぶ |
| 5 | 貯蓄と大きな出費 | 毎月先に取り分ける額と、2人で相談してから使う額の線 |
| 6 | 見直す日 | 年1回と、妊娠・育休・保活・住宅購入の前 |
子どものいる25〜49歳の共働きの既婚男女430人に聞いた民間の調査(スマートバンク、2026年7月)では、生活費の負担のバランスに納得している割合が、結婚前や結婚当初にお金の話し合いをした夫婦で89.6%、しなかった夫婦で46.0%でした(スマートバンクの発表)。
結婚前の話し合いと後悔
生活費の負担に納得している割合を聞いたスマートバンクの調査(2026年7月)は、最初の質問に3,335人、本調査に430人が答えています。
結婚前や結婚当初にお金の話し合いをしなかった人は、3,335人のうち40.0%です(スマートバンクの発表(課題編))。
内訳は、「あまり話し合わず、なんとなく決まった」が30.9%、「全く話し合わなかった」が9.1%です。
本調査の430人では、結婚前や結婚当初にお金で「やっておけばよかった」と後悔していることが何かある人が68.8%でした。上位は次の3つです(複数回答)。
| 後悔していること | 割合 | 確認日 |
|---|---|---|
| 1位 貯蓄や資産形成のルール決め | 24.2% | 2026-10-30 |
| 2位 ライフイベントに伴う大きな出費の分担ルール決め | 20.0% | 2026-10-30 |
| 3位 ライフイベントに伴う将来の出費の予測 | 16.7% | 2026-10-30 |
パートナーとのお金のことでストレスを感じている人は58.3%でした。内容は、生活費や教育費の優先順位のズレが26.7%、将来の貯蓄や投資に対する温度差が20.7%、お金の負担割合における不公平さが20.5%です。
この調査は民間企業のインターネット調査で、回答は自己申告です。話し合った夫婦に納得している人が多い結果は、話し合いが納得の原因だと示すものではありません。
口座の持ち方は3つ
口座の持ち方は、2人で共有する範囲の広さで3つに分かれます。共通口座の作り方は、下の「共通口座の作り方」にあります。
| 持ち方 | 共有する範囲 | 向く夫婦 | 気をつけること |
|---|---|---|---|
| 1つにまとめる | 収入・生活費・貯蓄・お小遣いのすべて | 片方が家計の管理を引き受ける。収入の差が大きい | 名義人でない側の、自由に使えるお金の線があいまいになる。お小遣いの額を先に決める |
| 共通口座とそれぞれの口座 | 生活費(共通の貯蓄を入れることもある) | 共働きで、共有のお金と個人のお金の線をはっきりさせたい | 口座が増える。入金の日と額を固定し、自動で振り込む |
| それぞれの口座のまま | 共有の口座は作らず、費目ごとに払って月末に精算する | 収入の差が小さく、支払いを費目で分けたい | 家計の総額が2人とも見えなくなる。月1回は明細を並べる |
どの持ち方でも、生活費の明細を2人が同じように見られる形にします。共通口座なら家計簿アプリや通帳で明細を2人で見られるようにし、それぞれの口座のままなら月1回明細を並べる日を作ります。
生活費の分け方は4つ
生活費の分け方は、全額合算・折半・収入比・費目ごとの4つが代表的です。手取りが月35万円と22万円の夫婦が、月15万円の生活費を分ける例で比べます。
| 分け方 | 仕組み | 例の負担(生活費15万円) | 向く夫婦 | 気をつけること |
|---|---|---|---|---|
| 全額合算 | 2人の手取りを1つの口座に集め、生活費もそこから払う | 手取りの合計57万円から15万円 | 片方が家計を管理する。収入の差が大きい | お小遣いと貯蓄の額を別に決める |
| 折半 | 生活費の総額を半分ずつ出す | 7万5,000円ずつ。手取りに占める割合は約21%と約34% | 収入の差が小さい | 差が広がると、手取りの少ない側の自由なお金が先に減る |
| 収入比 | 手取りの比率で出す | 約9万2,000円と約5万8,000円。割合はどちらも約26% | 収入の差が大きい | 昇給・転職・育休のたびに比率を計算し直す |
| 費目ごと | 家賃と光熱費は片方、食費と日用品はもう片方のように担当を分ける | 担当した費目の額で決まる | 支払いの手続きを減らしたい | 値上がりで片方の負担が偏る |
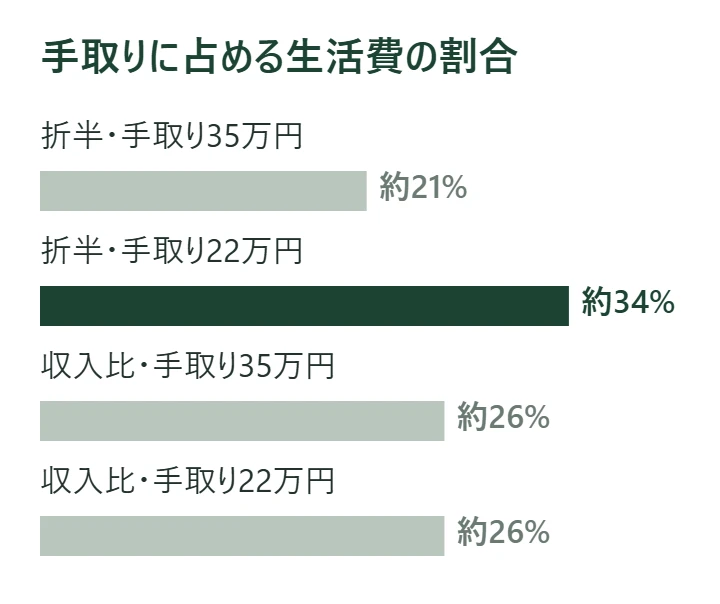
表の例の金額は、手取りと生活費を仮に置いて計算した値です。収入の差が大きく、比率の計算も面倒なら、家賃だけ収入比で分けて残りを折半する組み合わせもできます。
共通口座にそれぞれが毎月決まった額を入れる形も、入れる額を折半か収入比で決めれば同じ考え方で使えます。
生活費の総額を先に出す
分担を決める前に、月の生活費がいくらかを2人で確かめます。2025年の二人以上の世帯の消費支出は1か月平均314,001円で、食料は94,895円、光熱・水道は24,547円でした(総務省統計局「家計調査 2025年平均」)。
この平均は子どものいる世帯を含み、勤労者世帯の平均世帯人員は3.20人です。二人暮らしの新婚の家計は、自分たちの1か月分の明細から出した額を使ってください。
二人以上の世帯のうち勤労者世帯の1か月の平均を、世帯主が40歳未満の世帯とあわせて並べます(総務省統計局「家計調査 2025年平均」)。
| 区分 | 可処分所得 | 消費支出 | 平均消費性向 | 確認日 |
|---|---|---|---|---|
| 勤労者世帯の平均(世帯人員3.20人) | 532,408円 | 346,297円 | 65.0% | 2026-10-30 |
| 世帯主が40歳未満(世帯人員3.49人) | 541,537円 | 301,216円 | 55.6% | 2026-10-30 |
平均消費性向は、可処分所得のうち消費支出に回った割合です。どちらも子どものいる世帯を含み、二人暮らしの額とは別なので、目安にとどめてください。
費目ごとは値上がりに注意
費目ごとに担当を分けると、物価の動きで負担が偏ります。2025年の二人以上の世帯では、電気代が前年より名目で10.1%増え、食料は5.5%増え、通信は0.9%減りました(家計調査 2025年平均)。
半年に1回は2人の負担額を並べ、偏っていれば担当か額を入れ替えてください。
共通口座に入れる額
共通口座に入れる額は、共通口座から払う費目(家賃・光熱費・食費・日用品・通信費など)の合計に、1割ほど上乗せして決めます。上乗せ分は、急な出費を個人の財布から出さずに済ませるための余白です。
余りが続いたら、額を下げるか共通の貯蓄に回すかを決めます。残業代や歩合で月の収入が動くなら、毎月の基本の額と、収入の多い月に上乗せする額を分けて決めます。
お小遣いの方式と額
お小遣いは、生活費と貯蓄の額を決めたあとに決めます。方式は3つで、向き不向きは収入の差、月ごとの支出の波、細かい記録が苦にならないかどうかで分かれます。
| 方式 | 仕組み | 向く夫婦 | 気をつけること |
|---|---|---|---|
| 定額支給 | 毎月決まった額を先に渡し、残りは家計に回す。使い道は聞かず、足りなくなっても追加しない | 収入の差も支出の波も小さい | 額が実態に合わないと、片方は足りず、片方は余らせる |
| 上限精算 | カードや家計簿アプリで記録し、月の上限額までは自由に使う。超えた分は自己負担か翌月から引く | 趣味や交際費の額が月ごとに大きく動く | 明細を見せ合う手間がかかる |
| 残りを分ける(折半・按分) | 生活費と貯蓄を引いた残りを、大まかに分ける | 細かい管理が負担で、2人とも使いすぎない | どちらかが使いすぎても、気づくのが遅れる |
お小遣いの額の目安
お小遣いの額には公的な統計がないため、目安は民間の調査になります。
フコク生命が47都道府県ごとに20〜50代の男女100人ずつに聞いたアンケート(2025年9月発表)では、夫婦のどちらかか両方がお小遣い制の家庭が47%で、お小遣いの平均は月28,054円でした(フコク生命の発表)。
前回の2023年の平均20,715円より約7,000円高く、最も多い額の帯は「2万円以上3万円未満」の29%です。
婚姻経験のある1,236人に聞いた株式会社Clamppyの調査(2025年5月発表・調査は2025年2〜3月)では、理想のお小遣いは2〜3万円、実際の額は1〜2万円という回答が最も多くありました(Clamppyの発表)。
お小遣い制で配偶者に不満を感じたことがある人は約15%で、最大の理由は「相手が好きなようにお金を使っているのが不公平だから」でした。どちらも民間企業のアンケートなので、額は平均に合わせず、生活費と貯蓄を引いた残りから決めてください。
方式を選ぶ軸
迷ったときは、収入の差、支出の波、お互いの金銭感覚の3つで選びます。
| 2人の状況 | 合う方式 |
|---|---|
| 収入の差も支出の波も小さい | 定額支給 |
| 趣味や交際費で、月ごとの支出の波が大きい | 上限精算 |
| 細かく管理されるのが負担で、2人とも使いすぎない | 残りを分ける |
| 収入の差が大きい | 手取りに対する割合で額を決める定額支給(例:手取りの1割) |
| 片方だけに収入がある | 家計全体の数字を見せたうえで、2人ともに枠を作る |
割合で決めておくと、昇給や転職で手取りが動いても額を決め直す手間が減ります。迷うなら定額支給で3か月続け、毎月の余りと不足を記録してから方式を選び直します。
お小遣いから出す費目
どの費目をお小遣いから出すかを決めておかないと、支払いのたびに線引きでもめます。次の表は線引きの一例です。
| お小遣いから出す例 | 家計から出す例 |
|---|---|
| 美容院代、趣味の道具、友人との飲食、個人の服 | 食費、日用品、2人や家族での外食、仕事に要るスマホ代や通勤の服 |
表に当てはまらない支出が出たら、その場でどちらから出すかを決め、表に書き足します。
共同口座を持つ夫婦の調査
家計管理アプリを運営するスマートバンクは、2026年3月に配偶者と同居する25〜59歳の既婚男女441人へインターネット調査をしました(夫婦の共同口座と家計の実態調査、2026年3月25日発表)。
この調査の共同口座は、銀行口座・決済アプリ・クレジットカードなどを夫婦で共有して運用しているものを指し、封筒や共有財布の現金は含みません。
この記事でいう共通口座(1人の名義で作る銀行口座)より範囲が広いため、数字は目安として読んでください。
| 項目 | 共同口座あり | 共同口座なし | 確認日 |
|---|---|---|---|
| 月平均の貯蓄額(夫婦二人分) | 74,555円 | 64,046円 | 2026-10-30 |
| 月平均の投資額(夫婦二人分) | 58,497円 | 36,691円 | 2026-10-30 |
| 金融資産の平均(夫婦二人分) | 19,194,767円 | 13,655,737円 | 2026-10-30 |
| 配偶者は家計のやりくりに協力的と答えた割合(「とても」と「やや」の合計) | 85.1% | 70.8% | 2026-10-30 |
| 日常の食料品の相場を夫が把握していないと思う妻の割合 | 41.4% | 59.6% | 2026-10-30 |
発表では、共同口座がある夫婦は貯蓄額が約1.2倍、投資額が約1.6倍で、金融資産は約550万円多くなっています。金融資産は預貯金のほか、株式・投資信託・債券・貯蓄型保険などの合計です。
共同口座があるから増えたのか、もともと余裕のある夫婦が作るのかは、この調査では分かりません。持つ夫婦と持たない夫婦の人数も発表に書かれていないため、傾向の目安にとどめてください。
共同口座を持つ夫婦に始めたきっかけを聞くと、「結婚したため」が50.9%で最多でした。結婚や出産の節目に始めた夫婦が目立ちます。
2位は「将来に向けて効率よく貯蓄・運用したいため」の22.1%、3位は「出産などで家族構成が変わったため」の21.2%です。
共通口座の作り方
名義と代理人カード
日本の銀行の個人の預金口座は、1人の名義で作るのが基本です。2人の名義で持つ共同名義口座(ジョイントアカウント)は、SMBC信託銀行のFAQに「取扱いはございません」とあります(SMBC信託銀行)。
共通口座は、夫婦のどちらか1人の名義で作ります。
名義人でない側が共通口座から現金を引き出すには、名義人が代理人カード(代理人キャッシュカード)を申し込みます。
代理人になれる人の範囲と手数料は銀行ごとに決まっていて、たとえばみずほ銀行は配偶者などから成年1名(みずほ銀行)、りそな銀行は同居の成年の家族に1口座につき1枚です(りそな銀行)。
代理人カードを扱わない銀行もあります(ドコモSMTBネット銀行のFAQ)。代理人カードを作らない場合は、家計簿アプリで共通口座の明細を2人で見る方法もあります。
入金と引き落としの設定
共通口座は、次の順で整えます。
- 共通口座の名義人と銀行を決めます。家賃・光熱費・通信費の引き落としに使えるかも確かめます。
- 毎月入れる額と入金日を決めます。入金日は給料日の翌営業日など、確実にお金がある日にします。
- それぞれの給与口座から、毎月同じ日に自動で振り込む設定をします。
- 家賃・光熱費・通信費などの引き落とし先を共通口座に移します。
- 名義人でない側も入出金を確かめられるように、家計簿アプリなどで明細を共有します。現金を引き出す用があれば代理人カードを作ります。
- 生活費に使わなかった余りを、翌月に回すか、それぞれの貯蓄に戻すかを決めます。
他の銀行の口座から毎月決まった額を引き落として入金するサービスは、引落口座と入金口座の名義が同じでないと使えない銀行があります(ドコモSMTBネット銀行「定額自動入金サービス」)。
名義人でない側のお金は、自分の口座から振り込む形にしてください。
子どもが生まれると、児童手当は子を育てる父母で所得の高い方(生計中心者)が申請し、振込先はその人の名義の口座に限られます(東京都大田区の例)。受給者と共通口座の名義人が違うなら、受け取ったお金を移す先と日を決めておきます。
夫婦のお金と法律の最低限
生活費の分担と日常の支払い
民法は、夫婦が資産、収入その他一切の事情を考えて、婚姻から生ずる費用を分担すると定めています(民法第760条)。比率は書かれていないので、折半にするか収入比にするかは夫婦の取り決めです。
日常の家事のために片方が第三者と結んだ契約の債務は、もう片方も連帯して責任を負います(第761条。前もって第三者に責任を負わないと伝えた場合を除く)。
名義の財産と共有
結婚する前から持っていた財産と、結婚したあとに自分の名前で得た財産は、その人の財産(特有財産)です(民法第762条第1項)。夫婦のどちらのものか明らかでない財産は、2人の共有と推定されます(同条第2項)。
給料と結婚前からの貯金は、稼いだ人・持っていた人の財産として扱うのが出発点です。
生活費の送金と贈与税
夫婦などの扶養義務者の間で、生活費や教育費に充てるために受け取った財産で、通常必要と認められるものには、贈与税がかかりません(相続税法第21条の3・国税庁 No.4405)。配偶者は、この扶養義務者に含まれます(相続税法第1条の2)。
相手の名義の共通口座に毎月生活費を入れても、生活費として使っている分は贈与税の対象外です。
気をつけること
生活費の名目で受け取ったお金でも、預金したり株式や不動産の購入に充てたりすると、贈与税がかかります(No.4405)。贈与税の基礎控除は1年間に110万円で、もらった財産の合計がそれ以下なら贈与税はかかりません(国税庁 No.4402)。
共通口座の余りを貯金に回すなら、それぞれの名義の口座に分けて入れると、誰のお金かの線がはっきりします。まとまった額を相手の名義に移す前には、税務署か税理士に確かめてください。
家を買うときの持分
気をつけること
共働きで家を買い、2人の名義で登記するときは、持分を実際に出したお金の割合に合わせます。
3,000万円の家を夫2,000万円、妻1,000万円の負担で買い、持分を半分ずつにすると、差の500万円は夫から妻への贈与になります(国税庁 No.4411)。
借入額と控除の目安は、年収別・無理のない住宅ローン借入額の考え方と住宅ローン控除の計算で確かめてください。
貯蓄と大きな出費の分け方
お金は、使うお金(生活費)、貯めるお金(車・住宅・教育・旅行など目的のあるお金)、増やすお金と備えるお金(老後や大きな病気・けが)の3つに分けて考えます(J-FLEC「生活設計・家計管理」の講義資料)。
貯めるお金は余った分から回さず、給料が入ったら先に取り分けます。夫婦で分けるときの置き場所の例は、次のとおりです。
| 分ける先 | 何のお金 | 置く口座の例 |
|---|---|---|
| 使うお金 | 家賃・食費・光熱費・日用品・通信費 | 共通口座 |
| 貯めるお金 | 家具・家電の買い替え、旅行、帰省、車、住宅の頭金、出産の準備 | 共通の貯蓄口座か、それぞれの名義の貯蓄口座 |
| 増やすお金・備えるお金 | 病気やけが、収入が途切れたとき、老後 | それぞれの名義の口座、NISA |
NISAの口座は1人1口座で、生涯の非課税保有限度額1,800万円も1人ごとの上限です(金融庁「NISAを知る」)。夫婦で使うなら、それぞれが自分の名義の口座で、自分の収入から積み立てると、名義とお金の出どころがそろいます。
大きな出費の相談ライン
家電の買い替えや旅行のような年に数回の出費は、年間の見込みを12で割り、毎月共通の貯蓄口座に積み立てます。「◯万円を超える買い物は2人で相談する」という線も、額を決めて書いておきます。
結婚式の費用の残りや両家へのお礼のような新婚の時期の支出は、どちらの口座から出すかを先に決めてください。
結婚式の費用の出し方は結婚式費用の実質自己負担額の出し方に、結婚1年目に見直す固定費は結婚1年目に見直す固定費にまとめました。
見直す時期と次の手続き
分け方は、収入と支出が大きく動く時期に見直します。次の時期が近づいたら、決め直す項目と詳しいページを確かめてください。
| 時期 | 見直すこと | 詳しいページ |
|---|---|---|
| 年1回(昇給・転職のとき) | 収入比の比率、お小遣いの額、共通口座に入れる額。源泉徴収票か給与明細を見せ合う | 夫婦のお金の分け方タイプ診断 |
| 妊娠がわかったとき | 出産までの支出、給付の振込先、産休・育休に入る側の負担 | 妊娠・出産の手続きとお金 |
| 産休・育休に入るとき | 休業中の側の負担。育児休業給付金は休業開始時賃金日額×支給日数×67%(181日目以降は50%)(厚生労働省) | 産休・育休中の収入と産後の家計・育休中の手取り計算 |
| 子どもが生まれたとき | 児童手当の振込先と、共通口座へ移す日 | 児童手当の計算 |
| 保活・入園のとき | 保育料と実費をどの口座から払うか | 保活はいつから何をするか・保育料と実費のガイド |
| 家を買うとき | 頭金の出し方、登記の持分、ローンの名義 | 無理のない住宅ローン借入額・住宅ローン控除の計算 |
育休中の側が受け取る給付は、休業前の賃金より少なくなります。休業に入る前に、その期間だけ収入の多い側が生活費を多めに持つ、減った側の負担を家事に振り替えるなど、休業中の分け方を決めておきます。
制度の開始日や変更の予定は子育てとお金の制度改正カレンダーで確かめてください。
次にやることは、2人分の1か月の明細を並べて生活費の総額を出し、口座の持ち方と分担の方式を仮に決め、見直す日をカレンダーに入れることです。固定費を下げられる余地は、固定費の見直し余地チェックで月額のレンジとして出せます。
次に読む
- 固定費の見直しは効果と逆の順で進める:通信費・保険・住居費:見直す順番を決めるときに。
- 生命保険は結婚したら本当に必要か:結婚を機に保障を見直すときに。
- 妊娠・出産の手続きとお金:妊娠がわかってから出産までの給付と手続きを見るときに。
- 産休・育休中の収入と産後の家計:休業中の収入の額と入る時期を見るときに。
本記事で紹介した法令・税の扱い・統計の数字は、2026年10月1日と30日にe-Gov法令検索・国税庁・総務省統計局・金融庁・厚生労働省・J-FLECと、銀行・自治体の公式ページ、調査会社の発表資料で確かめた内容を基にした一般的な説明です。お小遣いの額や夫婦の話し合いの数字は民間の調査の結果で、特定の金融機関や商品・サービスの利用をすすめるものではありません。銀行のサービスの内容と手数料は変わることがあり、税の扱いは個別の事情で違います。口座を作る前と、まとまった額を動かす前に、銀行・税務署・税理士に最新の内容を確かめ、分け方は夫婦で話し合ってご判断ください。