日曜の夜、洗い物が終わった台所。「今月、カードちょっと使いすぎてない?」と片方がぽつりと言う。言われた側の手が止まる。悪気のない一言のはずが、責められたように聞こえて返事が出ない。気まずい沈黙のまま、テレビの音だけが残る。
こういう夜を減らす方法は、性格の相性でも我慢でもない。話す段取りを先に決めておくことだ。曜日と時間を固定し、数字を画面か紙に出してから話す。それだけで、感情のぶつけ合いだった時間が確認作業に近いものへ変わる。この記事では、その段取りを調査データと一緒に組み立てる。
揉める原因は金額より言われ方
お金の話がこじれるとき、争点は金額そのものではないことが多い。突然、それも相手が疲れている時間に切り出すと、正しい指摘でも攻撃として受け取られる。聞かされる側に準備の時間がないからだ。
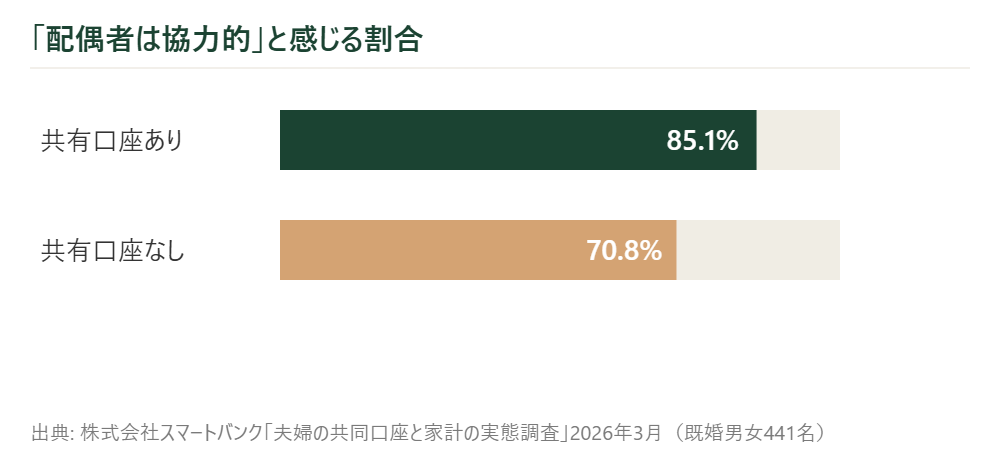
数字を共有しているかどうかで、相手の見え方まで変わる。家計管理アプリを運営するスマートバンクが2026年3月に既婚男女441名へ行った「夫婦の共同口座と家計の実態調査」では、共同口座を持つ夫婦の85.1%が「配偶者は家計のやりくりに協力的」と答えた。持たない夫婦では70.8%で、差は14.3ポイントある。同じ相手でも、残高と履歴が見える状態にあるだけで「協力的だ」と感じやすくなる。
あなたの家では、お金の話を切り出す曜日が決まっているだろうか。決まっていないなら、揉める原因の半分はそこにある。思い立ったときに切り出すと、聞く側は防御から入る。「毎月第2日曜の21時」と決めてあれば、身構える時間があるぶん反発は起きにくい。
話し合った夫婦と話さなかった夫婦
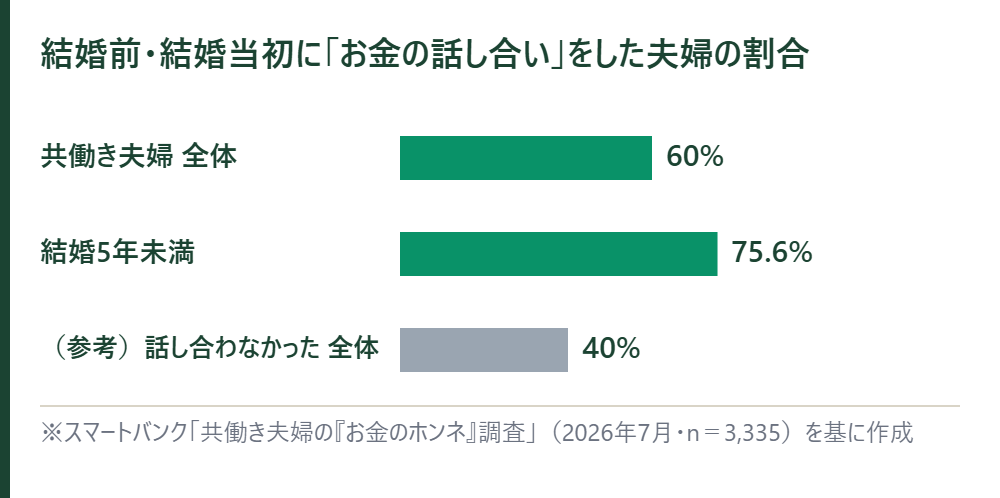
では、話し合いを続けている夫婦は何が違うのか。同じスマートバンクが2026年7月に子どものいる共働きの既婚男女3,335名へ行った「共働き夫婦の『お金のホンネ』調査」に、そのヒントがある。結婚前か結婚当初にお金の話し合いをしなかった夫婦は全体の40.0%。一方で結婚5年未満の夫婦に限ると、75.6%が事前に話し合っていた。若い夫婦ほど「最初に決めてから始める」型が増えている。
差が出るのは関係の実感だ。事前に話し合った夫婦の82.4%が「対等な夫婦関係だ」と感じているのに対し、話し合わなかった夫婦は51.9%にとどまる。生活費の負担バランスに「納得している」割合も、話し合った夫婦が89.6%、話し合わなかった夫婦が46.0%と、ほぼ2倍の開きがある。
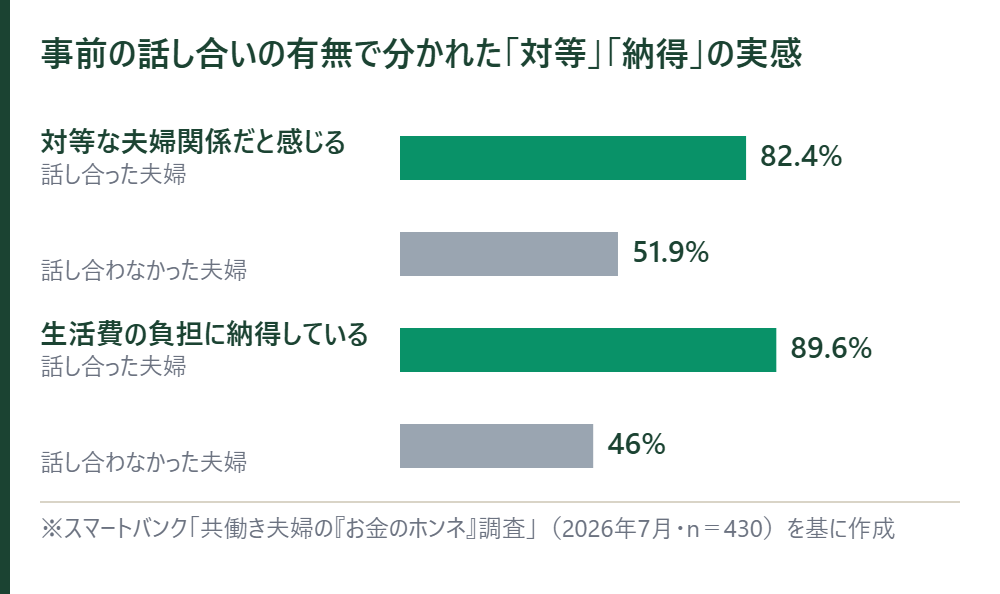
この数字には注意点もある。調査主体は家計管理アプリの会社で、もともと関係が良い夫婦ほど話し合いに応じやすい、という逆の因果も否定できない。話し合えば必ず対等になる、と読むのは早い。それでも「話し合っていない夫婦の半分近くが、生活費の分担に納得していない」という事実は重い。納得していない状態で毎月の支払いを続ければ、いつか台所の沈黙になって返ってくる。
貯蓄額に月2.8万円の差
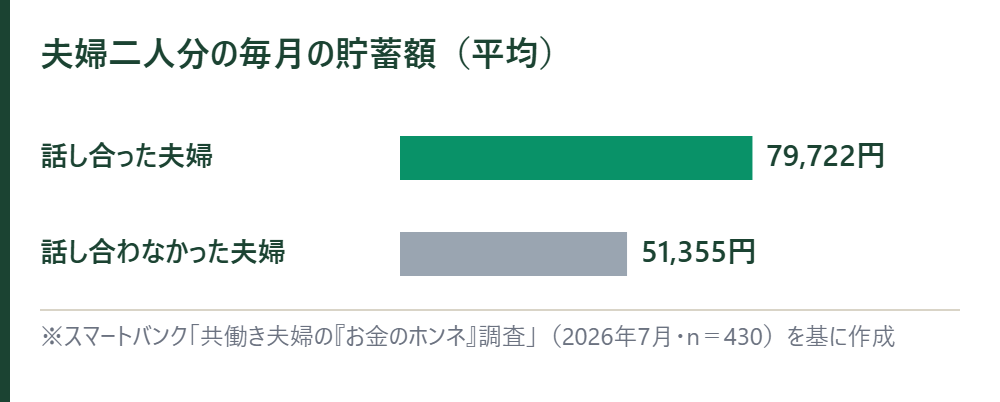
話し合いの効果は、気持ちの問題だけでは終わらない。同じ調査で夫婦二人分の毎月の貯蓄額を聞くと、事前に話し合った夫婦は平均79,722円、話し合わなかった夫婦は平均51,355円だった。差は約2.8万円、年にすると約34万円になる。「貯蓄0円」と答えた割合も、話し合わなかった夫婦は16.4%、話し合った夫婦は2.3%と大きく違う。
意外なのは、自由に使えるお金の額まで話し合った夫婦のほうが多いことだ。1か月あたりのお小遣いは、話し合った夫婦が平均28,738円、話し合わなかった夫婦が平均23,574円。ルールが決まっているから、決めた枠の中では気兼ねなく使える。「話し合う=締め付ける」ではなく、むしろ逆の結果が出ている。
家族会議の組み立て方
曜日と時間を固定する
最初に決めるのは中身ではなく、いつやるかだ。月1回で足りる。毎週にすると、どちらかが必ず面倒になって続かない。時間帯は給料日直後の高揚が落ち着いた頃、たとえば第2日曜の21時が向いている。寝室のベッドの中で始めるのは避けたい。眠気と苛立ちが重なり、話が本題からずれる。ダイニングにお茶を出してから座る、という小さな儀式だけで口調が変わる。
決めた予定はその場でスマホのカレンダーに繰り返し登録する。予定に入っているかどうかで開催率は驚くほど変わる。寝かしつけが長引いて当日できない月は、翌週へ自動でずらす。開催できない月があっても、それで習慣が終わるわけではない。
議題は数字で2つまで
「なんとなく使いすぎている気がする」という感覚で話し始めると、根拠のない言い合いになる。家計簿アプリのグラフでも、通帳の残高メモでもいい。数字を先に画面に出し、それを見ながら話す。数字が主役になると、責めているのは人ではなく数字だ、という空気を作れる。
議題は1回に2つまで。決めずに始めると話は際限なく広がり、最終的に「そもそもあなたの金遣いが」という人格の話へ流れる。付箋に2つ書いて机に置く。脱線しても、付箋を指させば元に戻れる。
数字の出どころを1つにする
数字を見ながら話すといっても、夫婦がそれぞれ別のアプリや記憶で管理していては見比べる材料がない。家計簿アプリを2人が別々に入れていて、毎回データを見せ合うところから始まる会議は長引く。共有できるアプリ1つに統一し、どちらが開いても同じ残高と履歴が見える状態にしておく。
記録の手間も先に減らしておきたい。レシートを手で打ち込む運用は、たいてい最初の1か月で止まる。キャッシュレス決済と連動して自動で明細が残る形にすると、記録そのものをやめずに済む。会議で見る数字が正確であるほど、話し合いの土台はぶれない。
最後にルールを1つ決める
話し合いの締めは、次回までのルールを1つだけ決めることにする。「外食は月2回まで」「1万円を超える買い物は事前に一言」のように、判断基準の形にしておくと、次に同じ場面が来たとき揉めずに済む。守れなかった月は責めず、「なぜ守れなかったか」を確認するだけで終える。ここに感情の言葉を足すと、ルールが罰に変わる。
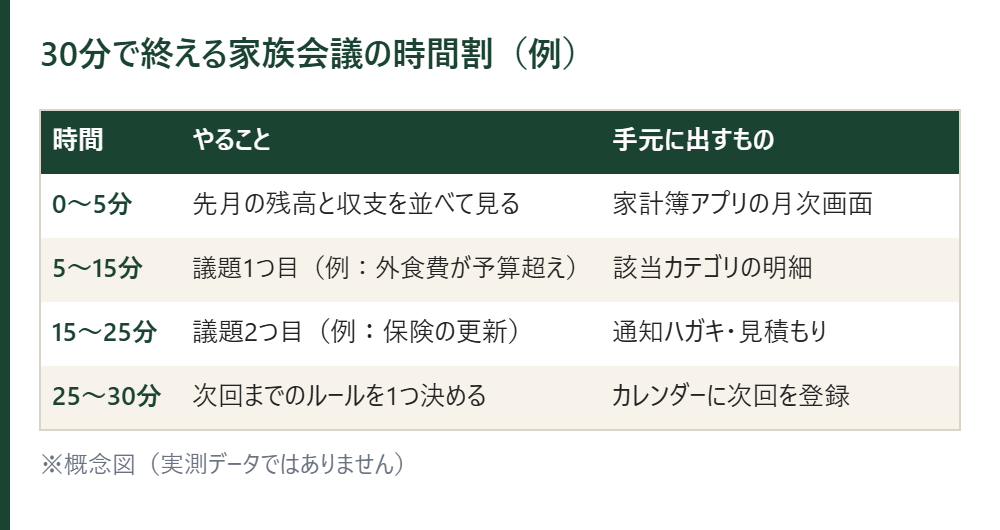
全体は30分で切る。1時間近く話し込むと後半は集中が切れて、疲れた口調で余計な一言が出る。時間を区切ると議題を絞る癖もつき、結果として会議そのものが続く。
気まずくなった日の立て直し方
段取りを整えても、月によっては空気が険悪になる。そのときは、その場で決着をつけようとしないことだ。いったん切って翌日に持ち越すルールを最初から決めておく。感情が高ぶった状態で結論を急ぐと、後から「あれは言い過ぎだった」と思う発言が出る。ひと晩置くだけで、同じ論点でも驚くほど冷静に話せる。
もう一つ効くのが、主語の置き換えだ。「あなたが使いすぎ」ではなく「今月の外食費が予算を超えた」。責める対象を人から家計に移すと、相手が防御姿勢に入る前に事実の確認へ進める。言い回しの差は小さいが、積み重なると口論の回数は目に見えて減る。
価値観そのものが違う組み合わせもある。片方が貯める側、もう片方が使う側という夫婦は珍しくない。正しさを競う必要はない。生活費と貯蓄は共有のルールで固定し、それとは別に各自が自由に使える枠を用意する。譲れない部分だけルール化し、それ以外は口出ししないと決めれば、価値観の違いを毎月議論しなくて済む。枠の作り方は夫婦のお小遣い制の3方式で比較している。
続かなくなる典型と対処
家族会議は、始めるより続けるほうが難しい。月1回のつもりが3か月に1回になり、気づけば思い出したときにしか話していない、という流れが典型だ。開催が飛ぶと、決めたはずのルールがなし崩しになり、結局は元の思いつきの言い合いに戻る。
対処は3つ。①カレンダーの繰り返し登録を消さない ②飛んだ月は翌月に戻せばよいと最初に決めておく ③30分を超えたら途中でも終える。完璧に毎月やることより、抜けても戻れる仕組みのほうが長持ちする。
子どもが生まれると議題も変わる。新婚の頃は生活費の配分が中心だが、出産後は児童手当や医療費助成の申請もれ、教育費の積立額の見直しといった項目が増える。話す内容が増えるほど、議題を2つに絞る段取りの効果は大きくなる。制度の申請時期は児童手当と医療費助成の申請で整理している。
今夜からできる確認リスト
- 次回の曜日と時間を、その場でカレンダーに繰り返し登録する
- 話す議題を2つに絞って付箋に書き、机に置く
- 家計簿アプリか通帳の残高を、話す前に画面に出しておく
- 疲れている日と眠い時間帯を避けて開始時刻を選ぶ
- 会議の最後に、次回までのルールを1つだけ決めて終える
お金の話し合いは性格の相性の問題だと思われがちだが、実際は段取りの問題であることが多い。段取りを整えた家庭でも険悪な月はある。それでも、沈黙で終わる夜は確実に減る。
次に読む
- 新婚の家計合流: 口座は1つか2つか ― 会議でいちばん揉めやすい「生活費の出どころ」を先に決める
- 固定費の見直し、効果が大きい順に並べるとどうなるか ― 最初の議題に向く、効果の大きい順の一覧
本記事で紹介した工夫や数値は一般的な情報および特定の調査結果に基づくものであり、効果や結果を保証するものではありません。家計の状況は世帯ごとに異なるため、実際の家計管理やルールづくりは、ご自身の状況に合わせて判断してください。