銀行の窓口で渡された未成年者口座開設申込書には、保護者の署名欄が二つ並んでいた。親権者本人の欄と、代理人の欄だ。子どもの名前で口座を作るだけなのに、なぜ大人の署名が二つ要るのか。
教育資金をどこに置くかは、口座を作った瞬間ではなく、そのあとの何年かで問われる問題になる。
通帳の署名欄が二つ
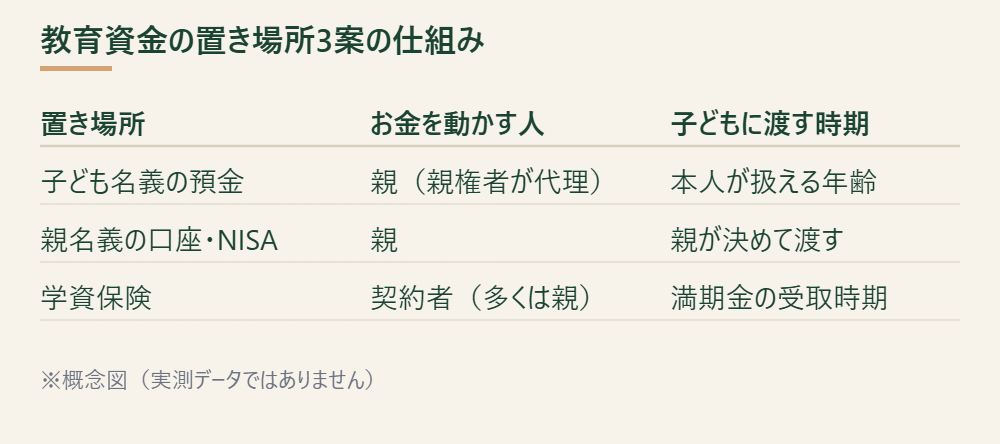
未成年者名義の口座は、子ども自身が意思表示できないため、親権者が代理人として開設と管理を行う。この仕組みが、そのまま教育資金の置き場所を考えるときの論点にもなる。口座の名義は子どもでも、実際に出し入れを決めるのは親だからだ。二つの署名欄が意味しているのは、口座の名義と、実際にお金を動かす権限が分かれているという点だ。この分かれ方をどう扱うかが、教育資金の置き場所を考えるときの出発点になる。口座開設の窓口では、子どもの戸籍謄本や続柄が分かる書類、親権者の本人確認書類の提示が求められる。必要書類や来店の要否は金融機関によって違うため、事前に窓口やサイトで確認しておくと二度手間にならない。
置き場所の選択肢
教育資金の置き場所として検討されるのは、大きく分けて三つある。子ども名義の普通預金や定期預金、親名義の口座やNISA口座で管理してのちに渡す方法、そして学資保険だ。学資保険の元本割れリスクや解約時の扱いは、学資保険は必要かという別記事で扱った。ここでは、口座をどの名義に置くかという論点に絞って考える。
子ども名義の預金は、普通預金だけでなく定期預金を組み合わせる家庭もある。定期預金は満期前の解約に手数料や金利の目減りが伴う場合があるため、いつ使うか読みにくい資金は普通預金に、当面動かす予定のない部分は定期預金に分けて置くという考え方もできる。
教育資金の置き場所としてジュニアNISAを検討する家庭もあるが、この制度は2023年で終了している。金融庁の解説によれば、2023年までにジュニアNISAで投資した商品は非課税期間(5年)の終了後に継続管理勘定へ自動的に移管され、18歳になるまで非課税のまま保有できる。この勘定では新規の投資ができない。2024年以降は、年齢や事由に関係なく口座内の株式や投資信託など、および金銭の全額を非課税で払い出せる。ただし一部だけを払い出すことはできず、全額を払い出すとジュニアNISA口座は廃止される。
非課税枠110万円の使い方
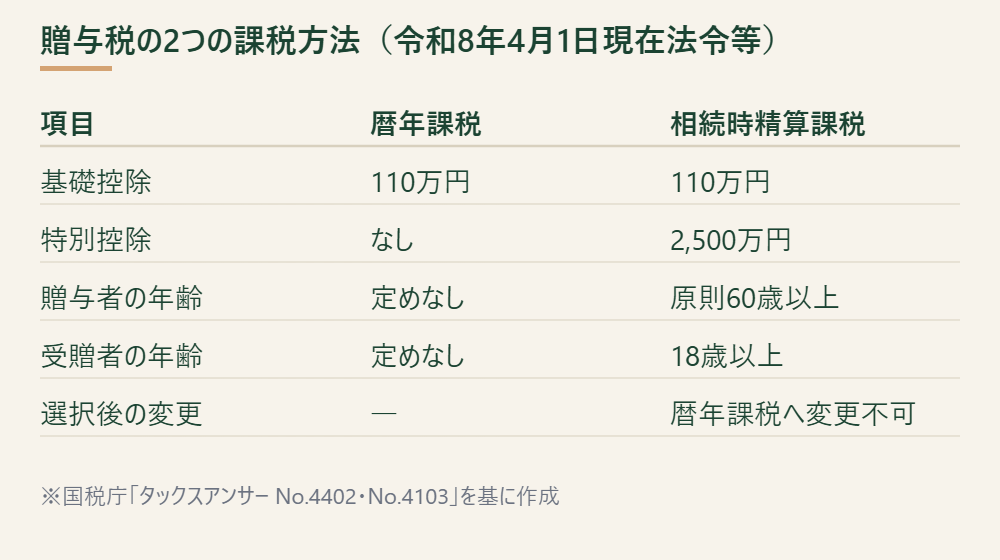
贈与税には、1年間にもらった財産の合計額から差し引ける基礎控除額110万円がある。1年間にもらった金額が110万円以下なら贈与税はかからず、申告も不要だと国税庁は説明している(令和8年4月1日現在の法令等)。祖父母や親が子ども名義の口座に毎年110万円以内で入金していく方法は、この非課税枠をそのまま使う形になる。基礎控除は暦年(1月1日から12月31日まで)ごとに110万円で、超えた分に贈与税がかかる仕組みだ。
贈与税には、暦年課税のほかに相続時精算課税という制度もある。原則として60歳以上の父母や祖父母から、18歳以上の子や孫へ財産を贈与した場合に選べる制度だ。受贈者が18歳以上という要件があるので、幼い子どもの名義の口座に祖父母が入金するという場面では、そもそも選択肢に入らない。
選んだ場合は、贈与財産の価額から基礎控除額110万円を差し引き、さらに特別控除額2,500万円までを差し引いた残りに贈与税がかかる。この基礎控除110万円は令和6年1月1日以後の贈与から新設されたもので、令和5年12月31日以前の贈与には適用されない。そして一度選ぶと、その贈与者から受け取る財産については暦年課税へ変更することはできないと国税庁は説明している。祖父母から毎年110万円ずつもらう形を続けたいなら暦年課税、子どもが18歳を超えてからまとまった教育費を一度に動かしたいなら相続時精算課税と、使い方によって向く制度が変わってくる。
ここで見落とされやすいのが、口座を作ったことと、贈与が成立していることは同じではないという点だ。
名義預金という落とし穴
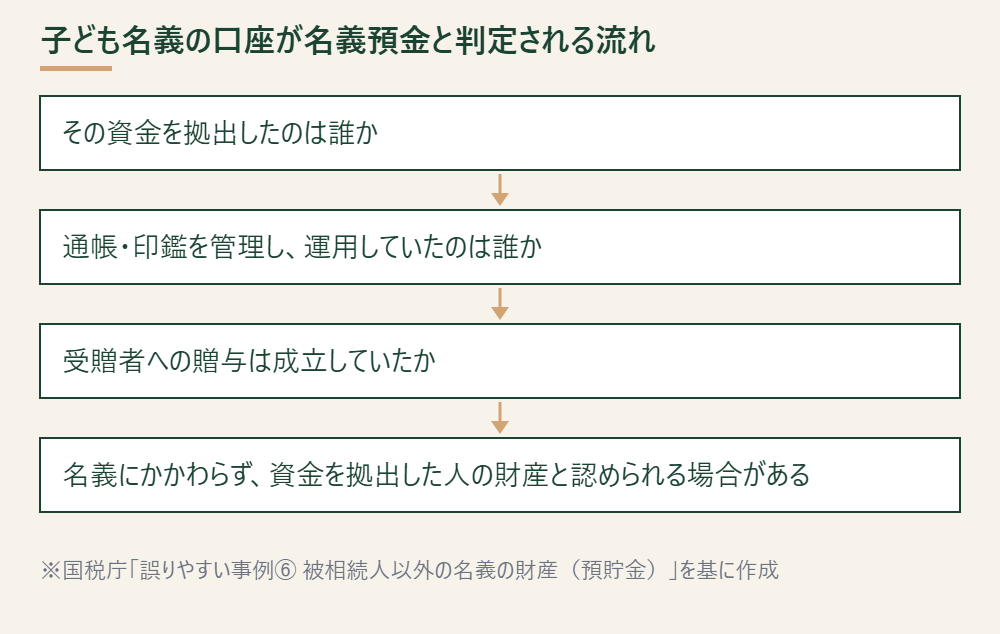
子ども名義にしておけば、それだけで贈与は成立したことになるのか。注意が要るのが、名義預金という考え方だ。国税庁が示す誤りやすい事例では、家族名義の定期預金であっても、名義にかかわらず、資金を出していた本人が管理・運用をしていたものは、その本人の財産として相続税の申告に含める必要があるとしている。
同じ資料には、具体的な事例も示されている。父親の収入から預け入れられた子ども名義の定期預金2,000万円について、子どもが贈与を受けたことがないまま相続税の申告書に記載しなかったケースが、誤りやすい事例として紹介されている。正しい扱いは、名義にかかわらず父親の財産として申告書に記載することだった。
子ども名義の口座であっても、通帳や印鑑を親が管理し続け、子どもがその存在を知らないままなら、贈与が成立しているとは言いにくい。相続が起きたときに、その口座の中身が丸ごと親の財産として扱われる可能性がある。名義預金と判定されないための手がかりは、通帳や印鑑を子ども自身が管理できる状態にしておくことや、入金のたびに記録を残しておくことだ。国税庁の事例が問題にしているのは名義そのものではなく、誰が資金を拠出し、誰が管理・運用していたかという実態だ。贈与の記録は、振込明細を保存しておく、贈与契約書を作っておくといった形で残せる。記録がないまま何年も入金を続けると、あとから贈与の時期や金額を証明しにくくなる。
非課税枠を毎年使っているつもりでも、管理の実態が伴っていなければ、枠を使ったことにならない場合がある。
流動性という基準
置き場所を選ぶときのもう一つの基準は、いつ使えるかだ。子ども名義の普通預金は、進学や受験など急な出費にすぐ対応できる。使えるようにするには、子ども自身が窓口に立てる年齢になっているか、委任状の準備が要るかを、口座を持つ金融機関ごとに確認しておく必要がある。親名義で管理する場合は出し入れの自由度は高い。ただし、子どもに渡す時期と金額を、自分で決めて線引きする必要が出てくる。教育資金の使い道が最初に問われるのは、入学金や受験料などまとまった支払いが発生する場面だ。用意していた資金がどちらの名義に入っているかで、支払いの手続きも変わってくる。子ども名義の口座から動かす場合は、金融機関の窓口で本人確認や委任状の提示を求められることがある。
線引きを先送りにするほど、渡すタイミングは決めにくくなる。
選択肢を基準に当てる
子ども名義の普通預金は、非課税枠との相性がよく、進学時にすぐ使える流動性もある。ただし、通帳や印鑑を親が持ったままにしておくと、名義預金と判定されるリスクが残る。子ども自身の関与という点では、ある程度の年齢になったら口座の存在を伝え、記帳を一緒に確認するといった工夫が要る。
親名義の口座やNISA口座で管理する方法は、贈与の記録をつける手間がなく、運用の自由度も高い。一方で、渡す時期を先送りにしたまま相続が発生すると、資金の性格があいまいなまま親の財産として扱われ、非課税枠を使わずに済ませてしまう可能性がある。子どもがお金の存在を知る機会も、口座を作る場合より遅くなりやすい。
学資保険は、契約者が管理する点では親名義の口座に近いが、保険という別の商品性が加わる。満期金の受け取り時期があらかじめ決まっている分、進学時期に合わせやすい半面、途中で解約すると元本を割り込むことがある。この商品性の違いは、先に挙げた別記事で詳しく扱っている。三つの置き場所のどれを選んでも、記録を残しておく点は共通して欠かせない。記録を怠ると、非課税枠を活用したつもりでも、あとから贈与の実態を説明できず、想定していなかった課税を招く場合がある。子どもが成人したあとは、口座の管理も名実ともに本人に移る。それまでの間に、口座の目的や入金の記録をどう引き継ぐかを整理しておくと、成人後の手続きがスムーズになる。
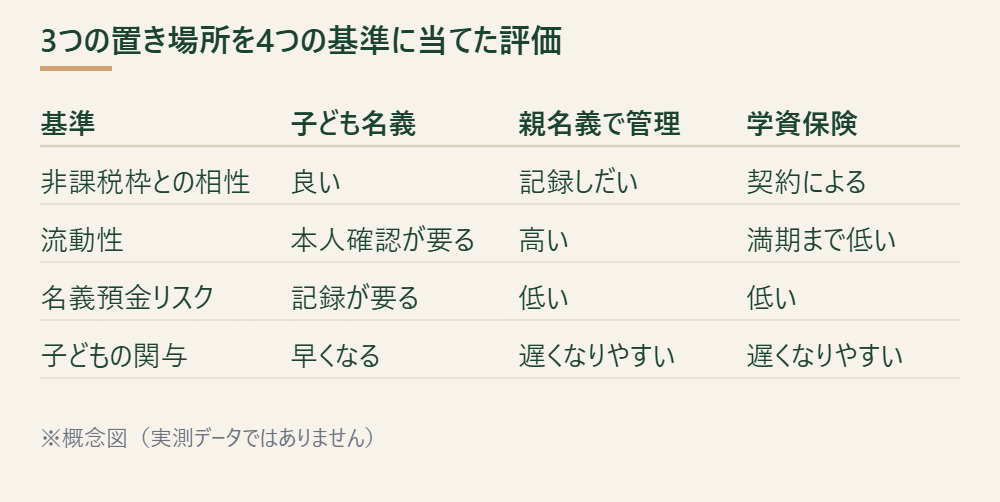
どれを選ぶかは、贈与の記録を毎年つける手間を取るか、渡す時期を先送りする気楽さを取るかという線引きの問題になる。子どもが自分の名前の口座の存在を知り、使い道を初めて意識する日は、思っているより早く来る。口座の存在をいつ伝えるかも、あらかじめ考えておきたい論点だ。進学や自立の直前に初めて知らされるより、通帳を渡す前に使い道の希望を聞いておくほうが、お金の話し合いをする経験にもなる。
次に読む
参考書籍(PR)
教育費の積み立て方を並べて考えたいときは、『超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!』(山崎元・大橋弘祐)が、学資保険と積立を比べる視点の整理に向く内容として知られる。
【PR】
|
|


本記事で紹介した贈与税の非課税枠や名義預金の考え方は、国税庁が公表している内容を基にした一般的な説明であり、個々の家庭の税務判断を保証するものではない。実際の申告や口座の管理方法については、税務署や金融機関に確認したうえで判断してほしい。