11月の後半になると、郵便受けに見覚えのある封筒が増える。自動車保険の更新案内、火災保険の継続のお知らせ、子どもの通信教育の年払いプランの案内。中身を確認しないまま積み重ねているうちに、年末調整の書類と混ざって行方不明になる。届く封筒の顔ぶれと順番は毎年おおむね同じで、11月から1月にかけて決まった流れがある。「いつ、何が届いて、いつまでに動けば間に合うか」を先に一枚の見取り図にしておくと、この時期の判断はぐっと楽になる。
固定費の見直しというと、支出を洗い出して効果の大きい順に手をつける方法がよく紹介される。それはそれで正しいのだが、実際に動くとなると「いつやるか」を決めていないと、通知が来ても先送りにしてしまう。年末から年始にかけては、保険やサービスの更新のタイミングが集中する時期でもある。この記事では、金額の大小ではなく時期を軸にして、11月から1月にかけて何をどの順番で確認していくかを整理する。
固定費の範囲を決める
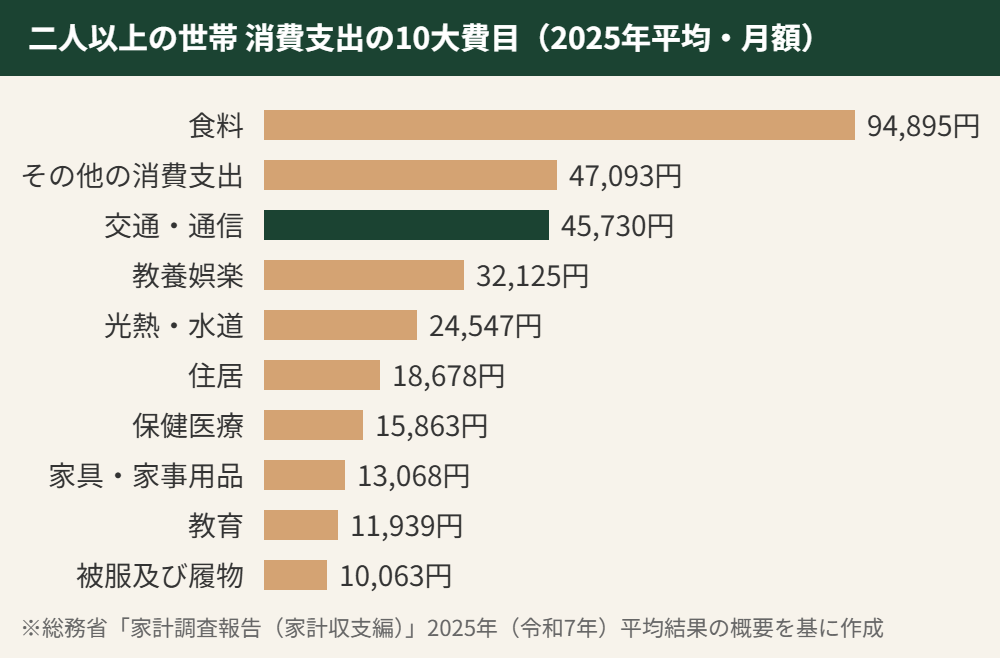
見直しを始める前に、この記事で扱う「固定費」の範囲をはっきりさせておく。住宅ローンや家賃のように、契約の変更自体が大きな決断になる費目は対象に含めない。ここで扱うのは、保険料・通信費・年払いのサブスクリプションなど、比較的動かしやすいのに放置されがちな費目に絞る。総務省の家計調査によると、2025年の二人以上の世帯の消費支出は1世帯あたり月平均314,001円で、前年より名目4.6%増加した。内訳では「交通・通信」が45,730円で実質6.7%の増加となった一方、そのうち「通信」だけは実質4.9%の減少だった。10大費目の内訳の中で「通信」は数少ない実質減少の項目にあたる。すでに手をつけた家庭が多い費目だとすれば、見直しの余地は通信費以外の項目に残っていることになる。
年末年始の見取り図
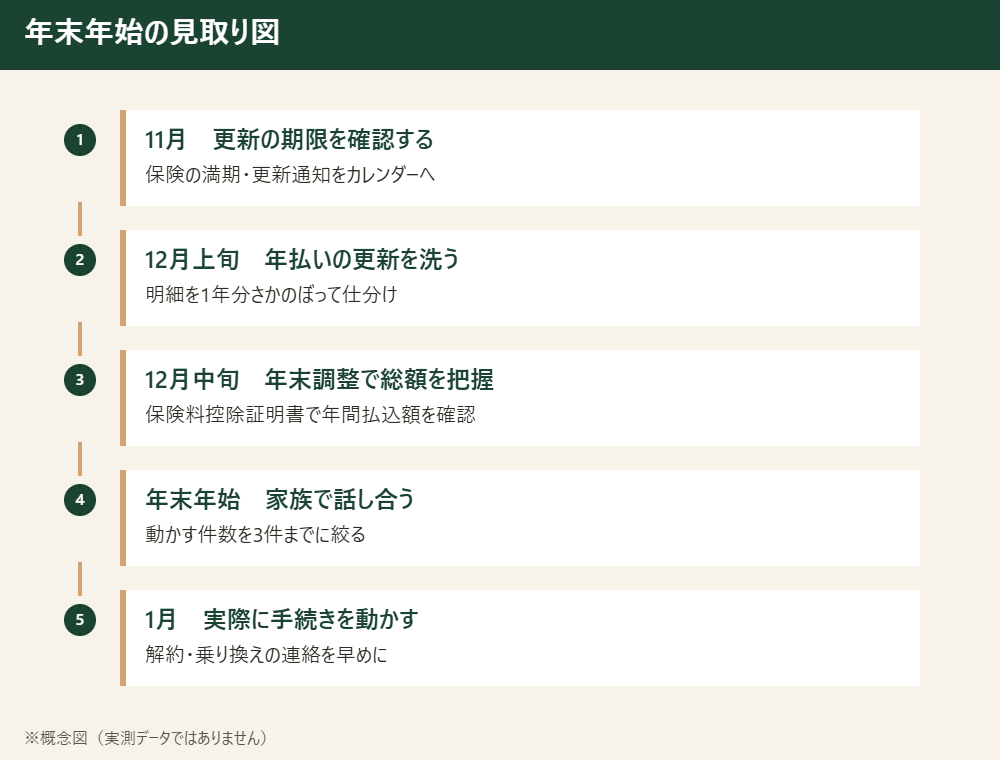
まず全体の流れを一枚にしておく。11月は保険の更新通知が届き始める時期、12月上旬はサブスクリプションの年払い更新が発生しやすい時期、12月中旬は年末調整の書類を通じて保険料の総額を把握できる時期、年末年始は家族で時期を取りやすい時期、1月は新しい契約や解約の手続きを実際に動かす時期にあたる。この流れを先に頭に入れておくだけで、通知が届いたときに「今は確認だけでいい月か、動く月か」を判断しやすくなる。
5つの時期はそれぞれ役割が違う。11月は「調べるだけ」の月、12月は「洗い出す」月にあたる。年末年始は「決める」時間、1月は「動く」月というふうに、やることの種類が段階を追って変わっていく。この順番を崩して、いきなり1月から動こうとするとどうなるか。比較材料が揃っていないまま契約を決めることになり、あとで見落としに気づく原因になる。
11月 更新の期限を確認する
11月に届く更新案内は、すぐに手続きしなくてよいものが多い。ここでやることは一つだけで、「いつまでに連絡すれば継続の条件を変更できるか」という期限を確認し、カレンダーに書き写すことだ。自動車保険は、証券に記載された満期日と、継続の条件を変更できる締切日の両方を書き写しておく。火災保険は複数年契約になっているケースもあるため、証券を引っ張り出して満期日そのものを確認する必要がある。この段階で金額の比較まで踏み込もうとすると時間が足りなくなる。11月は「期限を洗う月」と割り切ったほうが、後の工程が楽になる。証券をしまう場所を一か所に決めておけば、複数年契約の見落としは防げる。
12月上旬 年払いの更新を洗う
12月に入ると、通信教育や動画配信サービス、資格の講座、フィットネスジムの年会費など、年払い契約の更新が集中する。厄介なのは、月払いに比べて年払いは「更新した実感がないまま自動更新される」ことだ。クレジットカードの明細を1年分さかのぼり、金額が変わらず引き落とされているものを洗い出す。使っていないと分かったサービスは、年払いの更新日の前に解約の連絡を入れないと、まる1年分をまた支払うことになる。ここで見つかる金額は一件あたり数千円程度でも、3件、4件と重なると年間で数万円になることがある。見落としやすいのは、クラウドストレージの容量追加や、子どもの成長で使わなくなった月齢別の育児アプリなど、金額が小さく気づきにくいものだ。
洗い出しの手順
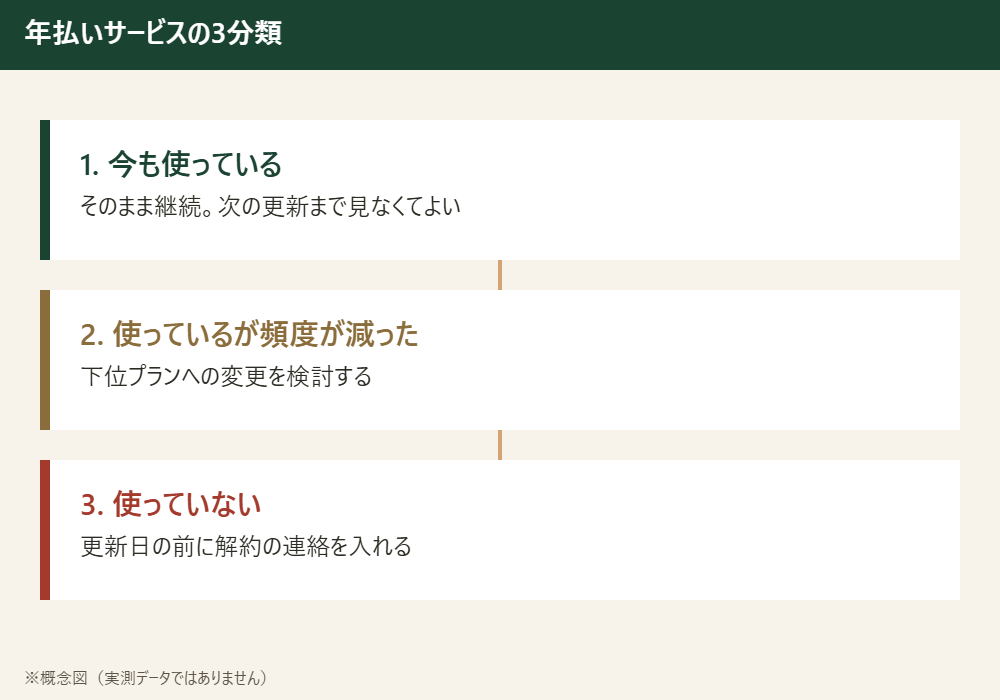
やり方は単純で、まず1年分の明細をさかのぼり、同じ金額が毎月または年に一度引き落とされている項目に印をつける。次に、その項目を「今も使っている」「使っているが頻度が減った」「使っていない」の3つに分ける。使っていない項目から順に、解約の窓口と更新日を調べる。この3分類さえできれば、優先順位で迷うことはなくなる。
見落としやすい固定費の具体例
洗い出しをしていると、思っていなかった項目が固定費になっていることに気づく。子どものスマートフォンを契約したときにつけたままの端末保証、引っ越し前の住所のまま自動更新されている損害保険の特約、以前使っていた家電の延長保証、年に数回しか開かない動画配信サービスの上位プランなどは、家計簿の項目上は目立たないが、積み重なると小さくない金額になる。
もう一つ見落としやすいのが、家族それぞれが別々に契約している通信費だ。夫婦でそれぞれ別の携帯電話会社と契約している家庭は少なくない。子ども用の見守りSIMが成長後も使われないまま残っていることもある。まとめれば安くなる組み合わせを、契約したときのまま逃しているケースだ。総務省の家計調査では2025年、「保健医療」が15,863円、「教養娯楽」が32,125円で、いずれも前年から実質増加となった。通信費以外の費目も緩やかに増えている。固定費の見直しを通信費だけで終わらせず、保険・サブスクリプション・通信をまとめて点検する意味はここにある。
12月中旬 年末調整で保険料を把握する
年末調整の生命保険料控除・地震保険料控除の書類は、保険会社から送られてくる証明書をそのまま転記する作業だが、これは家計にとって「1年間に払った保険料の総額を一度に見る」数少ない機会でもある。給与明細では毎月の天引き額しか見えないが、証明書には年間の払込額がまとまって印字されている。ここで初めて、思っていたより多く払っていたと気づく家庭は少なくない。書類を提出して終わりにせず、控除証明書のコピーを取っておき、次の話し合いの材料にする。
年末年始 家族で話し合う
年末年始は仕事や学校が休みになり、家族で話す時間を取りやすい。ここまでで洗い出した「期限のリスト」「使っていないサービスのリスト」「保険料の総額」を持ち寄る。そこで何を続け、何をやめるかを決める。すべてを一気に見直そうとすると話し合いが長引き、何も決まらないまま年を越すことになりやすい。「今年動かすのは3件まで」と件数を先に決めてから話し合うほうが、そのあとの手続きまで進みやすい。持ち越した分は来年の11月にまた同じ手順で拾えばよい。
基準を先に決めておく
話し合いが空回りする一番の原因は、判断基準を決めないまま個別の項目を検討し始めることだ。「安ければいい」のか「使う頻度で決める」のか、基準を先に決めておく必要がある。決めておく基準は2つで足りる。月に1回も使っていないサービスは、金額の大小にかかわらず解約する。保険は補償内容を先に確認してから、金額を比べる。基準を先に置くと、意見が分かれたときに話が早い。
1月 実際に手続きを動かす
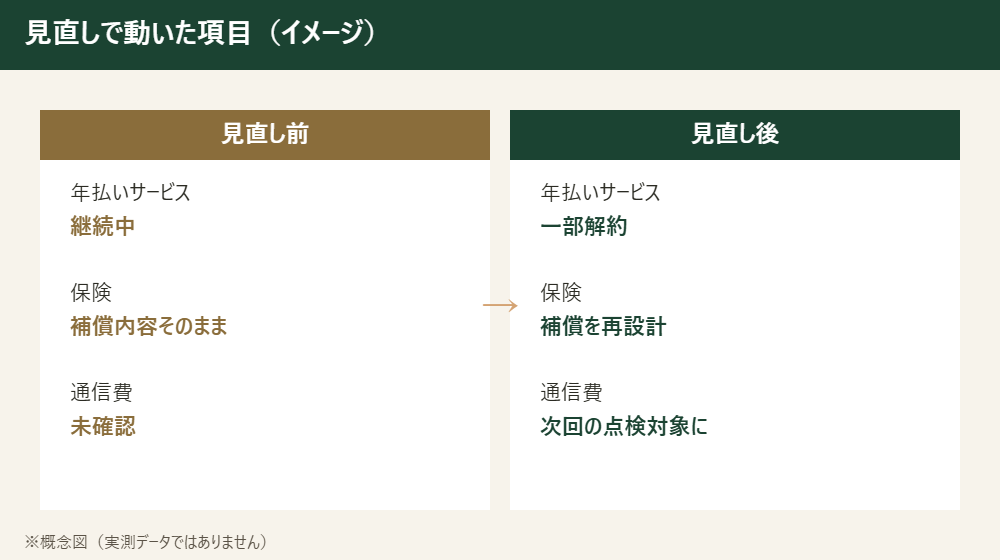
年始は窓口やコールセンターが混み合う時期でもあるため、1月の早い段階で解約や乗り換えの連絡を入れる。保険の乗り換えは、新しい契約の始期を古い契約の満期日に合わせないと、一時的に無保険の期間ができてしまう場合がある。日付をずらさず引き継ぐことだけは、金額の比較より優先して確認したい点だ。手続きが一通り終わったら、1年前の同じ時期の明細と見比べて、実際にいくら変わったかを数字で確認する。年払いサービスの解約と保険の見直しが重なれば年間の支出は下がるが、火災保険の補償内容を手厚くすればその分は増える。減った項目と増えた項目が同じ年に並ぶことはめずらしくない。減らすことだけが目的ではなく、必要なところに振り向け直す作業でもある。
つまずきやすい節目
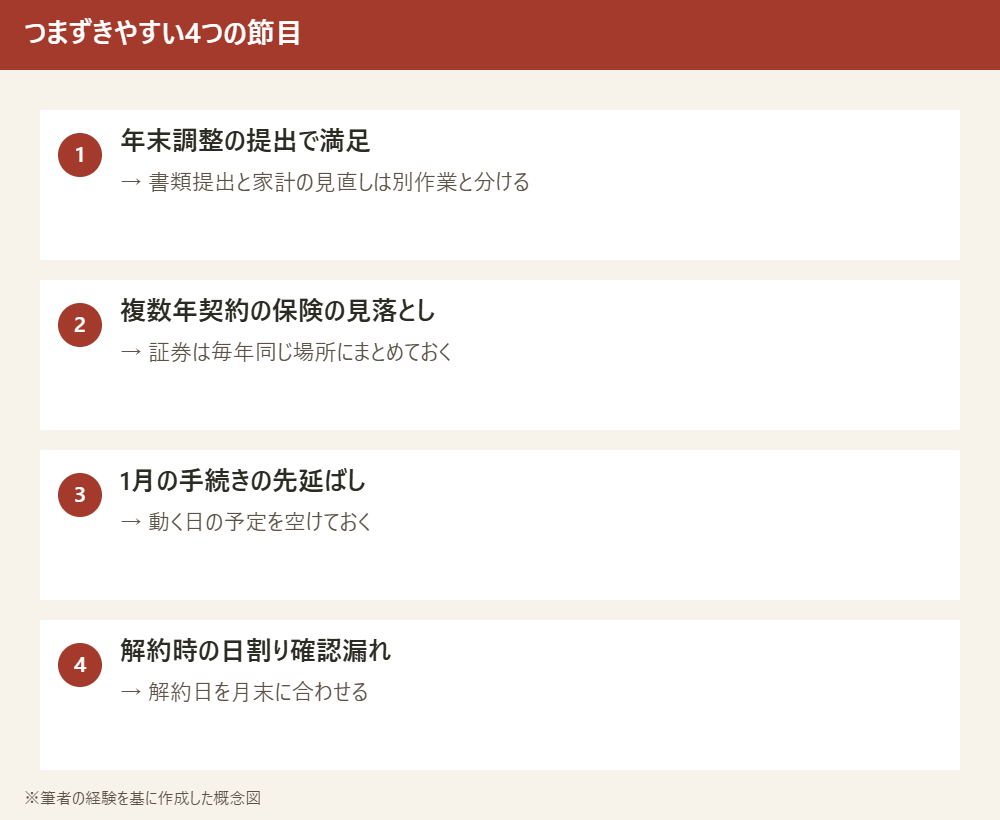
この進め方でも、うまくいかない年はある。一番多い失敗は、12月中旬の年末調整の書類を提出した時点で満足してしまい、年末年始の話し合いまでたどり着かないことだ。書類の提出と家計の見直しは別の作業だと分けて考えないと、証明書を出しただけで今年はやったという気持ちになってしまう。もう一つは、11月に更新の期限を洗ったつもりが、複数年契約の保険を見落としていたケースだ。証券をまとめる場所を先に決めておけば、この見落としは避けられる。3つ目は、1月の手続きを先延ばしにして、結局そのまま自動更新されてしまうことだ。動く日をカレンダーに入れるだけでなく、その日の予定を空けておくところまでやって、ようやく実行に移せる。4つ目は、解約の連絡は入れたのに、日割りの返金や違約金の有無を確認しないまま手続きを終えてしまうことだ。契約によっては、月の途中で解約すると日割り計算されず満額請求される場合もあるため、解約日を月末に合わせるだけで数千円変わることがある。
固定費の見直しは、どこから手をつけるかという効果の順番で考える方法もあれば、この記事で紹介したように、いつ動くかという時期で考える方法もある。両方を知っておくと、通知が来たときに慌てずに済む。
参考書籍(PR)
固定費の見直しを何から始めればよいか迷う場合、「本当の自由を手に入れる お金の大学」(両@リベ大学長)は、支出を洗い出す考え方の入り口として参照されることが多い一冊だ。すべての家庭の状況に当てはまるわけではないので、自分の家計の数字と照らし合わせながら読むことをすすめる。
【PR】改訂版 本当の自由を手に入れる お金の大学 [ 両@リベ大学長 ]
次に読む
固定費の見直し、効果が大きい順に並べるとどうなるかもあわせて読むと、「いつ」だけでなく「何から」の判断材料になる。
免責
本記事は一般的な情報提供を目的としており、特定の保険・金融商品への加入や乗り換えを推奨するものではありません。保険の見直しや契約の変更にあたっては、契約中の証券・約款を確認のうえ、各保険会社・販売代理店に直接お問い合わせください。記載の統計データは総務省「家計調査報告」(2025年平均、2026年公表)に基づきますが、家計の状況は世帯により異なります。本記事の情報を用いて行った判断により生じた損害について、当サイトは責任を負いかねます。