同棲を始めて3か月。キッチンで洗い物をしながら、片方がぽつりと言う。「先月の電気代も今月の食費も、気づいたらこっちが多く払ってる気がする」。財布は別々のまま、生活費の支払いだけがなんとなく決まっていく。レシートを見返して初めて偏りに気づき、気まずい空気になる。共働きで双方に収入があるからこそ、「どちらがいくら出すか」は後回しにされる。
生活費の分担は「完全折半」「収入比例」「費目分担」の3方式に整理できる。ただし、どれか1つに固定する必要はない。多くの夫婦は気づかないうちに複数を組み合わせている。この記事では、同じ夫婦に3方式を当てはめた試算と、2025年の家計調査、2026年の共働き夫婦調査を並べて、自分たちに合う形を選ぶ材料を出す。
揉めるのは金額より「決めた日がない」こと
分担で揉める原因は、金額そのものより、決めたタイミングがないことにある。家計管理アプリを運営するスマートバンクが2026年7月に子どものいる共働きの既婚男女3,335名へ行った「共働き夫婦の『お金のホンネ』調査」では、結婚前や結婚当初にお金の話し合いをしなかった夫婦が40.0%いた。そして68.8%が、お金について「やっておけばよかった」と後悔していると答えている。後悔の中身の2位は「ライフイベントに伴う大きな出費の分担ルール決め」(20.0%)だ。
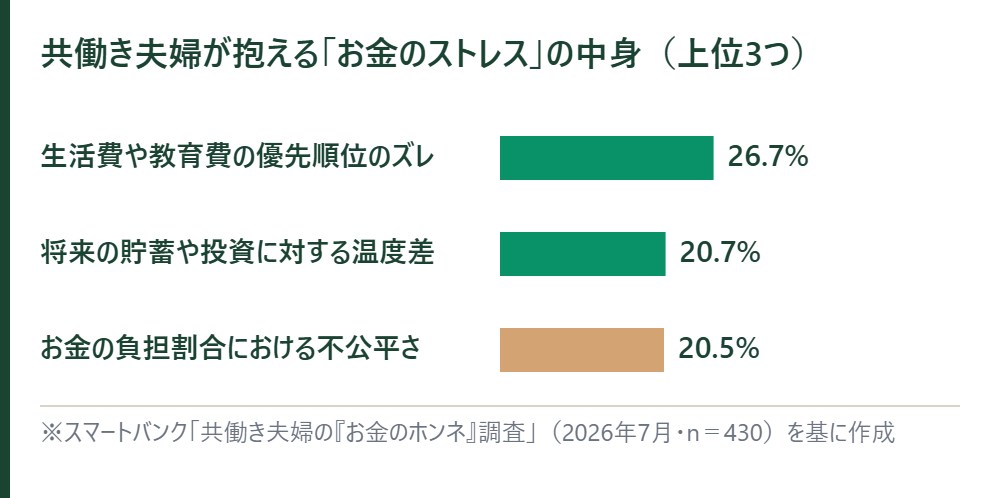
お金のストレスを感じている夫婦は58.3%。その中身の上位は「生活費や教育費の優先順位のズレ」(26.7%)、「将来の貯蓄や投資に対する温度差」(20.7%)、「お金の負担割合における不公平さ」(20.5%)と続く。負担割合の不公平感は、5組に1組が抱えている悩みということになる。
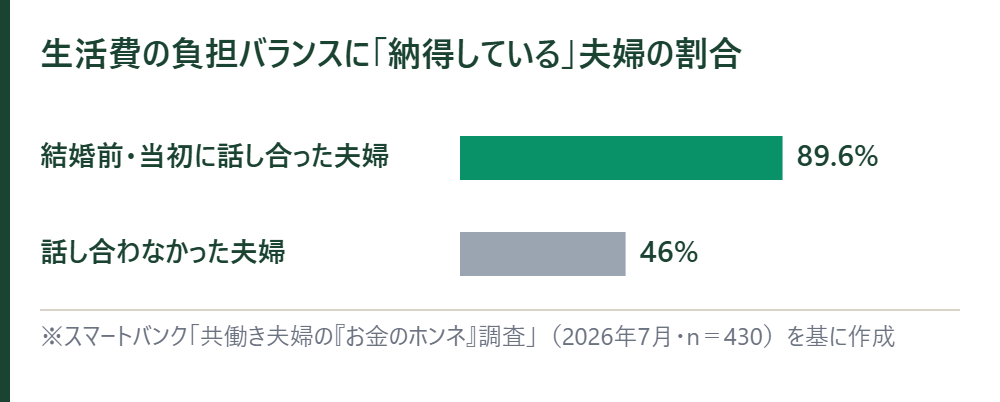
同じ調査の解決編では、生活費の負担バランスに「納得している」割合が、結婚前や結婚当初に話し合った夫婦で89.6%、話し合わなかった夫婦で46.0%だった。方式の名前より、決めた日があるかどうかで納得感が2倍近く変わる。
方式①完全折半
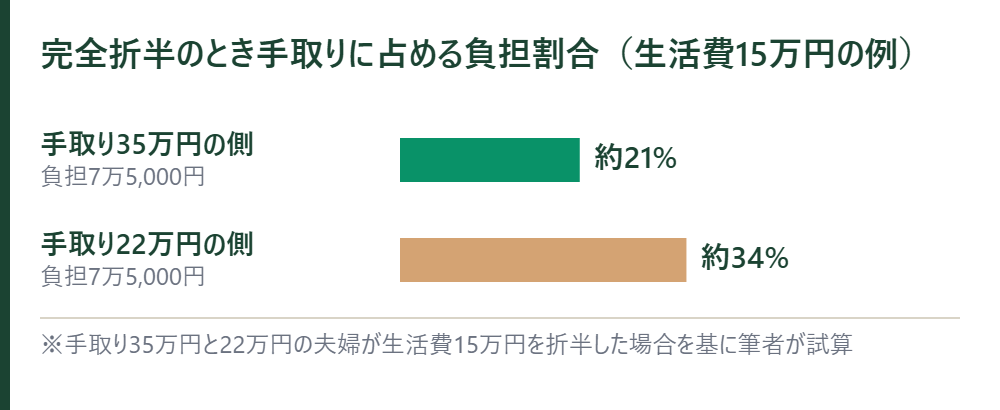
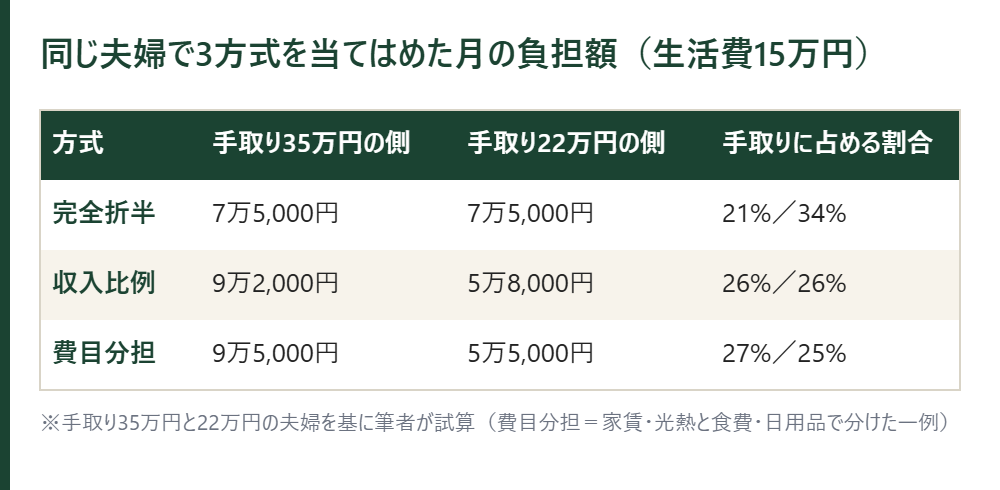
生活費の総額を2等分して負担する方法だ。計算が簡単で、「対等でいたい」と考える夫婦に選ばれやすい。弱点は収入差に無防備なことにある。手取り35万円と22万円の夫婦が生活費15万円を折半すると、負担額はどちらも7万5,000円で同じだが、手取りに占める割合は前者が約21%、後者が約34%になる。数字の平等と体感の公平は一致しない。
収入差が1割以内なら折半で困ることは少ない。差が3割を超えると、少ない側の自由に使えるお金が先に削れていく。折半を選ぶなら、「収入差が◯万円を超えたら見直す」という条件を最初に書いておくことだ。
方式②収入比例
手取りの比率で生活費を按分する方法だ。先の例なら手取りの比率は35対22なので、生活費15万円のうち多い側が約9万2,000円、少ない側が約5万8,000円を負担する。手取りに占める割合はどちらも約26%で揃う。体感の公平感は折半より高い。
弱点は手間と変動だ。昇給、転職、産休や育休で収入は動く。比率を固定したままにすると、数年後には実態とずれる。年1回、源泉徴収票か給与明細を見せ合って比率を計算し直す運用が要る。「見せ合う日」を決められない夫婦には向かない。
方式③費目分担
家賃・光熱費・食費・日用品といった項目ごとに担当を分ける方法だ。「家賃と光熱費は片方、食費と日用品はもう片方」のように役割がはっきりし、支払い手続きは最も簡単になる。担当項目を節約する動機も生まれる。
料理をする側が食費を持つと買い物のたびに精算せずに済む、というように、生活の動線と担当が一致していると運用は軽い。注意点は、物価の動きで負担が静かに偏ることだ。総務省の家計調査 2025年平均では、二人以上の世帯の電気代は前年比で名目10.1%増、食料は名目5.5%増、通信は名目0.9%減だった。光熱費を担当する側の負担だけが1年で1割増える、ということが実際に起きる。項目を分けたら終わりではなく、半年に一度は総額を突き合わせる。
生活費の相場を先に押さえる
分担の話をする前に、そもそも月にいくらかかるのかを共有しておくと話が早い。同じ家計調査の2025年平均では、二人以上の世帯のうち勤労者世帯の消費支出は月346,297円、可処分所得は532,408円だった。世帯主が40歳未満に絞ると消費支出301,216円、可処分所得541,537円で、平均消費性向は55.6%。若い勤労者世帯は、手取りの半分強で暮らし、残りを貯蓄や返済に回している。
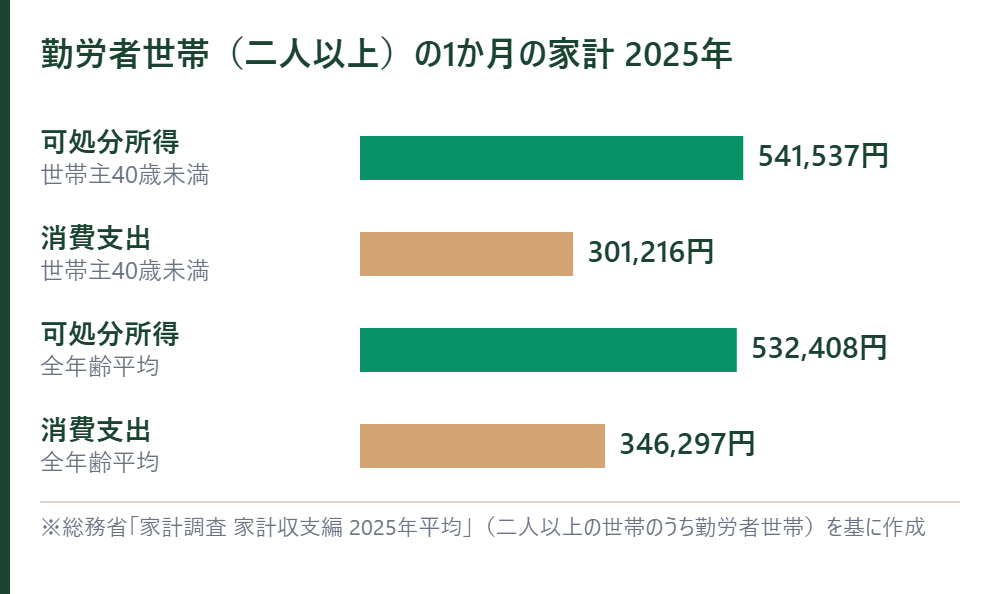
この数字は世帯人員3.20人の平均で、子どものいない二人暮らしより多めに出る。ゼクシィの記事は2021年の家計調査を加工して共働き世帯の平均生活費を35万3,253円としているが、これも世帯主60歳未満の勤労者世帯全体の値だ。二人暮らしの実額は、家賃を含めて20万〜25万円に収まる夫婦が多い。相場は目安にとどめ、自分たちの1か月分の明細を先に洗い出すほうが確実だ。
負担の比率については、同じゼクシィが2023年6月に行ったアンケート(ゼクシィ花嫁会103人とマクロミル会員110人)で、夫婦で負担割合が異なる「一部負担」が46.4%と最多だった。その中では7対3が最も多い。完全に均等な折半は少数派で、多くの夫婦が収入差を織り込んでいる。
選ぶ軸は収入差・手間・予定の3つ
どの方式にするかは、3つの軸で決まる。1つ目は収入差の大きさ。差が小さければ折半、大きければ収入比例が体感の公平に近い。2つ目は管理の手間。毎月の記録が苦にならないなら収入比例、支払い手続きを減らしたいなら費目分担が向く。3つ目は数年内の予定。産休・育休や転職を控えているなら、収入が変わっても揉めにくい費目分担か、見直し前提の収入比例のほうが後の調整が楽だ。
あなたの家では、この3つのうちどれが一番大きな制約だろうか。収入差が大きいのに手間もかけられない、という夫婦なら、家賃だけ収入比例で分け、残りは折半、という組み合わせもある。方式は混ぜてよい。
決めた後に必ず要る2つの約束
1つ目は見直しの条件を先に書くこと。「年1回」「昇給や転職のとき」「産休に入るとき」のどれかをカレンダーに入れておく。条件がないと、片方の負担感が黙ったまま何年も固定される。2つ目は担当項目が値上がりしたときに相談する約束だ。費目分担を選んだ夫婦は、この一言がないと不公平感が静かに溜まる。
産休・育休のように、片方の収入が一時的に大きく下がる時期の扱いも先に決めておく。休業中は給付金が入るとはいえ手取りは減るので、その期間だけ折半をやめて多い側が生活費を持つ、あるいは減った側の負担を家事に振り替える、といった逃げ道を用意しておく。決めていないと、休業に入った側が「言い出しにくい」まま自分の貯金を取り崩すことになる。
切り出し方にも型がある。「あなたが少ない」ではなく「うちの家計だと、今の分け方は手取りの割合で見ると偏っている」と、家計を主語にして数字を見せる。責める相手を人から数字へ移すと、相手は防御に入らずに済む。感情的になった日は、その場で結論を出さずに翌週へ持ち越す。
切り出す日も決めておく。給料日の翌週末など「お金の話をする日」を固定し、休日の午前中にコーヒーを1杯淹れてから始める。平日の朝に慌てて切り出すより、話が短く済む。話す内容は「今月の支出」「来月の予定」「分担の見直し要否」の3点で、30分あれば終わる。段取りの組み方は家族会議のやり方にまとめている。
収入比例や費目分担を選ぶなら、生活費専用の共通口座を作ると運用が楽になる。それぞれの口座から決めた額を毎月同じ日に振り込み、家賃や光熱費の引き落としをそこにまとめる。振込日は給料日の翌日など、確実にお金がある日に固定する。口座の分け方は分担方式とは別の論点なので、口座は1つか2つかとあわせて決めておきたい。
今日からのチェックリスト
- 手取り額とボーナスの有無を、給与明細を見せ合って共有したか
- 生活費の総額を1か月分、レシートや明細から実際に洗い出したか
- 完全折半・収入比例・費目分担のうち、今の収入差に合う方式を仮決めしたか
- 見直しの条件(年1回・昇給時・産休育休時など)をカレンダーに入れたか
- 担当項目が値上がりしたときに相談する、と一言決めたか
分担は一度決めたら終わりではない。収入と暮らしが変わるたびに更新するものだと考えたほうが長続きする。今の分担が正解かどうか分からない、という夫婦は多い。それで普通だ。決めた日があり、見直す日がある。それだけで、キッチンの気まずい沈黙は減る。
次に読む
- 新婚の家計合流: 口座は1つか2つか ― 分担方式と対で決める、口座の分け方
- 夫婦のお小遣い制はうまくいくか: 3方式比較 ― 生活費を分けた後の「自由に使える枠」の作り方
本記事で紹介した考え方や数値は一般的な情報提供を目的としたもので、削減効果を保証するものではありません。適切な分担額や見直しの方法は世帯の収入・支出状況によって異なるため、実際の運用はご自身の状況に合わせて判断してください。