子どもが生まれると、祖父母などから学資保険への加入を勧められることがあります。
祖父母に勧められるままに契約して、それで本当に足りるのでしょうか。学資保険は教育費を準備する方法のひとつであって、唯一の正解ではありません。返戻率、途中で引き出せるかどうかという流動性、保障の有無という3つの軸で、他の選択肢と比べたうえで決めます。今も絶対にこれが正解と言い切れる組み合わせはありませんが、比較の視点は整理できます。
学資保険とは何か
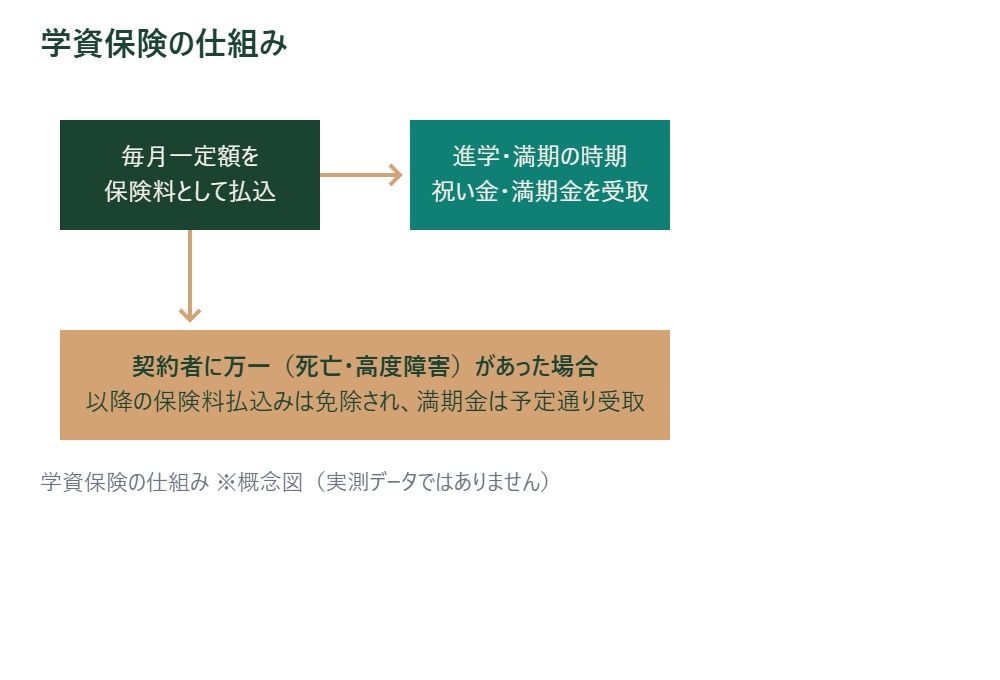
学資保険は、契約時に決めた時期(進学や満期)にまとまった祝い金・満期保険金を受け取れる貯蓄型の保険です。毎月一定額の保険料を払い込みます。契約者(多くは親)が万一死亡・高度障害になった場合は、以降の保険料払込みが免除され、祝い金・満期金は予定通り受け取れる保障が付いています。この「払込免除」の仕組みが、単なる預金や投資信託にはない学資保険の特徴です。
祖父母が勧めてくるのには理由があります。自分たちの子育て時代、学資保険の返戻率は今よりずっと高く、確実に増える貯蓄手段として広く使われていた時期がありました。今の低金利下でも同じ感覚で勧められることが多いですが、当時と今とでは前提が違います。まずその前提を数字で確認するところから始めます。
大学までにかかるお金
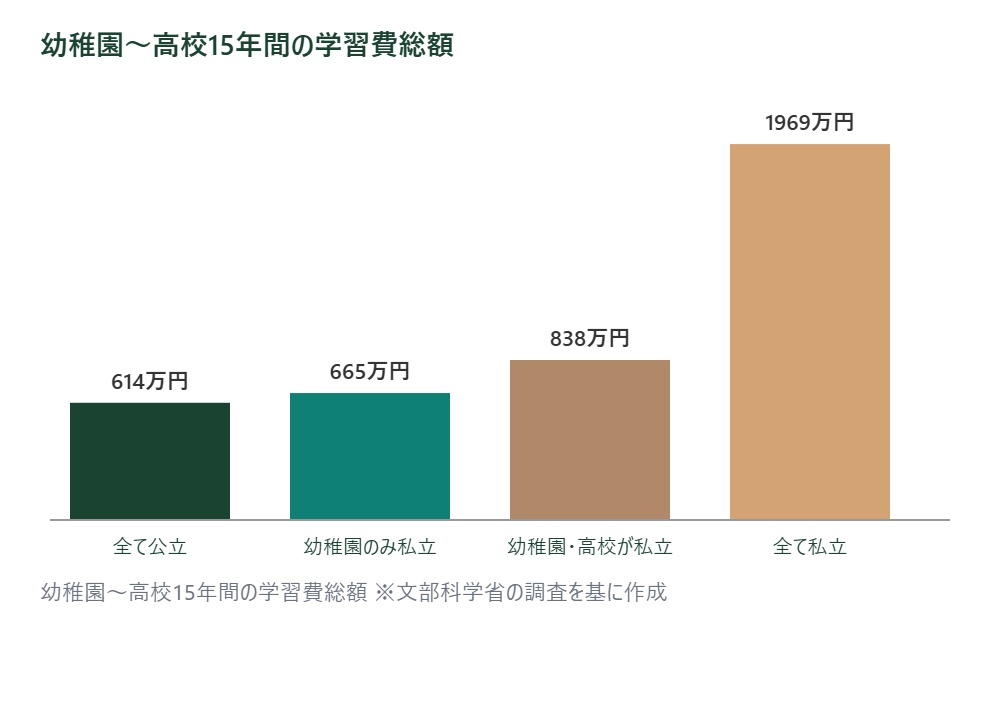
幼稚園から高校まですべて公立に通った場合の学習費総額は、令和5年度の調査で15年間約614万円です。すべて私立の場合は約1,969万円です。幼稚園だけ私立で残りが公立なら約665万円、幼稚園と高校が私立で小中が公立なら約838万円という試算もあります(文部科学省「令和5年度子供の学習費調査結果のポイント」)。公立中心でも、15年間で毎年40万円前後の支出が続くことになります。
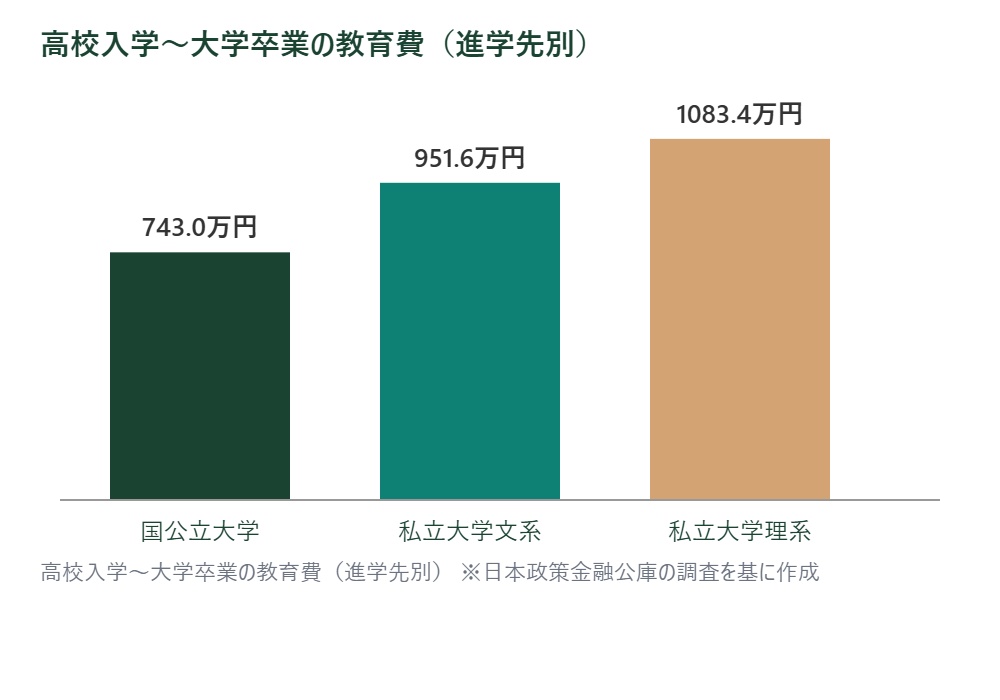
大学の費用はこの調査には含まれていないため、日本政策金融公庫の調査(2021年発表・令和3年度調査、公表されている中で最新の数値)で補います。高校入学から大学卒業までにかかる子ども1人当たりの教育費用は942.5万円です(日本政策金融公庫「教育費負担の実態調査結果」)。進学先の内訳を見ると差はさらにはっきりします。高校入学から大学卒業までの累計額は、国公立大学で743.0万円、私立大学文系で951.6万円、私立大学理系で1,083.4万円と、進路によって300万円以上の開きがあります。この金額を入学時期までに一度に用意するのは、多くの家庭にとって現実的ではありません。だからこそ、生まれた直後から積み立てる意味があります。
国公立か私立か、自宅から通うか下宿するかで、必要な額の目安は大きく変わります。積立額を決める前に、想定する進路の幅を一度確認します。入学時期に近づいてからの出費は小学校入学までにかかるお金一覧も参考になります。
学資保険の仕組み
返戻率とは、払い込んだ保険料の総額に対して、受け取る祝い金・満期金の総額が何%になるかを示す数字です。100%を超えれば払込総額より多く受け取れますが、実際の数字は保険会社・契約者の年齢・払込期間・受取時期で決まります。同じ会社の商品でも、払込期間を短くするほど返戻率は高くなる傾向があり、その分だけ月々の負担は重くなる仕組みです。各社は公式サイトにシミュレーションツールを用意しており、条件を自分の家庭に合わせて試算できます。平均値だけを見るより、実態に近い数字がつかめるはずです。
学資保険の保険料は、生命保険料控除のうち一般の生命保険料控除の対象になります(個人年金保険料控除ではありません)。区分ごとの上限は所得税4万円・住民税2.8万円で、この枠は生命保険や医療保険と共有します(所得税は国税庁「No.1140 生命保険料控除」、住民税は地方税法 第314条の2 第1項第5号による)。ただし令和8年分と令和9年分は、23歳未満の扶養親族がいる場合に限り、この一般生命保険料控除(新契約)の所得税の適用限度額が6万円になります。3区分合計の適用限度額12万円は変わりません(国税庁「源泉所得税の改正のあらまし(令和8年4月)」)。学資保険を検討する家庭はこの要件に当てはまることが多いので、枠の残りを数えるときは6万円で計算します。すでに一般生命保険料控除の枠を使い切っている家庭では、学資保険を増やしても控除額は増えません。この点は契約前に確認します。
仮に返戻率104%という条件で、月1万円を18年間払い込んだとします。払込総額は216万円、受け取る満期金は約225万円になる計算です。増える額は約9万円で、18年かけて増える金額としては大きくありません。この9万円の評価は、保障をどれだけ重視するかで決まります。払込免除という保障そのものに価値を感じるなら妥当な水準で、増える額の大きさだけを求めるなら他の選択肢のほうが向いている可能性があります。
学資保険以外の選択肢
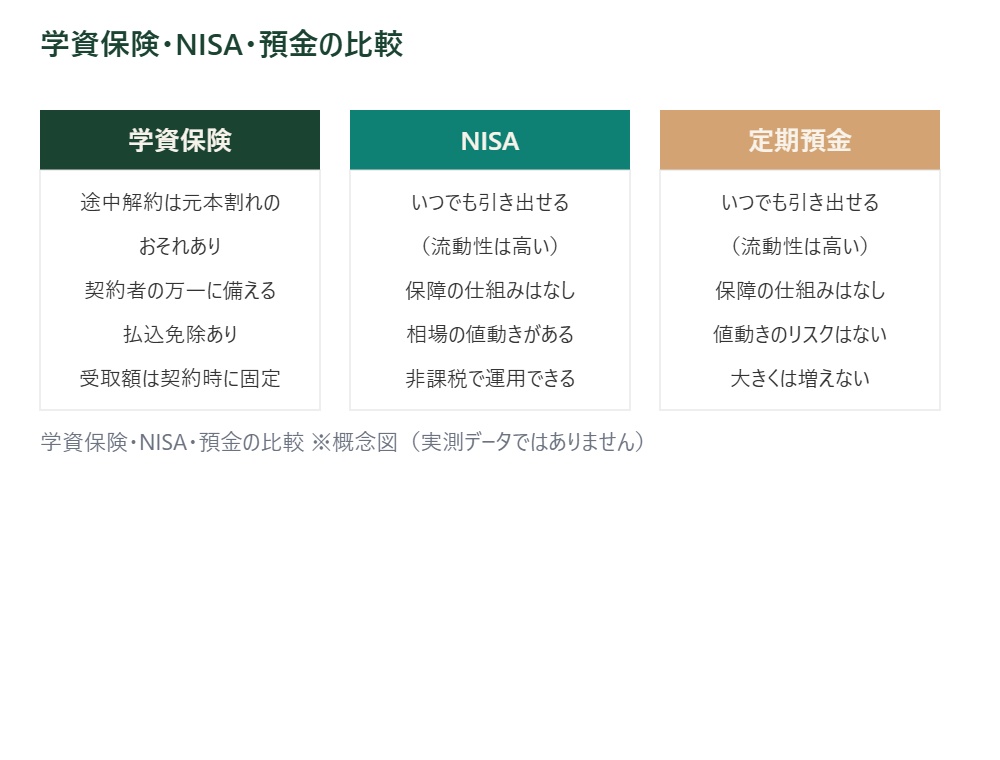
代表的な選択肢は、銀行の定期預金・NISA・児童手当をそのまま貯蓄に回す方法の3つです。定期預金は元本割れしませんが、今の金利水準では大きくは増えません。NISAは運用益が非課税になる分、値動きがあるため教育費が必要な時期に相場が下がっている可能性もゼロではありません。児童手当は2024年10月から支給対象が高校生年代(18歳に到達した後の最初の年度末まで)に広がり、所得制限も撤廃されました。手当月額は3歳未満が第1子・第2子で1万5,000円、3歳から高校生年代までが1万円、第3子以降は年齢を問わず3万円で、使わずに積み立てるだけでもまとまった金額になります(こども家庭庁「児童手当制度の概要」)。
NISAは2024年から制度が変わり、つみたて投資枠が年間120万円、成長投資枠が年間240万円、あわせて年間360万円まで投資できます。非課税で保有できる上限額は生涯で1,800万円です(金融庁「NISAを知る」)。教育費の積立という用途であれば、この上限まで使い切る家庭はまれで、月1万〜3万円程度をつみたて投資枠で積み立てるだけでも十分に枠は残ります。
学資保険との一番の違いは流動性にあります。定期預金やNISAはいつでも引き出せますが、学資保険は途中解約すると、払込期間によっては払込総額を下回る解約返戻金しか戻らないことがあります。急な出費に対応しづらい点は、加入前に理解しておいてください。
比較するときの視点
では何を基準に比べればいいのでしょうか。返戻率だけを見て比較すると、判断を誤りやすくなります。保障(払込免除)が付いている分、同じ払込額でも純粋な貯蓄商品より受取額が少なくなる設計は珍しくないためです。保障をどれだけ重視するかで、比較の軸そのものが変わります。生命保険にすでに十分な保障がある家庭と、そうでない家庭とでは、同じ返戻率の数字でも評価が分かれます。
もうひとつの視点は、使う本人が続けられるかどうかです。学資保険は保険料が自動で引き落とされる分、意志の力に頼らず貯まっていきます。NISAも自動積立を設定すれば同様の仕組みは作れますが、相場が下がった局面でつい解約してしまうと、当初の計画が崩れます。どちらが向いているかは、家計の数字というより本人の性格に左右される部分もあります。
物価が上がる局面では、学資保険の受取額は契約時に固定されるため、実質的な価値が目減りするリスクがあります。18年前に決めた金額が、18年後の学費水準に対してどれだけの割合を占めるかは、契約時点では分かりません。この点は、値動きのあるNISAとは逆の意味でのリスクです。
学資保険が向く家庭
契約者に万一のことがあった場合の保障を教育費の準備と同時に持ちたい家庭には、学資保険が向きます。特に自営業やフリーランスは、会社員に比べて遺族年金や死亡退職金が少ない場合があります。その場合、払込免除の仕組みは実質的な保険としての価値が大きくなります。相場の値動きを見て一喜一憂したくない、という家庭にも合っています。契約後は基本的にやることがなく、家計管理の手間を増やしたくない家庭にも向いています。
積立で向く家庭
すでに生命保険で必要な死亡保障を確保していて、教育費の準備だけを考えたい家庭では、NISAのつみたて投資枠や預金のほうが合理的なことが多くなります。保障部分の保険料を上乗せで払わない分、同じ拠出額でも受取額が有利になりやすいためです。運用期間を10年以上取れる場合は、値動きのリスクをならせる時間があるという判断もできます。生まれてすぐに始めれば大学入学まで18年あります。値動きへの耐性という意味では、学資保険より条件がそろいやすくなります。
併用という選択
どちらか一方に決めなくてもいいでしょう。必要な教育費の半分を学資保険で確保し、残りをNISAのつみたて投資枠や預金で用意する家庭も少なくありません。保障と流動性を両方少しずつ持つ考え方で、極端な選択を避けたい人には現実的な落としどころになります。最初から比率を決めきる必要はなく、子どもの成長に合わせて配分を見直せば足ります。
行動チェックリスト
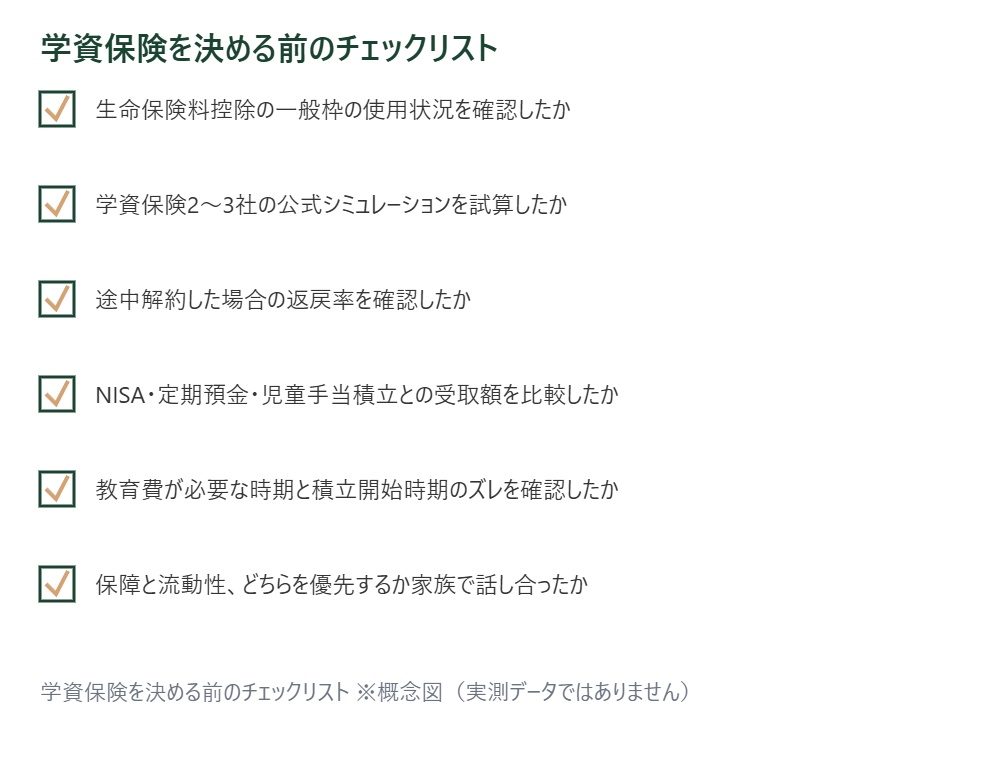
- 今の生命保険料控除の一般枠をどれだけ使っているか確認しましたか
- 学資保険会社2〜3社の公式シミュレーションで返戻率を試算しましたか
- 途中解約した場合の返戻率を契約前に確認しましたか
- NISAのつみたて投資枠・定期預金・児童手当積立との受取額を比較しましたか
- 教育費が必要になる時期と、積立を始める時期のズレを確認しましたか
- 保障(払込免除)と流動性、どちらを優先するか家族で話し合いましたか
この6つを確認してから決めれば、加入後に「他の方法のほうがよかった」と感じる可能性はかなり減らせます。ひとりで決めず、パートナーと一緒に確認する時間も作ってください。
参考書籍(PR)
学資保険と他の積立方法を並べて考えたい人には「難しいことはわかりませんが、お金の増やし方を教えてください!」(山崎元・大橋弘祐)が参考になります。専門用語を避けた対話形式で、学資保険の位置づけを他の金融商品と比較しながら理解できる内容になっています。
【PR】
超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください! [ 山崎元 ]
この記事は教育費の準備方法を整理する目的の一般的な情報であり、特定の保険商品や金融商品を推奨するものではありません。返戻率や運用成績は商品・時期・契約条件によって変わるため、実際の加入や運用の判断は、各社のシミュレーションを確認したうえで、必要であれば保険会社や金融機関、ファイナンシャルプランナーに相談してから行ってください。