日曜の夜、リビングのテーブルにクレジットカードの明細を広げる。動画配信サービスが3つ、もう使っていない語学アプリの継続課金、先月値上がりしたばかりの生命保険料。「これ、いつから払ってるんだっけ」と聞かれて即答できないものが、ざっと数えて5つある。子どもの教育費や住宅の頭金を貯めたいと話していた矢先だ。
固定費のなかで削減できる金額が大きいのは、住居費、次に保険、そのあとに通信費という順になる。ところが、着手しやすい順番はこの逆だ。この記事では、総務省の家計調査と生命保険文化センターの調査で費目ごとの規模を押さえ、なぜ「効果と逆の順」で手をつけるのが続くのかを、4ステップの手順と一緒に書く。
数字で見る固定費の規模
総務省の「家計調査 家計収支編 2025年平均」によると、二人以上の世帯の消費支出は月平均314,001円。そのうち光熱・水道が24,547円、住居が18,678円、保健医療が15,863円、通信が11,672円だった。通信は前年比で実質4.9%減っている。格安SIMへの乗り換えや料金プランの見直しが、全国的に進んだ結果と読める。
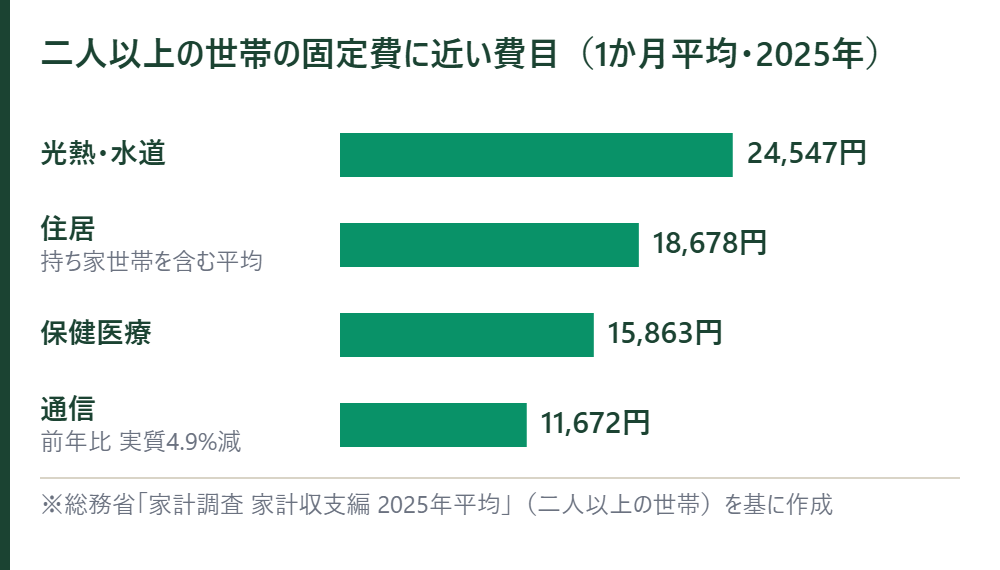
住居の数字は持ち家世帯を含む平均なので、賃貸で暮らす世帯の実感とはずれる。家計調査の持家率は87.3%で、家賃を払っている世帯だけで平均を取れば住居費はこの何倍にもなる。それでも、光熱・水道と住居の2費目だけで4万円を超える。数字を並べると、削減できたときの効きが一番大きいのは住居費だと分かる。
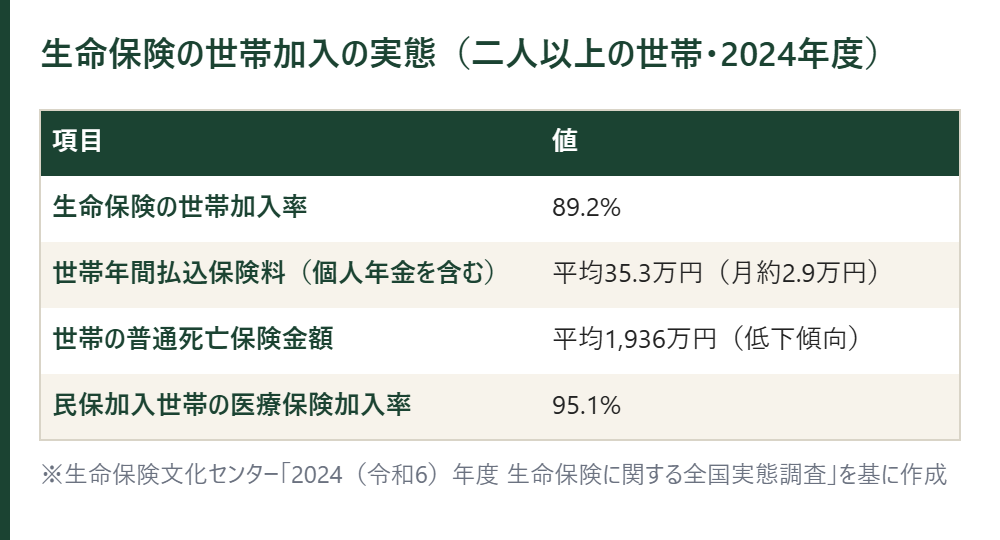
保険はこの表に出てこない。生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」では、二人以上の世帯の生命保険加入率は89.2%、世帯年間払込保険料は平均35.3万円。月に直すと約2.9万円で、通信費の2倍以上、光熱・水道より大きい。固定費の中で保険は、住居に次ぐ大きさになる。
なぜ効果と逆の順で手をつけるのか
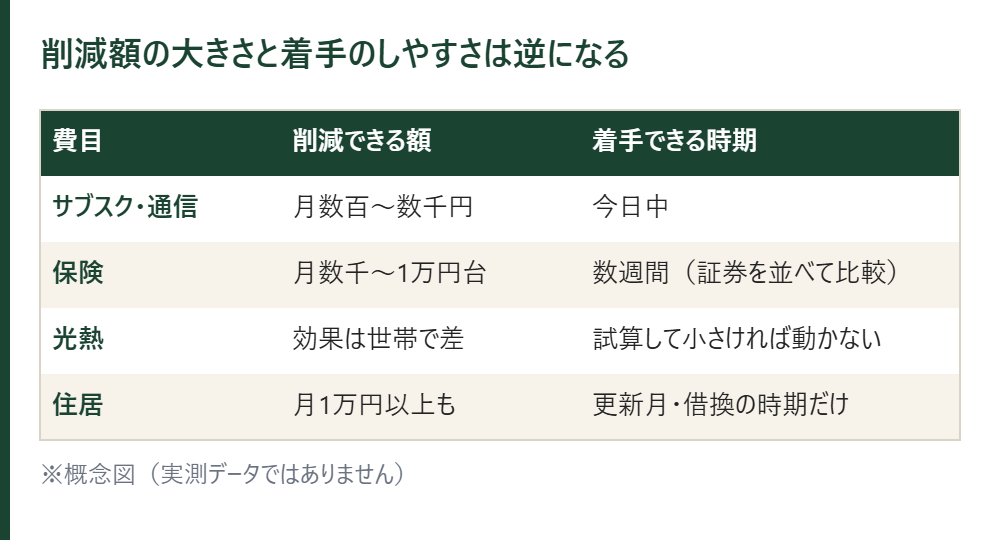
通信費とサブスクは、解約や乗り換えの手続きが終われば翌月から効果が出る。保険は保障内容を書き出して比較する作業があるので、数週間かかる。住居費は、賃貸なら更新月、持ち家なら借換の時期を待つ必要があり、思い立ってすぐには動けない。効果の大きさだけを見て住居費から手をつけようとすると、身動きが取れないまま数か月が過ぎ、見直しそのものをやめてしまう。
契約更新まであと8か月ある賃貸に住んでいるなら、住居費の交渉は今すぐにはできない。だからといって何もしないのではなく、通信費とサブスクから始めて成果を実感し、その勢いで保険の見直しに進み、更新月が来たら住居費に取り組む。効果の大きいものを最後に回すのは矛盾に見えるが、続けやすさを優先した順番だ。
4ステップで進める
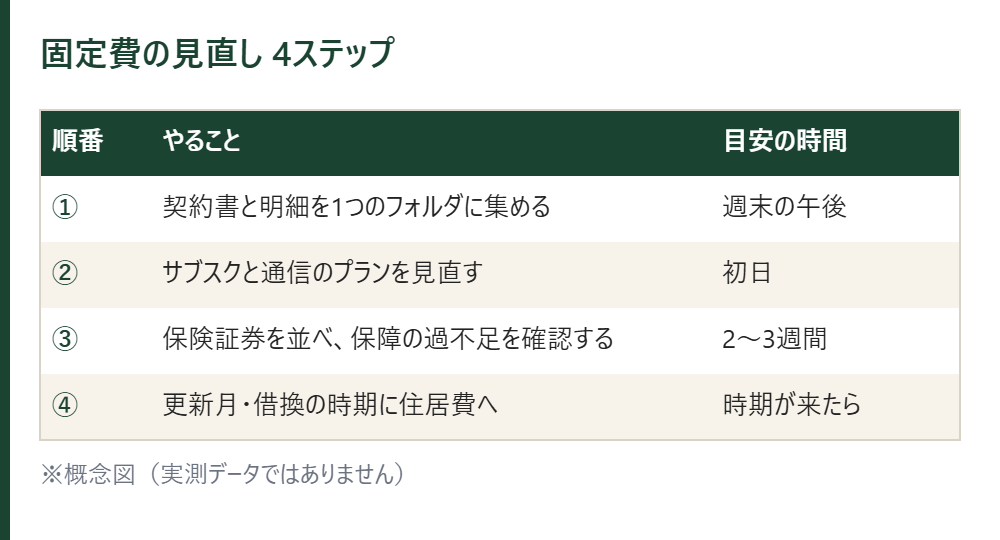
①契約を1つのフォルダに集める
最初にやるのは、契約書と明細を1か所に集めることだ。通信、保険、サブスク、光熱、住居の書類を並べると、重複や見落としに気づく。この作業だけで週末の午後が潰れる。スマホの契約は2年前に更新した記憶があっても、実際の契約書を見ると別のプランに変わっていることがある。「これは何のための契約か」を1件ずつ確認する作業は地味だが、ここを飛ばして削減だけを急ぐと、必要な保障や機能まで削る。
②サブスクと通信は初日に
契約を洗い出すと、動画配信サービスのうち1つは半年以上ログインしていない、もう1つは家族の誰かが加入したことを忘れていて支払い名義すら曖昧、ということが起きる。月々の金額が小さいので1件ごとの解約はためらいがちだが、5件並べて合計すると月数千円になる。迷うサービスは、いったん解約して必要なら再加入する。多くのサービスは再加入が数分で済むので、「念のため残す」より「一度切る」ほうが、使っているかどうかを見極めやすい。
通信費は、スマホの利用明細を3か月分並べて実際のデータ量を見る。契約時に選んだ大容量プランが利用量よりかなり余裕を持たせたものだと分かれば、容量の小さいプランに変える。自宅の回線も、契約から数年たっていれば同じ事業者内でより新しいプランに切り替えられないか問い合わせる。乗り換えという大きな決断をしなくても、今の契約先に電話するだけで月額が下がることがある。乗り換えまで検討するなら格安SIM移行の判断材料に判断の軸を書いた。
③保険は過不足を見る
保険は、保障が過大になっていないか、逆に不足していないかを見るところから始まる。子どもが生まれた、住宅ローンを組んだ、といった節目のたびに見直さずにいると、独身時代の保障がそのまま残っている。保険料を安くすることが目的ではなく、必要な保障を必要な分だけ持つ、という視点で見直すと、結果として固定費が下がる。
証券を並べて「この保障は今の暮らしに合っているか」を1つずつ確認する。更新のたびに何となく継続していた特約が見つかる。担当者と話す前に証券をすべて集めておくと、面談が短く済む。証券が見当たらなければ、保険会社のマイページか契約時の書類で確認できる。結婚時の考え方は生命保険は結婚したら本当に必要か、削る手順は保険料の払いすぎを見つける手順に書いた。
④住居費は動く時を待つ
住居費は削減額が最も大きい一方で、動けるタイミングが限られる。賃貸なら契約更新のとき、持ち家なら住宅ローンの借換や金利見直しのときだ。更新月をカレンダーに登録しておく、借換の条件を先に調べておく、といった準備は前の年からでもできる。動ける時が来たときに慌てないよう、情報だけは先に集めておく。賃貸の初期費用と更新料の仕組みは賃貸の初期費用と入居後にかかるお金にまとめた。
いくら減るかを先に試算する
順番どおりに進めたとき、どれくらい減るのか。仮置きで計算する。使っていないサブスク3件で月2,500円、スマホのプラン変更で月3,000円、保険の特約整理で月5,000円とすると、合計は月10,500円、年に12万6,000円になる。住居費に手をつける前の3ステップだけで、この規模だ。教育費の積立を月1万円増やすのと同じ効果を、収入を増やさずに作れる。
解約時の落とし穴も先に知っておく。年額払いのサブスクは途中解約で返金されないことが多く、次の更新日の前に止める。通信は契約期間の縛りと違約金、保険は解約返戻金の有無と、解約後に同じ条件で入り直せないことを確認してから動く。「今すぐ止める」と「更新日に止める」を分けて、カレンダーに書く。家族の誰かの名義で契約しているものは、本人に一言断ってから止める。無断で止めた1件が、次の見直しへの協力を失わせる。
光熱費は試算してから決める
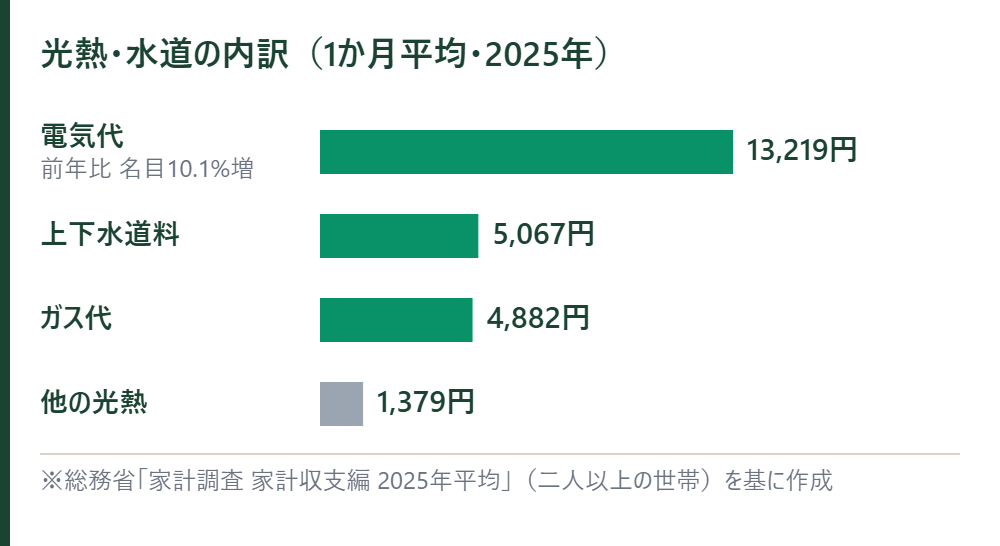
同じ家計調査で、電気代は13,219円、ガス代は4,882円、上下水道料は5,067円。電気代は前年比で名目10.1%増と、費目の中でも上がり方が大きい。電力会社やガス会社を切り替えれば下がる場合もあるが、使用量や地域の料金体系で効果の幅が大きく、通信費のように「乗り換えれば確実に下がる」とは言えない。比較サイトで試算だけして、効果が小さければ動かさない。切り替えの手間と削減額を天秤にかける。先に効くのは契約会社の変更より、契約アンペアの見直しと、古い冷蔵庫やエアコンの買い替え時期の判断だ。
あなたの家の固定費で、いちばん最近見直したのはどれだろうか。答えが「思い出せない」なら、順番は決まっている。今日サブスク、今週通信、今月保険。
半年に一度、同じ手順を回す
固定費の見直しは一度で終わらせず、半年から1年に一度、同じ手順を繰り返す。通信会社やサブスクのプランは半年から1年で中身が変わり、見直した時点では最適だった契約が、時間がたつと割高になる。保険も、子どもの成長や住宅ローンの残高で必要な保障が変わる。カレンダーに「固定費の見直し」を半年ごとに入れておく。年末に集中してやる場合の段取りは年末の固定費見直し、いつ何をすればいいかで時期ごとに分けた。
棚卸しを一度やると、固定費の契約書を1つのファイルボックスにまとめる習慣ができる。次の見直しは、契約を探すところからではなく、比較からすぐ始められる。効果の大きい住居費を後回しにするのは怠けているからではなく、動ける時を待っているだけだ。
着手前のチェックリスト
- 通信・保険・サブスク・光熱・住居の契約書と明細を1つのフォルダに集めたか
- 半年以上使っていないサブスクを、いったん解約したか
- スマホの利用データ量を3か月分見て、プランの容量と比べたか
- 保険証券を並べて、保障の過不足と特約を1つずつ確認したか
- 賃貸の更新月、住宅ローンの金利見直し時期をカレンダーに入れたか
- 次の見直し日を半年後に登録したか
次に読む
- 年末の固定費見直し、いつ何をすればいいか ― 4ステップを年末の日程に当てはめる
- 保険料の払いすぎを見つける手順 ― ステップ③の具体的な進め方
参考書籍(PR)
固定費の棚卸しを本で補うなら、次の2冊がある。どちらも特定の商品や契約を勧めるものではないので、自分の家計の条件に当てはめて読む。
(PR)携書 年収200万円からの貯金生活宣言 (ディスカヴァー携書) (横山光昭の貯金生活シリーズ) [ 横山 光昭 ]
本文で触れた1冊。貯金体質をつくるという切り口で固定費の項目が整理されていて、どこから手をつけるかを決める段階で使いやすい。
(PR)改訂版 本当の自由を手に入れる お金の大学 [ 両@リベ大学長 ]
固定費・保険・通信の見直しを家計全体の中に位置づけて解説した入門書として知られる。範囲が広いぶん、気になった項目だけ拾い読みする使い方が向く。
注意事項
本記事の内容は一般的な情報提供を目的としたもので、特定の保険商品や住宅ローン、通信会社を推奨するものではなく、削減効果を保証するものでもありません。実際の見直しにあたっては、各社の公式情報を確認したうえで、ご自身とご家族の状況に合わせて判断してください。